
 Home


[딜사이트 이승주 기자] HD현대마린엔진이 고객사 다변화 전략에 힘입어 실적에 날개를 단 모습이다. 중국 매출 비중을 크게 확대시키면서 가동률이 110%를 상회하고 누적 수주액 역시 전년 대비 50% 이상 증가한 것으로 나타났다. 현재 시장에서는 중소형 선박의 이중추진연료(DF) 엔진 수요도 늘어나고 있다는 점에서 추가적인 수익성 개선 여지가 충분하다는 관측까지 나온다.
HD현대마린엔진의 올해 3분기 연결기준 매출은 2114억원으로 전년 동기 대비 93.7% 증가했다. 같은기간 영업이익과 순이익은 603억원, 465억원으로 각각 197.2%, 105.9% 늘어난 것으로 집계됐다. 당초 시장 기대치(매출 1623억원, 영업이익 402억원)을 훌쩍 뛰어넘는 어닝 서프라이즈다.
사실 이번 호실적은 2행정 저속엔진 납품이 3분기에 집중된 영향이 크다. 지난 2분기 인도됐어야 할 선박 두 척이 이번 분기 실적으로 반영됐고 4분기 물량 일부도 넘어왔다. 이에 따라 오는 4분기 실적은 기저 효과로 인해 소폭 감소할 가능성이 크다. 국내 증권가에서는 HD현대마린엔진의 4분기 매출과 영업이익을 각각 1773억원, 466억원으로 내다 봤다.
여기서 주목할 점은 세부지표다. 먼저 올해 3분기 영업이익률이 28.5%에 달하는 등 견조한 수익구조를 구축한 것이 눈에 띈다. 엔진의 평균판매단가(ASP) 증가와 DF엔진 비중 상승이 수익성을 견인한 것으로 풀이된다. 실제 HD현대마린엔진은 지난해 4분기부터 줄곧 20%를 상회하는 영업이익률을 기록해왔다. 구체적으로 지난해 4분기 25.13%→올해 1분기 24.40%→2분기 24.42%→3분기 28.52% 등이다.
나아가 그동안 실행해온 고객사 다변화 전략도 적중했다. 현재 HD현대 계열 조선사 외 중국 조선사발 물량이 전체 매출의 50%를 넘기는 상황이다. 이에 따라 HD현대마린엔진의 올해 3분기 기준 선박용엔진 공장 가동률은 110%를 넘겼고 누적 수주 금액도 95677억원으로 전년 동기 대비 50% 이상 증가했다.
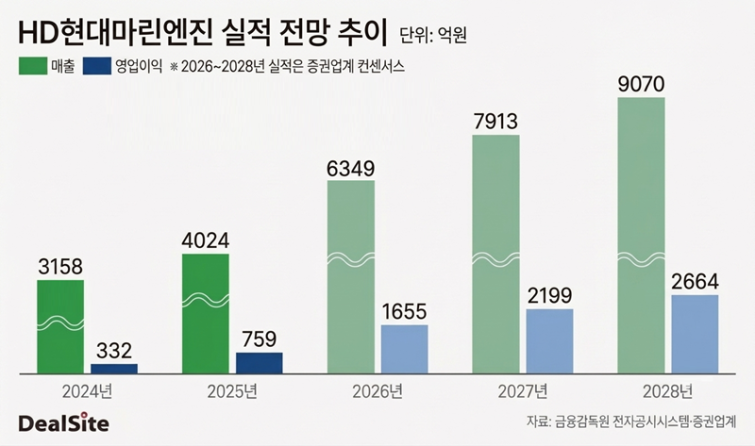
향후 전망도 긍정적이다. 국제해사기구(IMO) 친환경 규제가 강화됨에 따라 글로벌 선박 시장이 친환경 DF엔진 중심으로 재편되고 있어서다. IMO는 오는 2028년부터 선박 탄소세를 도입해 탄소 기준을 충족하지 못한 선박에 연료비의 수 배에 달하는 벌금을 부과할 예정이다. 시장에서도 DF엔진 선박 비중이 2022년 4%에서 2024년 9%까지 확대됐고 2028년 25%까지 확대될 것이라는 전망이 나온다.
HD현대마린엔진은 일단 증설보단 제품 포트폴리오 다각화에 나선다는 계획이다. 선종과 연료, 엔진 브랜드 등 선주들의 요구사항이 세분화되고 있다는 점에서다. 회사는 지난달 28일 글로벌 선박 엔진기술사 윈지디(WinGD)와 선박용 추진엔진 제작 및 판매를 위한 신규 라이선스 계약을 체결했다. 액화천연가스(LNG), 암모니아, 액화석유가스(LPG), 메탄올 등 다양한 연료를 사용하는 윈지디의 이중연료 엔진까지 제품군을 확대한다는 계획이다.
이번 윈지디와의 협력은 고객사 다변화 전략에 한층 가속을 붙여줄 전망이다. 현재 윈지디는 중국 국영 조선그룹 CSSC의 100% 자회사다. 또한 CSSC 산하에는 장난조선, 다롄조선, 후동중화조선 등 대형 조선소가 포진하고 있으며 이들 업체는 글로벌 신조 시장의 약 15~20% 달하는 점유율을 확보하고 있다.
배기연 메리츠증권 연구원은 “3분기 서프라이즈의 기저효과로 4분기 실적은 일시적으로 둔화될 수 있지만 2028년까지 이어지는 연간 증가세는 지속될 것”이라며 “중국 조선·엔진 증설로 인한 침투 우려에도 고객들의 K-엔진 수요는 여전히 이상이 없다”고 말했다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
