
 Home

[딜사이트 김진호 기자] GC녹십자가 올해 3분기 고마진 제품의 외형 확대 및 자회사 ‘큐레보’ 매각 대금 유입 등에 힘입어 수익성 지표가 대폭 개선됐다. 회사는 파브리병 치료 후보물질에 대한 기술수출 계약금이 더해질 것을 고려할 때 올해 남은 분기 역시 수익성 호조세를 이어갈 수 있을 것으로 관측 중이다.
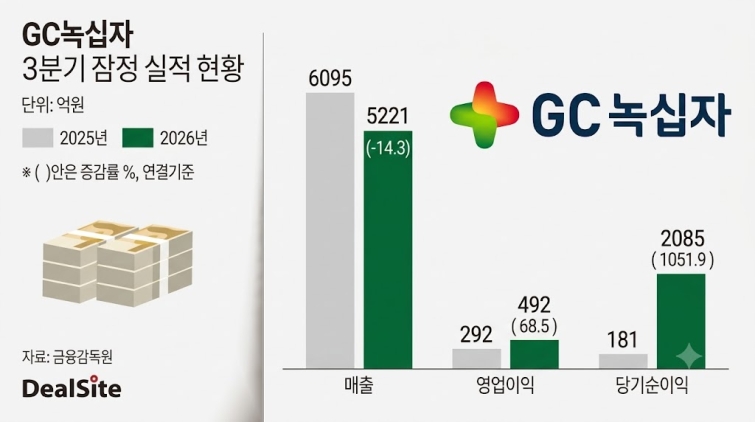
GC녹십자는 2026년 3분기 연결 기준 매출 5221억원, 영업이익 492억원, 당기순이익 2085억원으로 잠정 집계됐다고 31일 공시했다.
회사에 따르면 이번 3분기 매출은 전년 동기(6095억원) 대비 14.3% 줄었다. 반면 영업이익은 전년 동기(292억원) 대비 68.5%, 당기순이익은 1051.9% 각각 증가했다. 회사는 이번 실적에 대해 고마진 제품의 외형 성장과 자회사의 적자 폭 축소가 동반된 영향이라고 평가하고 있다.
독감백신과 선천성 면역결픽증 치료제 ‘알리글로’ 등 고마진 제품이 수익성 개선을 이끌었다. 우선 독감백신과 관련해 2분기에서 이연된 실적이 수익성 개선으로 이어졌다. 또 알리글로의 이번 분기 매출은 4600만 달러를 기록한 것으로 나타났다. 회사는 올해 알리글로의 연간 목표(1억5000만달러) 매출 달성이 가시권에 들어왔다는 입장이다.
GC녹십자는 지난 5월 미국 일라이릴리에 큐레보를 매각했다. 해당 거래에 따른 계약금(Upfront)이 이번 분기에 반영되면서 당기순이익이 대폭 증가했다. 또 주요 자회사인 미국 혈장 센터 ABO플라즈마가 운영하는 7개 혈장 센터의 가동률이 이번 분기 크게 상승하면서 적자폭이 감소한 것으로 파악되고 있다.
GC녹십자는 지난달 미국 바이오마린과 체결한 차세대 파브리병 치료제 후보물질에 대한 기술수출 관련 계약금(468억원)이 4분기 실적에 반영될 것으로 예고했다. 회사는 이런 기술수출 성과와 주력 사업의 성장이 더해져 하반기 우호적인 실적 기조를 이어갈 것으로 예상하고 있다.
GC녹십자 관계자는 “기존 사업의 견고한 실적과 글로벌 품목의 확대를 통해 안정적인 외형 성장과 수익성 개선을 지속할 것”이라고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
