
 Home


[딜사이트 최지혜 기자] 현대건설이 주택 부문의 수익성 회복을 바탕으로 해외 토목·플랜트 현장의 비용 부담을 상쇄했다. 최근 착공한 주택 현장의 매출 비중이 높아지면서 원가율 개선을 이끌었다. 토목과 플랜트 부문의 누적 원가율은 여전히 매출액을 웃돌지만, 회사는 관련 비용을 고려해 설정한 연간 영업이익 목표를 달성할 수 있다는 입장이다.
현대건설은 30일 올해 3분기 실적발표를 통해 연결기준 누적 매출 19조3642억원, 영업이익 6645억원을 기록했다고 밝혔다. 전년 동기 대비 매출은 15.8% 감소했지만 영업이익은 24.4% 증가했다. 연간 영업이익 목표인 8000억원 대비 달성률은 83.1%다.
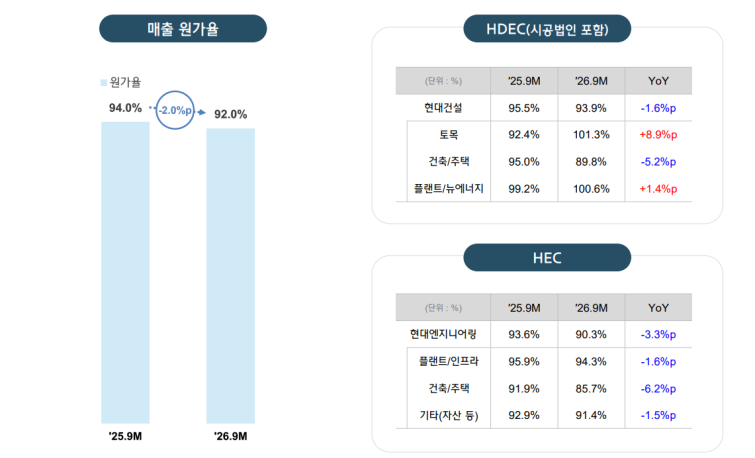
현대건설은 3분기 매출 감소에도 원가율을 잡으며 내실을 챙겼다. 연결 누적 매출원가율은 지난해 같은 기간 94.0%에서 올해 92.0%로 2.0%포인트 개선됐다. 매출총이익은 1조5421억원으로 12.4% 증가했고 영업이익률은 2.3%에서 3.4%로 상승했다.
수익성 회복의 중심인 주택 부문은 최근 착공한 현장의 매출 비중이 빠르게 높아지고 있다. 이형석 현대건설 재경본부장(CFO) 전무는 “2023년 이후 착공한 현장의 매출 비중이 지난해 말 46% 수준에서 올해 9월 말 기준 76%까지 올라갔다”고 설명했다.
실제 현대건설의 원가율을 부문별로 보면 건축·주택의 개선과 토목·플랜트의 부담이 엇갈렸다. 건축·주택 원가율은 95.0%에서 89.8%로 개선된 반면 토목은 92.4%에서 101.3%, 플랜트·뉴에너지는 99.2%에서 100.6%로 상승했다.
현대건설은 별도 주택 부문의 3분기 원가율 86.4%를 현재의 정상적인 수익성 수준으로 제시했다. 2분기에는 일부 현장의 원가율 개선 효과가 누적으로 반영됐지만, 3분기는 해당 효과와 구분해 볼 수 있다는 설명이다. 건축 부문에서는 국내 데이터센터 매출 확대와 싱가포르 현장의 공기 단축 인센티브도 수익성 개선에 기여했다.
토목 부문에서는 해외 현장 비용이 부담으로 작용했다. 지난 2분기 콜롬비아 하수처리장 관련 중재 패소 비용에 이어 3분기에는 싱가포르 남북도로 현장에서 약 800억원의 추가 원가를 반영했다. 도심지 공사 과정에서 당초 설계와 예상보다 비용이 늘어난 영향이다.
이 전무는 “이번 3분기에 예상 가능한 범위 내에서 최대한 원가율을 조정했다”며 “아직 공사가 진행 중이어서 앞으로 추가 비용이 전혀 없다고 말씀드리기는 어렵다”고 밝혔다. 일회성 비용을 제외한 토목 부문의 누적 원가율은 약 95% 수준으로 집계됐다.
현대엔지니어링의 누적 원가율도 전년 동기 93.6%에서 올해 90.3%로 개선됐다. 건축·주택 원가율이 91.9%에서 85.7%로 6.2%포인트 낮아지며 개선을 주도했다. 현대차 안성센터와 화성 기아 공장 등 수익성이 양호한 그룹사 공사의 매출 확대가 영향을 미쳤다.
현대엔지니어링의 플랜트·인프라 부문의 누적 원가율은 94.3%로 전년 동기 대비 1.6%포인트 낮아졌다. 다만 샤힌 프로젝트의 공정 촉진 비용과 솔로몬제도 수력발전 현장의 원가 상승은 부담으로 작용했다. 솔로몬제도 현장에서는 430억원의 비용이 반영됐다.
현대건설은 샤힌 등 고원가 플랜트 현장의 비용 부담에도 연간 실적 목표를 유지했다. 현대건설 관계자는 “샤힌 프로젝트와 해외 일부 플랜트 현장의 공정 촉진 비용은 최초 가이던스 수립 단계에서 충분히 반영했다”며 “연간 가이던스는 무난하게 달성할 것”이라고 밝혔다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
