
 Home

YG엔터테인먼트가 변화를 선택했다. 외식·골프·드라마 등 비음악 사업을 정리하고 음악 중심으로 사업구조를 재편했다. 그러나 사업을 덜어낸 자리에 투자조합이 늘었고, 풍부한 금융자산에도 아티스트 활동에 따른 실적 변동성은 여전하다. 블랙핑크의 그룹 계약 유지와 신인 육성, 투자와 주주환원 사이에서 자본배분의 중요성도 커지고 있다. 딜사이트는 YG엔터의 사업구조와 재무, 아티스트 IP, 경영 의사결정과 기업가치를 분석하고 성장 전략의 성과와 과제를 짚어본다. [편집자 주]
[딜사이트 이태민 기자] 와이지엔터테인먼트(YG엔터)가 시가총액의 절반을 웃도는 현금·금융자산을 보유하고도 기업가치 평가에서는 경쟁사에 뒤처지고 있다. 올해 상반기 말 현금·금융자산은 3985억원에 달하지만 주가순자산비율(PBR)은 1.4배 수준에 머물렀다. 영업이익이 증가하는 동안 지배주주 순이익은 오히려 감소했고, 금융투자 평가손익도 실적 변동성을 키웠다. 풍부한 자본을 안정적인 이익과 자기자본이익률(ROE) 개선으로 연결할 수 있을지가 기업가치 재평가의 관건으로 떠올랐다.
현금·금융자산 3985억…본사 몫은 1778억
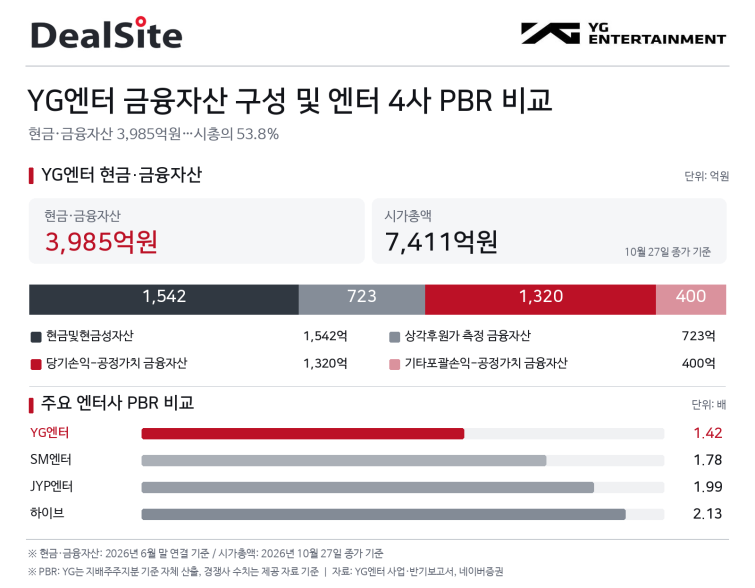
30일 YG엔터의 반기보고서에 따르면 올해 6월 말 연결 기준 현금및현금성자산은 1542억원이다. 단기금융자산 888억원과 장기금융자산 1555억원을 합하면 총 3985억원이다. 27일 종가 3만9650원을 기준으로 산출한 시가총액 약 7411억원의 53.8%에 해당한다.
재무구조도 안정적인 편이다. 상반기 말 연결 자산은 8438억원, 부채는 1800억원, 자본은 6638억원이다. 부채비율은 27.1% 수준이다. 부채 부담이 크지 않고 현금·금융자산도 풍부하지만, 보유자산의 규모가 곧바로 본사의 가용재원이나 기업가치로 이어지는 것은 아니다.
현금·금융자산 3985억원 가운데 현금을 제외한 금융자산은 2443억원이다. 이 중 상각후원가 측정 자산은 약 723억원, 당기손익-공정가치 측정 자산은 1320억원, 기타포괄손익-공정가치 측정 자산은 400억원이다. 공정가치 측정 대상만 약 1720억원으로 전체의 43%를 차지한다. 시장가치 변동에 따라 자산 평가액이 달라질 수 있는 비중이 상당한 셈이다.
금융자산의 운용 기간도 길어지는 모습이다. 지난해 말 약 4001억원이었던 현금·금융자산 총액은 올해 상반기 말 3985억원으로 큰 변화가 없었다. 그러나 같은 기간 현금과 단기금융자산 합계는 2865억원에서 2429억원으로 감소한 반면 장기금융자산은 1136억원에서 1555억원으로 증가했다. 전체 보유 규모는 유지하면서 자산 구성이 장기금융자산 쪽으로 이동한 것이다.
연결 기준 금융자산 전액을 YG엔터 본사가 자유롭게 활용할 수 있는 것도 아니다. 해당 금액에는 YG PLUS와 투자조합 등 종속기업의 자산이 포함된다. 본사 별도 기준 현금·금융자산은 약 1778억원으로 연결 기준보다 적다. 연결 자본 가운데 비지배지분도 1432억원에 달한다.
YG엔터 측은 가용자금을 판단할 때 금융자산별 만기와 회수조건, 예정된 자금 수요 등을 함께 고려해야 한다고 설명했다. 그러나 실제 투자·배당에 활용할 수 있는 가용현금 규모와 금융자산별 운용계획은 공개하지 않았다. 시가총액의 절반이 넘는 금융자산을 보유하고 있지만, 이 가운데 얼마를 음악사업과 주주환원에 투입할 수 있는지는 외부에서 확인하기 어려운 셈이다.
기업가치 평가에서도 풍부한 자산이 높은 프리미엄으로 이어지지는 않고 있다. PBR 산정에는 연결 자본 전체가 아닌 지배기업 소유주지분을 적용해야 한다. 올해 상반기 말 YG엔터의 지배주주지분은 5206억원으로, 시가총액 약 7411억원을 적용한 추정 PBR은 1.42배다. 같은 시점 SM엔터테인먼트(1.78배), JYP엔터테인먼트(1.99배), 하이브(2.13배)보다 낮다.
PBR은 순자산의 규모뿐 아니라 그 자산으로 앞으로 얼마나 많은 이익을 창출할 수 있는지에 대한 시장의 기대를 반영한다. 자기자본이 늘더라도 수익성이 낮거나 실적 변동성이 크면 높은 기업가치 평가를 받기 어렵다. YG엔터가 보유자산의 규모를 넘어 자본수익성을 입증해야 하는 이유다.
영업익 70% 늘어도 순익 감소…ROE 변동성 여전
YG엔터의 자본수익성은 연도별로 크게 출렁였다. 지배주주 기준 ROE는 2023년 약 14.0%에서 2024년 3.9%로 하락했다가 지난해 7.4%로 회복됐다. 지배주주지분은 꾸준히 증가했지만 수익률은 연도별로 큰 차이를 보였다.
아티스트의 공연과 앨범 발매 일정에 따라 본업 실적이 달라지는 데다 금융투자 손익까지 변동성을 더하는 구조다. YG엔터는 2024년 연결 영업손실 206억원을 기록했지만 지난해에는 영업이익 713억원으로 흑자 전환했다. 음악사업의 실적 회복에도 금융자산 운용 성과에 따라 최종 순이익은 또 다른 방향으로 움직일 수 있다.
올해 상반기 실적에서도 이러한 차이가 드러났다. 연결 영업이익은 전년 동기 179억원에서 304억원으로 69.9% 증가했지만 지배주주 순이익은 132억원에서 102억원으로 23.0% 감소했다. 본업에서 벌어들인 이익은 늘었는데 주주에게 귀속되는 최종 이익은 오히려 줄어든 것이다.
영업외손익 악화가 영향을 미쳤다. 올해 상반기 당기손익-공정가치 측정 금융자산에서는 약 96억원의 평가손실이 금융비용으로 반영됐다. 이 유형의 금융자산은 시장가치 변동이 당기손익에 반영되기 때문에 평가손실이 발생하면 영업이익이 개선되더라도 세전이익과 순이익을 끌어내릴 수 있다.
금융투자 성과의 변동은 영업이익 증가가 최종 이익 개선으로 이어지지 못하는 요인 중 하나로 작용했다. 법인세와 다른 영업외손익, 비지배지분 귀속액도 지배주주 순이익에 영향을 미치지만, 상반기 실적은 음악사업의 수익성 개선만으로 자본수익성 회복을 장담하기 어렵다는 점을 보여준다.
금융자산 360억 순매입…주주환원 새 기준은 미정
YG엔터는 금융투자에 대한 자금배분도 이어가고 있다. 올해 상반기 연결 현금흐름표상 당기손익-공정가치 측정 금융자산 취득액은 482억원, 처분액은 122억원으로 순매입에 따른 현금 유출은 약 360억원이다. 관련 금융자산 장부가액도 지난해 말 1043억원에서 상반기 말 1320억원으로 증가했다.
신인 아티스트 육성과 기존 음악 IP 확대에 투자가 필요한 시점에도 상당한 자금을 금융자산 매입에 투입한 셈이다. YG엔터는 블랙핑크와 트레저, 베이비몬스터 등 기존 아티스트의 활동을 이어가는 동시에 신인 보이그룹과 걸그룹의 데뷔도 준비하고 있다. 음악사업에 대한 선행 투자가 확대될수록 금융투자와 본업 사이에서 자금을 어떻게 배분할지가 중요해진다.
금융투자는 운용수익을 확보할 수 있지만 평가손익 변동과 투자금 회수 시점의 불확실성도 동반한다. YG엔터 관계자는 "음악 IP와 아티스트 육성을 기반으로 성장을 추진하면서 재무건전성과 주주가치를 함께 고려하고 있다"고 밝혔다. 그러나 금융투자와 음악사업에 각각 어느 정도의 자금을 배분하고 어떤 수익률을 목표로 하는지, 투자 우선순위를 어떤 기준으로 정하는지는 공개하지 않았다.
주주환원정책도 전환점을 앞두고 있다. YG엔터는 2024~2026사업연도 별도 기준 당기순이익의 10~20%를 현금배당하는 정책을 제시했다. 실제 배당은 이 비율을 웃돌았다. 2024년에는 별도 순이익 약 13억원에 현금배당 총액 46억원, 지난해에는 별도 순이익 245억원에 현금배당 총액 56억원을 기록했다.
이익 규모와 배당총액 사이에 차이가 나타난 가운데 현행 주주환원정책은 2026사업연도를 끝으로 적용기간이 만료된다. 회사는 2027년 이후 배당 기준과 발표 일정은 현재 공개하기 어렵다고 밝혔다. 기존 정책보다 많은 배당을 실시해왔지만 차기 정책에서 어느 수준의 환원 기준을 제시할지는 정해지지 않은 상태다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
