
 Home

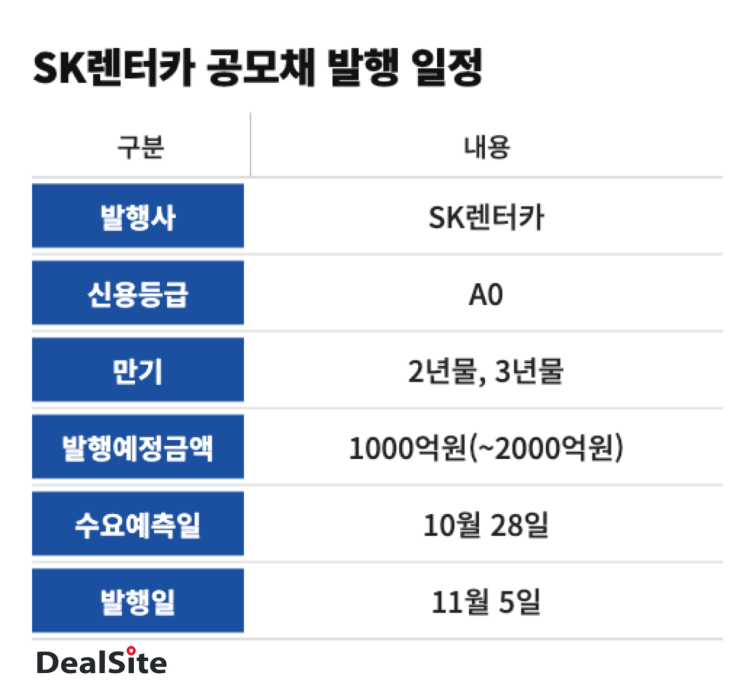
[딜사이트 장소영 기자] SK렌터카가 공모채 발행 수요예측에서 모집액의 4배 수준의 주문을 확보했다. 지난 2024년 회사채 발행 때 일부 미매각이 발생했지만, 카리나 모빌리티서비시스와 합병 후 대주주 관련 불확실성을 해소하면서 회사채 완판을 노리는 모습이다.
28일 투자은행(IB) 업계에 따르면 SK렌터카는 1000억원 규모의 공모 회사채 발행을 위한 기관투자자 대상 수요예측에서 4270억원의 매수 주문을 확보했다. 모집액 대비 4.3배 수준이다.
트렌치(만기)별로는 2년물 400억원 모집에 3500억원, 3년물 600억원에는 770억원의 수요가 들어왔다.
낙찰 금리는 신고 기준 대비 2년물 -1bp(1bp=0.01%포인트), 3년물 +29bp 수준에서 형성됐다. 앞서 SK렌터카는 희망 금리밴드로 개별 민간채권평가사(민평) 평가금리 대비 ±30bp를 제시했다. 수요예측 결과에 따라 최대 2000억원까지 증액 발행할 예정이다.
이번 발행은 만기 도래 회사채를 상환하기 위한 자금 마련 목적이다. 지난 2024년에 발행한 3000억원 규모의 회사채 만기가 오는 11월6일에 도래한다. 회사채 대금 시점까지는 운용자금으로 활용될 예정이다.
SK렌터카는 회사채 시장을 매년 찾아온 빅 이슈어로 2년 만에 다시 회사채를 방문했다. SK렌터카는 2024년 회사채 발행을 마지막으로 한동안 기업어음(CP) 등 단기자금조달 시장에서 자금 조달을 해왔다. 2024년 회사채 발행 당시 3년물에서 미매각이 발생했던 만큼 이번 회사채 발행 결과에 시장의 이목이 쏠리는 모습이다.
회사는 회사채 시장에서 투심을 재확인한 것으로 풀이된다. 지난 회사채 발행과 다르게 이번 수요예측은 카리나 모빌리티서비시스와의 합병이 이뤄진 후여서다. 2024년 회사채 발행을 위한 수요예측서 낙찰 금리는 신고 기준 대비 2년물 +28bp, 3년물 +30bp에 형성된 바 있다.
SK렌터카는 지난 9월 말 모회사인 카리나모빌리티서비시스를 흡수합병 했다. 카리나는 어피니티가 지난 2024년 8월 SK렌터카를 인수하기 위해 세운 특수목적법인(SPC)이다. 업계 관계자는 “PE가 보유한 회사는 대주주 이슈가 발생할 수 있어 채권 수요예측 흥행이 어렵다"며 “다만 이번에는 해당 이슈를 해결함에 따라 흥행한 것으로 보인다”고 말했다.
SK렌터카의 자본비율은 합병 이후 개선될 전망이다. SK렌터카의 자기자본비율은 올해 상반기 말 기준 12.5%를 기록했다. 카리나의 지난해 말 기준 단순자기자본비율이 100%(자본 8617억원, 부채 5억원)여서 합병 이후 SK렌터카의 자기자본비율은 더 커지는 셈이다.
SK렌터카의 연결 기준 올해 6월말 총 차입금의존도는 71.6%로 전년 동기 대비 5.3%p 증가했다. 같은 기간 부채비율 701.3%로 전년 동기(575.1%) 대비 126.2%p 증가한 상황이다.
SK렌터카는 올해 신평사 3사 정기평가에서 A0(안정적) 신용등급을 받았다. 대표주관사는 KB증권이다. 회사채 발행 예정일은 다음달 5일이다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
