
 Home

[딜사이트 김진호 기자] 종근당이 외부에서 도입한 제품들이 속속 판매 라인업에서 빠지거나 그 성장세가 둔화되면서 전반적인 실적 축소 위기감이 고조되고 있다. 분기당 400억~500억원 사이 매출을 기록했던 ‘아토젯’과 ‘펙수클루’ 등에 대한 공동판매(코프로모션) 계약이 종료됐다. 또 다른 주요 품목인 ‘위고비’의 매출은 경쟁 약물의 성장으로 다소 위축되고 있다. 종근당은 이를 대신할 품목을 도입하고 자체 품목 개발을 통한 중장기적인 돌파구를 찾아 나가겠다는 입장이다.
27일 제약바이오 업계에 따르면 올해 들어 외형 성장세를 이어오던 종근당의 분기별 매출이 3분기부터 다소 꺾일 수 있다는 전망이 나오고 있다.
실제로 종근당의 지난 1분기 별도 기준 매출은 4477억원, 2분기 매출은 4754억원 등으로 전년 동기 대비 각각 12.2%와 10.7% 증가했다. 하지만 금융정보업체 에프앤가이드는 올해 3분기 종근당의 매출 컨센서스(추정치 평균) 범위를 최소 4715억원에서 최대 4864억원이 될 것으로 추정하고 있다. 직전 분기 매출 보다 소폭 내리거나 약 2% 증가하는데 그칠 것이란 관측이다.
종근당의 2026년 상반기 보고서에 따르면 회사의 외형 확장을 견인한 일등공신은 ▲한국오가논의 고지혈증 복합제 ‘아토젯(성분명 에제티미브·아토르바스타틴)’ ▲대웅제약의 위식도역류질환 치료제 ‘펙수클루(성분명 펙수프라잔)’ ▲노보 노디스크의 비만 치료제 ‘위고비(성분명 세마글루타이드)’ ▲셀트리온제약의 간장질환용제 ‘고덱스(성분명 오로트산카르니틴)’▲미국 암젠 골다공증 치료제 ‘프롤리아(성분명 데노수맙)’ 등 외부에서 도입해 코프로모션을 진행해 온 제품들이다.
각 제품의 매출을 살펴보면 위고비의 상반기 매출은 935억원으로 종근당이 보유한 품목 중 1위를 차지했다. 그 뒤를 프롤리아(597억원)과 아토젯(565억원), 고덱스(377억원), 펙수클루(370억원) 등이 뒤따랐다. 특히 이들 5종의 약물 중 올해 분기별 매출에서 성장세를 보인 것은 아토젯과 펙수클루 등 2종 뿐인 것으로 분석됐다.
아토젯의 2분기 매출은 304억원으로 직전 분기(261억원) 대비 약 16.4%으로 증가했다. 펙수클루 매출은 1분기 179억원에서 2분기 191억원으로 11%가량 증가했다. 반면 위고비의 2분기 매출은 447억원으로 직전 분기(488억원) 약 9% 감소했다. 프롤리아와 고덱스 등은 올해 분기별 매출에서 큰 차이가 나타나지 않았다.
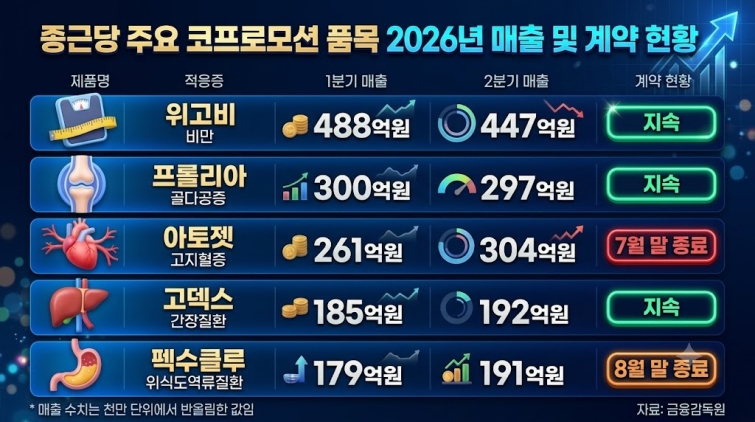
다만 아토젯과 펙수클루에 대한 코프로모션 계약이 각각 지난 7월과 8월 말로 잇따라 종료됐다. 성장세를 보이던 두 대형 품목이 3분기 중 종근당의 매출 집계에서 빠지게 된 것이다. 여기에 미국 일라이릴리의 ‘마운자로(성분명 티르제파타이드)’의 판매량이 급증한 만큼 위고비의 시장 위축세가 지속될 것이란 관측이 제기되고 있다.
일각에서는 밀어내기 물량과 잔여 매출이 일부 반영돼 3분기에는 충격을 다소 흡수할 수 있지만 아토젯과 펙수클루라는 두 대형 품목의 매출이 온전히 빠지는 4분기부터 종근당의 외형 축소 우려가 현실화 될 것이란 분석이다.
종근당은 이에 대비하기 위한 숨 가쁜 움직임을 보이고 있다. 회사는 아토젯의 빈자리를 채울 고지혈증 복합제 ‘리피로우젯’의 약가를 자진 인하했고 기존 거래처를 흡수하려는 계획을 세워 실행 중인 것으로 파악된다. 리피로우젯은 종근당이 개발한 아토젯의 제네릭이다.
종근당은 나아가 이달 천연물 기반 위염 치료 신약 ‘지텍(성분명 육계건조엑스)’을 출시했다. 지텍과 펙수클루가 적응증이 다르기 때문에 두 약물이 대체제로 작용할 수 없다. 그럼에도 회사는 같은 소화기계 약물인 만큼 펙수클루의 유통망을 활용해 지텍의 시장성을 빠르게 확장해 나간다는 전략이다.
종근당 관계자는 “당장의 매출 공백은 기정 사실이다"며 "리피로우젯이나 지텍 등 경쟁력을 갖춘 제품 라인업으로 그 공백을 빠르게 메운다는 구상이다”고 밝혔다.
이어 “코프로모션 품목은 자체 개발품목보다 수익성이 떨어지기 때문에 중장기적으로는 자회사를 통한 연구개발에서 자력 품목을 확충하는 데 집중해 나갈 것”이라고 강조했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
