
 Home

[딜사이트 김정희 기자] GS글로벌이 기업가치 제고계획을 내놨지만 실효성에 의문이 제기된다. 2029년까지 자기자본이익률(ROE)을 지난해의 두 배 이상으로 높이고 주주환원율도 30%까지 확대하겠다는 목표를 제시했지만, 실적 변동성 등을 고려할 때 실현 가능성이 떨어지기 때문이다. 핵심 지표인 주가순자산비율(PBR)은 목표치조차 설정하지 않아 사실상 '알맹이 없는 공시'라는 지적이 나온다.
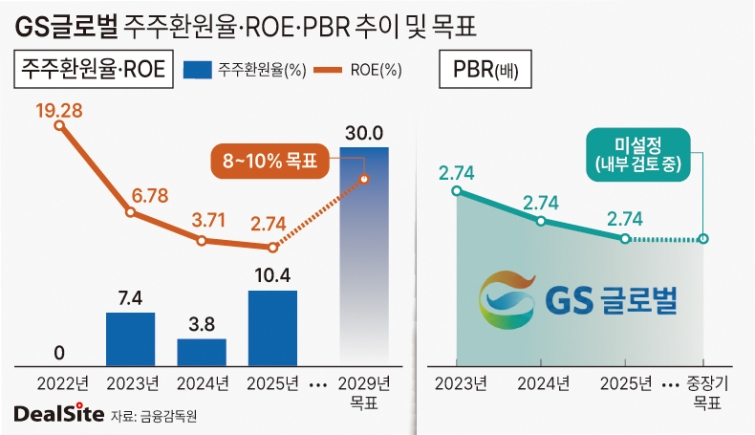
26일 금융감독원 전자공시시스템에 따르면 GS글로벌은 최근 기업가치 제고계획을 통해 2029년 ROE 8~10%, 주주환원율 30%를 목표로 제시했다. 본업인 트레이딩 사업의 수익성을 강화하고 해상풍력 등 신사업의 수익화를 추진하는 동시에 주주환원 정책도 확대한다는 구상이다. GS글로벌은 “GS엔텍 수주확대를 통한 ROE의 구조적 개선 및 배당·자사주 정책을 개선해 기업가치를 재평가 받겠다"고 했다.
문제는 GS글로벌이 제시한 기업가치 제고 목표의 실현 가능성이다. GS글로벌의 지난해 ROE는 3.71%로 2029년 목표 수준을 크게 밑돌고 있다. 올해 상반기에도 2.74%에 머물렀다. ROE는 자기자본 대비 순이익을 얼마나 창출했는지를 보여주는 지표로, 이를 높이려면 이익을 늘리거나 자본효율을 개선해야 한다.
지난해 말 지배주주지분 약 5425억원이 유지되고 자본 변동이 없다고 가정하면 GS글로벌이 ROE 목표를 달성하기 위해서는 연간 지배주주순이익을 434억~542억원까지 끌어올려야 한다. 지난해 지배주주순이익(199억원)의 2.2~2.7배에 달하는 규모다. 향후 4년간 연평균 20% 이상의 순이익 성장이 필요한 것이다.
그러나 GS글로벌의 최근 순이익 추이를 보면 이런 성장세를 이어갈 수 있을지는 불투명하다는 평가가 지배적이다. GS글로벌의 지배주주순이익은 2022년 702억원에서 2023년 277억원으로 급감한 뒤 2024년 541억원으로 반등했지만, 지난해 다시 199억원으로 줄었다. 이익 규모가 매년 큰 폭으로 등락하는 등 안정적인 성장 기반을 보여주지 못하고 있는 셈이다.
주주환원 정책 역시 구체성이 부족하다. GS글로벌은 지난해 10.4%였던 주주환원율을 2029년까지 30%로 끌어올리겠다는 목표를 제시했다. 지난해 피어그룹 평균 주주환원율이 32.6%였다는 점에서 목표 자체는 경쟁사와 비슷한 수준이다.
GS글로벌은 주주환원율 개선을 위해 현금배당을 점진적으로 확대하고 자사주 매입·소각 등으로 환원 수단을 다변화한다는 방침이다. 하지만 배당 확대 규모와 자사주 매입·소각 시점 등 구체적인 실행계획은 제시하지 않았다. 주주환원율을 현재의 약 3배로 확대하겠다는 목표만 있을 뿐, 이를 어떻게 실현할 것인지는 불분명한 셈이다.
더욱 눈에 띄는 대목은 PBR 개선계획이다. GS글로벌은 ROE와 주주환원율에 대해서는 2029년 목표치를 제시했지만, 정작 PBR은 내부 검토를 이유로 구체적인 목표를 설정하지 않았다. GS글로벌의 PBR은 2023년 0.50배에서 2024년 0.41배, 지난해 0.35배로 하락했다. 올해 1분기에도 0.38배에 머무르며 비교기업 평균인 0.92배와 격차가 상당했다.
업계에서는 ROE와 주주환원율 등 중장기 목표만 제시했을 뿐 이를 달성하기 위한 구체적인 계획이 부족하다는 점을 지적한다. 시장과의 실질적 소통이라기보다 편미성 공시에 가깝다는 평가다.
결국 주력 사업의 업황 악화와 신사업의 재무 부담이 맞물린 상황에서 실질적인 수익 개선 방안이 뒷받침돼야 한다는 분석이다. 시장 한 관계자는 "중국 내수 경기 부진으로 철강과 석탄 수요가 위축되는 등 비우호적인 업황이 지속되고 있다"며 "여기에 해상풍력 사업의 차입 부담까지 확대되면서 단기 실적 변동성이 큰 상황"이라고 분석했다.
GS글로벌 관계자는 "기존 트레이딩 사업만으로는 수익성 개선에 한계가 있다"며 "GS엔텍의 해상풍력 사업이 본격화되면 관련 매출이 순차적으로 실적에 반영될 것으로 기대하고 있다"고 말했다.
일각에서는 GS엔텍이 대형 수주 공백 속에 올해 상반기 적자전환하고 부채비율이 300%를 웃도는 등 자체 재무부담이 가중된 상태인 점을 감안하면 모회사 실적 견인의 구원투수가 되기엔 시일이 걸릴 수밖에 없다는 분석도 나온다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
