
 Home

[딜사이트 김정희 기자] GS그룹 계열 종합상사인 GS글로벌의 이익 체력이 뒷걸음질치고 있다. 주력인 무역·유통 부문의 마진이 약해지는 가운데 이를 보완해야 할 해상풍력과 태양광·e모빌리티 등 신사업도 아직 충분한 수익을 내지 못하고 있어서다. 기존 캐시카우의 수익성이 흔들리는 상황에서 새 성장축마저 이익 기여도가 높지 않아 2020년 이후 본격화된 사업 포트폴리오 재편의 효과가 크지 않다는 해석이 나온다.
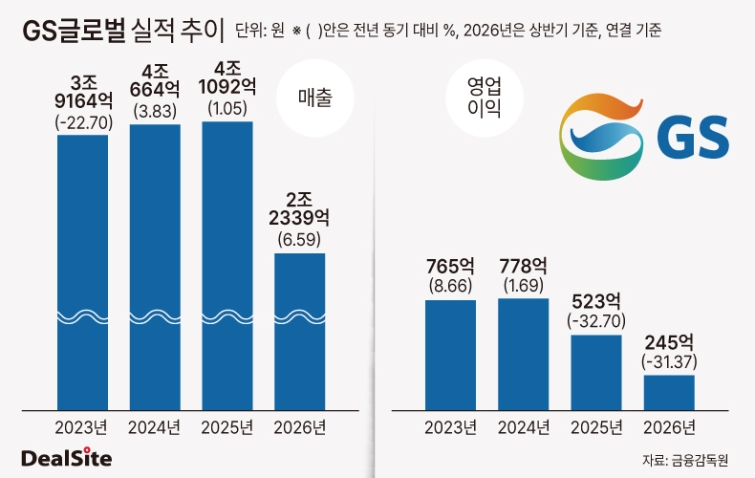
14일 금융감독원 전자공시시스템에 따르면 GS글로벌은 올해 상반기 연결 기준 매출 2조2339억원, 영업이익 245억원을 기록했다. 전년 동기 대비 매출은 6.59% 늘었지만 영업이익은 31.37% 감소했다. 2024년과 2025년 2년 연속 연 매출 4조원을 넘겼지만 같은 기간 영업이익은 778억원에서 523억원으로 32.8% 줄었다.
가장 큰 부담은 본업인 무역·유통 부문의 수익성 저하다. 해당 부문은 올해 6월 말 기준 전체 매출의 약 96.5%를 차지했다. 매출은 2022년 4조8244억원에서 지난해 3조8180억원으로 20.8% 감소했지만 영업이익은 873억원에서 491억원으로 43.7% 줄었다. 외형보다 이익 감소 폭이 두 배 이상 컸다.
제조·신사업 부문도 힘을 보태지 못하고 있다.
해상풍력 사업을 담당하는 GS엔텍은 2024년과 2025년 흑자를 냈지만 올해 상반기 84억원의 영업손실을 기록하며 적자로 돌아섰다. e모빌리티와 태양광에너지, 신소재 등 신사업 부문도 2023년 48억원의 영업이익을 기록했지만 2024년부터 적자 흐름이 이어지고 있다.
GS글로벌 측은 "GS엔텍은 기존 플랜트 설비 중심 사업에서 모노파일(원통형 하부구조물) 중심으로 사업구조를 전환하는 과정에 있다"며 "e모빌리티 등 신사업 역시 초기 비용으로 수익성이 아직 올라오지 않은 상황"이라고 설명했다.
문제는 단기간에 수익성이 크게 개선될 만한 요인이 뚜렷하지 않다는 점이다. 우선 무역·유통 부문 매출의 절반 이상을 차지하는 철강 업황이 중국발 공급과잉 등의 영향으로 부진한 상황이다. 올해 포스코의 철강 부문 영업이익은 약 1조2000억원으로 전년 대비 32.5% 감소할 것으로 관측된다.
철강 다음으로 비중이 큰 석유화학 등 에너지 부문 업황도 녹록지 않다. GS글로벌 트레이딩 사업의 주요 품목인 철강과 석유화학이 동시에 부진한 만큼 본업에서 단기간에 수익성을 끌어올리기는 쉽지 않을 것으로 전망된다.
GS엔텍은 수주 공백도 부담이다. 수주잔고는 2023년 약 3000억원에서 지난해 말 110억원, 올해 상반기 말 10억원까지 급감했다. 2023년 영광·낙월 프로젝트 수주 이후 추가 물량을 확보하지 못한 영향이다. 최근 충남 태안 앞바다에 조성되는 504MW 규모 태안해상풍력 발전단지에 모노파일 37기를 공급하는 계약을 체결하며 수주 공백을 일부 메웠지만, 일감이 안정적으로 이어질지는 아직 지켜봐야 한다.
특히 GS엔텍은 약 3000억원을 투입해 모노파일 연간 생산능력을 기존 4만t에서 15만t으로 확대했다. 생산능력은 크게 늘었지만 수주가 이를 따라가지 못할 경우 감가상각비와 인건비 등 고정비 부담이 수익성을 압박할 수 있다.
신사업도 정책 변수에 노출돼 있다. GS글로벌은 중국 전기차 업체 BYD의 상용차 부문을 수입해 국내에 판매하고 있다. 하지만 최근 정부의 중국산 전기버스에 대한 보조금 지급 기준이 강화되고 있다. 본업을 비롯한 모든 사업에 대한 불확실성이 큰 상황인 것이다.
시장 한 관계자는 "제조부문은 수주잔고 감소 및 증설에 따른 고정비 부담으로 적자전환이 불가피할 것으로 보인다"며 "신사업 및 기타 사업은 사업부 개편을 통해 적자 폭이 많이 축소됐지만 여전히 아쉬운 부분"이라고 분석했다.
한국신용평가는 “당분간 지정학적 긴장에 따른 석유화학 등의 트레이딩 품목 시황 개선 흐름이 무역부문 수익성을 지지할 수 있겠지만, 제조부문의 신규 수주 불확실성 및 신사업 무문 실적변동에 따른 영업적자 지속 가능성이 전사 이익창출력에 대한 하방압력으로 작용할 것”이라고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
