
 Home

[딜사이트 강울 기자] 우리카드가 올해 3분기까지 신용카드 부문 수익 확대에 힘입어 두 자릿수 순이익 성장률을 기록했다. 이자비용과 판매관리비 등 비용 부담이 커졌지만 카드 본업의 수익 증가와 대손비용 관리가 실적 개선을 뒷받침했다.
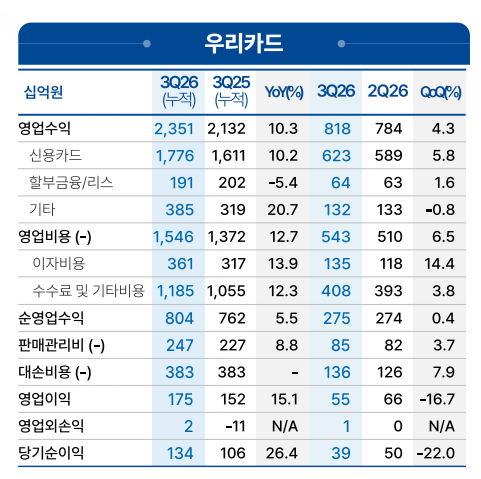
23일 우리금융그룹에 따르면 우리카드의 올해 3분기 누적 당기순이익은 1340억원으로 전년 동기(1060억원) 대비 26.4% 증가했다. 3분기 순이익은 390억원으로 직전 분기(500억원) 대비 22.0% 감소했다.
실적 개선은 신용카드 부문이 주도했다. 3분기 누적 영업수익은 2조3510억원으로 전년 동기 대비 10.3% 증가했다. 핵심 사업인 신용카드 부문 수익은 1조7760억원으로 10.2% 늘었다. 할부금융·리스 수익은 1910억원으로 5.4% 감소한 반면 기타 수익은 3850억원으로 20.7% 증가했다.
수익 증가와 함께 비용 부담도 확대됐다. 영업비용은 1조5460억원으로 전년 동기(1조3720억원) 대비 12.7% 증가했다. 특히 조달비용에 해당하는 이자비용이 3610억원으로 13.9% 늘었다. 이 같은 비용 증가에도 영업수익 확대와 대손비용 관리에 힘입어 영업이익은 전년 동기 대비 15.1% 증가한 1750억원을 기록했다.
카드 사업의 영업 기반도 넓어졌다. 9월 말 신용카드자산은 16조5580억원으로 전년 동기 대비 29.3% 증가했다. 독자 가맹점 수는 187만곳에서 204만1000곳으로 늘었으며, 독자카드 매출 비중은 21.5%에서 43.0%로 21.5%포인트 상승했다. 독자 결제망 확대와 카드 이용 증가가 맞물리면서 자체 사업 기반이 강화되는 모습이다.
자산 성장과 함께 건전성 관리 부담은 커졌다. 9월 말 연체율은 1.95%로 전년 동기(1.80%) 대비 0.15%포인트 상승했다. 지난해 말 1.53%에서 올해 상반기 말 1.81%로 오른 데 이어 3분기에도 상승세를 이어갔다.
우리카드 관계자는 “고객 기반 확대와 금융자산 성장을 바탕으로 실적 개선을 이어가고 있고, 독자 가맹점 확대와 독자카드 이용 증가를 통해 결제 사업의 경쟁력도 높이고 있다”며 “앞으로도 독자사업 경쟁력 강화와 리스크 관리 고도화를 통해 안정적인 성장 기반을 다져 나갈 것”이라고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
