
 Home

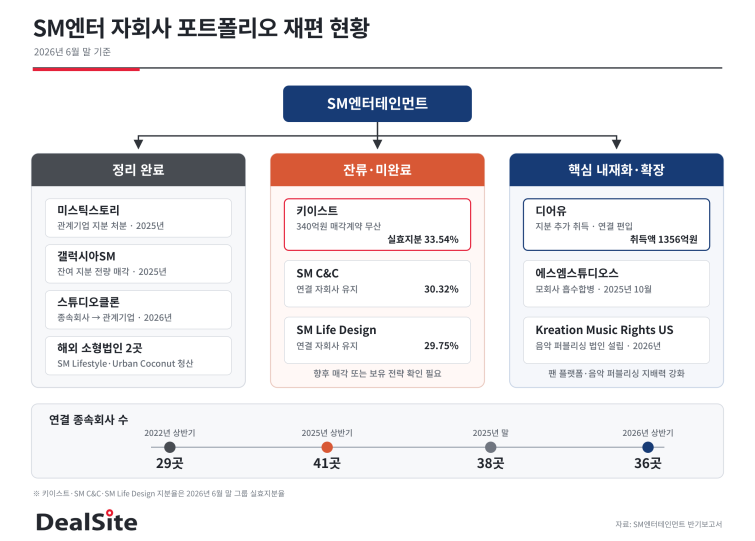
[딜사이트 이태민 기자] SM엔터테인먼트의 '선택과 집중' 전략이 엇갈린 성적표를 받아들었다. 이수만 전 총괄프로듀서 퇴진 이후 비핵심 자산 정리에 나섰지만 키이스트의 340억원 규모 매각은 무산됐고 SM C&C와 SM Life Design도 여전히 연결 자회사로 남아 있다. 반면 팬 플랫폼 디어유에는 1356억원을 투입해 지배력을 확보했다. 비핵심 자산 정리가 속도를 내지 못하는 사이 핵심 사업에는 투자를 확대하면서, 남은 자산의 매각 성사와 투자 성과 입증이 SM 3.0의 다음 과제로 떠올랐다.
340억 키이스트 매각 무산…비핵심 자산 정리 '미완'
22일 SM의 사업보고서와 반기보고서 등에 따르면 SM은 2023년 'SM 3.0' 전략 발표 이후 음악과 아티스트 지식재산권(IP) 사업에 집중하기 위한 자산 재편을 추진해왔다. 그러나 주요 매각 대상인 키이스트의 경영권 매각은 지난해 계약 체결까지 이뤄졌음에도 최종 무산됐다.
SM은 지난해 2월 청담인베스트먼트와 KNT인베스트먼트 컨소시엄을 우선협상대상자로 선정했다. 같은 해 10월에는 키이스트 주식 659만251주(33.71%)를 이로투자조합1호 외 1인에게 약 340억원에 넘기는 계약을 체결했다.
매각 대상은 당초 에스엠스튜디오스가 보유했던 지분 28.38%와 SMEJ Holdings 보유분 5.33%다. 에스엠스튜디오스 보유 지분은 지난해 10월 3일 흡수합병에 따라 모회사인 SM으로 이전됐다. 그러나 인수자가 전체 거래대금의 약 90%에 해당하는 잔금 306억원을 지급하지 않으면서 같은 해 12월 계약이 해제됐다.
올해 6월 말 기준 키이스트는 여전히 연결 종속회사로, 그룹 실효지분율은 33.54%다. 매각 계약이 한 차례 무산된 만큼 새로운 인수자 확보와 거래조건 조정 여부가 자산 정리의 주요 변수로 남았다.
일부 관계기업과 소형 법인의 정리는 진행됐다. 지난해 상반기 미스틱스토리 지분을 처분해 약 15억원의 처분이익을 인식했고, 갤럭시아SM 잔여 지분도 전량 매각했다. 올해 상반기에는 스튜디오리얼라이브가 스튜디오클론 지분 일부를 양도하면서 해당 회사를 관계기업으로 재분류했다. 베트남 SM Lifestyle과 미국 Urban Coconut의 청산도 완료했다.
그러나 이 같은 지분 처분과 법인 청산에도 주요 자회사의 매각은 마무리되지 않았다. SM 측은 비핵심 자산 매각 계획에 변동이 없다는 입장이다. 결국 자산 재편의 실질적인 성과는 일부 법인의 정리를 넘어 핵심 매각 대상의 거래를 얼마나 성공적으로 종결하느냐에 달려 있다.
SM C&C·SM Life Design 잔류…매각 지연 속 실적 관리 부담
SM C&C와 SM Life Design도 올해 상반기까지 연결 자회사 지위를 유지하고 있다. 그룹 실효지분율은 각각 30.32%, 29.75%다. SM C&C는 주주 간 약정에 따른 이사회 지배력을, SM Life Design은 다른 주주들의 분산된 지분구조를 근거로 실질적인 지배력을 인정받아 연결재무제표에 포함된다.
SM C&C는 광고와 영상 콘텐츠 제작·배급, 연예 매니지먼트 사업을 영위한다. SM Life Design은 인쇄 제조와 콘텐츠 유통 등을 담당한다. 두 회사는 SM이 음악과 아티스트 IP 중심으로 사업구조를 재편하는 과정에서 매각 대상으로 거론돼왔다.
특히 SM C&C는 매각이 지연되는 사이 실적까지 악화됐다. SM C&C의 연결 매출은 2022년 1579억원에서 지난해 1005억원으로 약 36% 감소했다. 같은 기간 영업이익은 20억원 흑자에서 13억원 적자로 돌아섰다. 매출 기반이 축소되고 수익성마저 악화하면서 기존 사업의 경쟁력 회복이 과제로 남았다.
비핵심 자산의 매각은 사업 포트폴리오를 정리하는 동시에 보유 지분의 가치를 현금화하는 과정이다. 자회사의 실적 부진이 이어질 경우 매각가격 협상에도 부담 요인으로 작용할 수 있다. 거래가 지연될수록 적정 가격에 지분을 처분하는 문제와 자회사 자체의 경영 정상화 과제를 함께 안게 되는 셈이다.
SM 측은 비핵심 자산 매각 방침에 변화가 없다면서도 회사별 진행 상황은 대상 회사의 공시를 참고해 달라고 설명했다. 구체적인 매각 일정이나 협상 상황은 확인되지 않았다.
키이스트 매각이 잔금 미지급으로 무산된 상황에서 SM C&C와 SM Life Design의 매각 역시 방침 유지에 그쳐서는 실질적인 구조 개편 성과로 평가하기 어렵다. 향후 인수자 확보와 거래 종결 여부뿐 아니라 매각 전까지의 사업 경쟁력과 수익성 관리도 중요한 변수다.
디어유에 1356억 투자…영업권 3078억의 무게
비핵심 자산 정리가 지연되는 것과 달리 팬 플랫폼 등 핵심 사업에서는 자본 투입과 지배력 확보가 이뤄졌다. 대표적인 사례가 디어유다.
SM은 지난해 약 1356억원을 투입해 디어유 지분 11.42%를 직접 취득했다. 기존 계열사 보유 지분까지 합쳐 그룹 차원의 지배력을 확보하면서 관계기업이던 디어유를 연결 종속회사로 편입했다. 음반과 공연, MD에 이어 팬 커뮤니케이션 플랫폼까지 그룹 사업에 포함하며 IP 수익화 기반을 확대했다.
디어유는 지난해 2분기부터 SM 연결 실적에 반영됐다. SM이 제시한 디어유의 지난해 2분기 매출은 202억원, 영업이익은 74억원이다. 올해는 1분기 매출 234억원·영업이익 97억원, 2분기 매출 234억원·영업이익 94억원을 기록했다.
올해 상반기 실적을 단순 합산하면 매출 468억원, 영업이익 191억원으로 영업이익률은 40.8%다. 이는 SM 연결 매출의 7.4%, 연결 영업이익의 20.9%에 해당하는 규모다. 다만 내부거래 제거와 연결조정을 반영하지 않은 단순 비교치로, 실제 연결 기여액과는 차이가 있다.
SM 측은 디어유 편입 이후 외부 엔터테인먼트사 IP의 입점이 확대되고 중국과 일본 등으로 서비스 지역을 넓히고 있다고 설명했다. 다만 아티스트 입점과 해외 확장에 따른 구체적인 매출 및 이용자 증가 효과는 별도로 제시하지 않았다.
디어유 편입은 사업 포트폴리오뿐 아니라 SM의 재무제표에도 상당한 영향을 미쳤다. 지난해 디어유에 대한 지배력을 확보하는 과정에서 기존 보유 지분을 취득일 공정가치로 재평가하면서 약 2282억원의 회계상 이익이 발생했다. 이는 실제 현금 유입을 수반하지 않는 일회성 손익으로, 디어유가 영업활동을 통해 벌어들인 이익과는 구분된다.
사업결합 과정에서 인식된 영업권도 약 3078억원에 달한다. 이는 새로 지급한 현금 1356억원만으로 산정된 금액이 아니라 기존 보유 지분의 공정가치와 비지배지분, 취득한 순자산의 가치 등을 반영한 결과다.
영업권에는 디어유의 향후 성장성과 수익창출력에 대한 기대가 반영돼 있다. 현재 디어유가 40%대 영업이익률을 기록하고 있다는 점은 긍정적이지만, 높은 수익성이 앞으로도 유지될지는 별개의 문제다. 해외 사업 확장과 신규 IP 확보에 따른 투자 부담이 커지거나 기대했던 현금흐름이 실현되지 않을 경우 영업권 손상 부담이 발생할 수 있다.
따라서 디어유 투자 성과는 연결 편입 과정에서 발생한 일회성 회계이익보다 향후 영업이익과 현금흐름을 얼마나 안정적으로 창출하느냐를 중심으로 평가할 필요가 있다.
중간 지주회사 합병…지배구조 단순화와 남은 과제
핵심 사업에 대한 지배력 확보와 별개로 그룹 내 지배구조를 단순화하는 작업도 진행됐다. SM은 지난해 10월 완전자회사인 에스엠스튜디오스를 무증자 방식으로 흡수합병했다. 중간 지주회사 역할을 하던 법인을 없애고 주요 자회사 지분을 모회사가 직접 보유하도록 한 조치다. 기존 그룹 내부의 지분 보유 구조를 정리한 거래로, 외부 매각대금이 유입되거나 그룹의 실질적인 지배력이 새롭게 확대된 것은 아니다.
올해 상반기에는 미국 음악 퍼블리싱 법인 Kreation Music Rights US도 설립했다. 연결 종속회사 수는 지난해 상반기 말 41곳에서 지난해 말 38곳, 올해 상반기 말 36곳으로 감소했다. 올해 상반기에는 미국 음악 퍼블리싱 법인 1곳이 신규 편입된 반면 스튜디오클론과 해외 소형 법인 2곳이 연결 대상에서 제외됐다.
종속회사 수가 줄어든 것은 그룹 구조에 변화가 있었다는 의미지만, 이를 모두 비핵심 자산 매각의 성과로 볼 수는 없다. 실제 지분 처분과 청산뿐 아니라 중간 지주회사 합병, 연결 범위 변경 등이 함께 반영된 결과이기 때문이다.
SM의 자회사 재편은 비핵심 자산 매각과 핵심 사업 투자라는 두 방향으로 진행되고 있다. 디어유 편입으로 팬 플랫폼 사업의 수익 기반을 확보했지만 키이스트 매각 무산과 SM C&C·SM Life Design의 잔류로 자산 정리는 여전히 미완이다. SM 3.0의 선택과 집중이 성과를 거두려면 남은 자산을 적정 가격에 처분하는 동시에, 디어유 등 핵심 자회사가 투입 자본에 걸맞은 이익과 현금흐름을 지속적으로 창출해야 한다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
