
 Home

[딜사이트 이승주 기자] 대한조선이 자매회사 케이조선의 매각 이후 자본적지출(CAPEX) 확대에 나설지 시장의 관심이 쏠린다. 이번 딜을 통해 대한조선의 모회사 KHI가 약 5000억원에 달하는 자금을 수혈할 수 있다는 점에서다.
대한조선은 그동안 수에즈막스급 원유운반선(SCC) 수주 호황에 호실적을 기록해왔지만 매출 상승 모멘텀이 부족하다는 이유로 주가에 하방압력을 받아왔다. 특히 SCC 신조선가가 지속적으로 상승하는 황금어장에도 13척에 불과한 생산능력(CAPA)이 발목을 잡는 모양새다.
업계에 따르면 연합자산관리(유암코)와 KHI는 스토킹호스(Stalking Horse) 방식을 통해 케이조선 매각을 추진하고 있다. 매각공고 전 인수 후보자를 선정해 거래조건을 구체화한 뒤 공개입찰에 붙이는 구조다.
현 시점 유력한 우선협상대상자는 태광산업이다. 태광산업은 지난달 11일 한국카본과 컨소시엄을 구성해 케이조선 인수의향서(LOI)를 제출했다. 케이조선 매각가는 약 9000억~1조원 수준으로 평가받는다. 케이조선 지분 49.8%를 보유한 KHI의 경우 이번 딜을 통해 약 5000억원의 자금을 수혈할 전망이다.
이에 시장에서는 이번 딜이 대한조선에 미치는 영향에 주목하고 있다. 대한조선은 2022년 KHI 컨소시엄을 통해 2000억원에 피인수된 업체다. 올해 상반기 말 기준으로는 KHI가 지분 46.7%를 보유하고 있으며 케이조선과는 자매회사 관계다. KHI는 2021년 케이조선 인수 이후 대한조선과의 시너지 창출을 시도했지만 별 다른 성과를 거두지 못하고 결국 2024년 12월 유암코에 경영권을 넘겼다.
사실 케이조선과 대한조선은 한 지붕 아래서 서로 발목을 잡는 상황을 연출했다. KHI가 대한조선 인수금융의 금리 인상으로 자금수혈에 한계를 보이면서 케이조선이 선수금환급보증(RG, Refund Guarantee) 발급에 실패한 사례가 대표적이다. RG 발급 심사의 핵심인 모회사의 자금 지원 여부가 발목을 잡은 셈이다. 이 과정에서 케이조선은 2022년 8000TEU급 컨테이너선 8척을 수주하고도 계약을 철회하는 아픔을 겪었다.
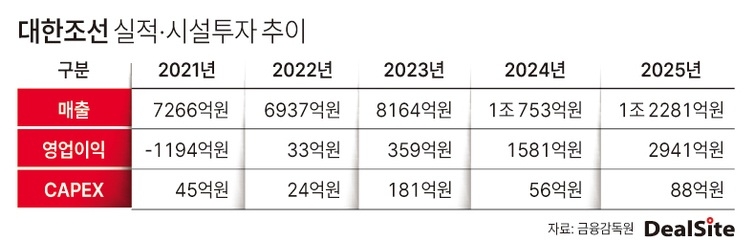
반대로 대한조선의 경우 SCC 시장에서의 입지를 토대로 성장세를 이어왔음에도 신규 투자에 미온적인 태도를 보였다. 이 회사는 올해 상반기 연결기준 6835억원의 매출(전년비 15.4%↑)과 1143억원의 영업이익(172,0%↑)을 올렸지만 같은기간 집행된 CAPEX가 85억원에 불과했다. 올해 2분기 말 가용현금이 7660억원, 연간 현금창출력이 3000억원을 상회하고 올해 배당성향이 3.87%에 불과했다는 점까지 감안하면 대규모 자금을 쌓아두고만 있는 셈이다.
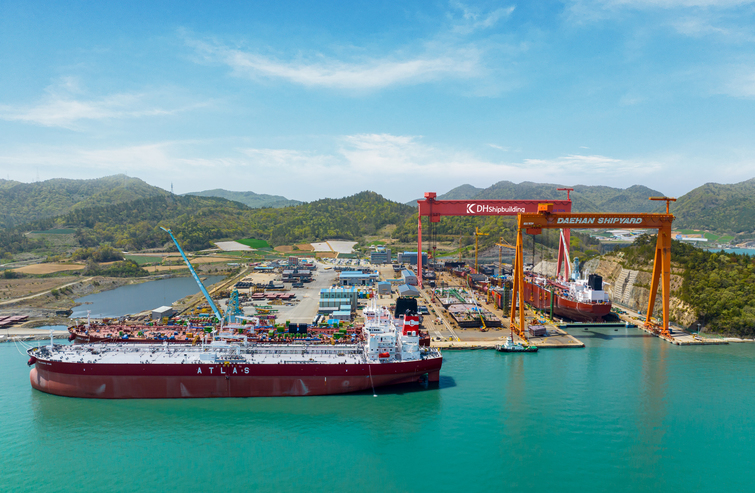
실제 도크의 한계는 주가에 하방압력을 가하는 요인 중 하나로 꼽힌다. 이 회사의 해남조선소는 길이 460m, 폭 72m 규모 드라이도크를 통한 연간 생산능력(CAPA)이 13척 수준에 불과하다. 결국 매출 상승 모멘텀 부족이라는 평가와 함께 대한조선의 주가는 기업공개(IPO) 이후 11만6000원에서 이달 15일 3만9050원(종가기준)까지 66.3% 하락했다. 특히 SCC의 신조선가 상승에도 이미 3.5년에 달하는 수주잔고를 보유하고 있는 탓에 대한조선은 올해 4월부터 일찌감치 수주 랠리를 멈췄다.
물론 대한조선도 이 같은 문제를 인식하고 있는 상태다. 앞서 사측은 저평가를 해소하기 위해 CAPEX 확대 혹은 새로운 주주가치제 제공 방안을 발표한다고 밝힌 바 있다. 현재 업계에서는 도크 증설 가능성에 무게를 싣는다. 대한조선이 올해 컨퍼런스콜에서 도크 증설에 약 5000억원의 자금이 필요하다는 점을 문제로 꼽았지만 모회사 KHI는 케이조선 매각을 마무리한다면 약 5000억원에 달하는 자금을 수혈하게 된다.
이와 관련 시장 관계자는 “KHI가 케이조선 매각 작업을 마무리하면 대한조선을 지원할 수 있는 여력도 충분해질 것”이라며 “현재 중형급 원유운반선 수요가 확대되는 추세를 보면 도크 증설은 대한조선에게 새로운 기회가 될 수 있다"고 말했다.
김주희 미래에셋증권 연구원은 “대한조선의 연이은 수주성과와 호실적에도 주가 괴리는 심화됐다"며 “풍부한 현금 보유액 및 창출력 대비 제한적인 자본 효율화, 주주가치 제고 등이 복합적으로 영향을 미쳤다”고 진단했다.
또 그는 “사측은 증설 계획의 구체화 또는 주주환원 확대안을 소통할 것으로 가이드했다”며 “이를 기점으로 절대적 저평가 해소를 기대해볼만 하다”고 덧붙였다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
