
 Home


[딜사이트 노연경 기자] 동원시스템즈가 기업가치 제고(밸류업) 계획을 내놓은 지 1년여가 지났지만 핵심 지표는 되레 뒷걸음질쳤다. 글로벌 정세 불안으로 주력사업인 포장재 소재 원가 급등과 전방 수요 둔화 등이 겹치며 수익의 발목을 잡고 있어서다. 회사는 새로운 성장 축으로 적극 투자하고 있는 2차전지 소재와 첨단필름사업 등을 통해 돌파구를 마련한다는 계획이다.
동원그룹 내 종합포장재 계열사인 동원시스템즈는 작년 4월 기업가치 제고계획을 통해 연결기준 자기자본이익률(ROE)을 2024년 8.7%에서 중장기 15% 이상으로 끌어올리겠다고 밝혔다. 또한 주가순자산비율(PBR)을 1.4배에서 중장기 2배 이상으로 끌어올리겠다는 목표를 제시했다.
ROE는 회사가 주주 돈인 자기자본을 활용해 얼마나 이익을 냈는지를 보여주는 지표다. ROE가 높을수록 같은 자본으로 더 많은 이익을 내는 기업이라는 뜻이다. PBR은 기업의 순자산을 시장이 몇 배로 평가하는지를 보여준다. PBR 1배는 시가총액이 장부상 순자산과 같다는 의미다. 일반적으로 시장은 안정적으로 높은 ROE를 내는 기업에 더 높은 PBR을 부여한다.
동원시스템즈는 연도별 ROE·PBR 목표치를 따로 제시하지는 않았다. 다만 계획 발표 뒤 첫 연간 실적인 2025년 ROE는 6.2%, PBR은 0.9배로 오히려 각각 하락했다. 중장기 목표 달성 여부를 논하기는 이르지만 출발점은 기대와 반대 방향으로 간 셈이다.
주주환원에서는 일부 진전을 보였다. 회사가 중장기 목표로 제시한 배당성향 30% 이상에 맞춰 2025년 배당성향은 32.7%까지 높아졌다. 하지만 배당 확대만으로는 시장의 평가를 높이는데 한계가 있다는 우려가 나온다. 결국 PBR을 끌어올리려면 이익의 질과 ROE 개선이 뒷받침돼야 한다는 지적이다.
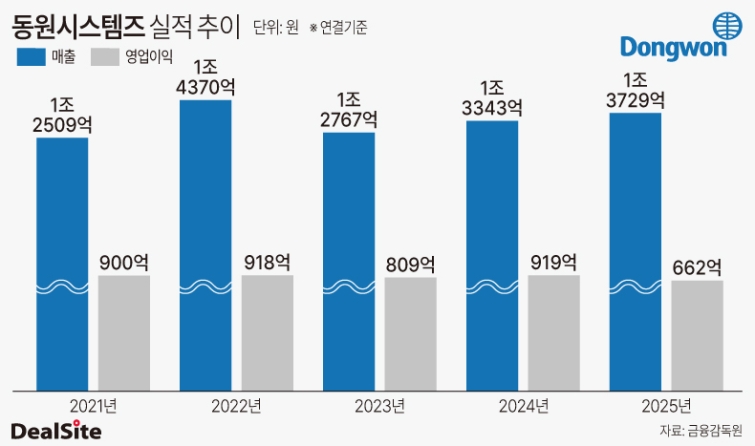
문제는 동원시스템즈의 경우 사업 특성상 외부 변수에 민감하다는 점이다. 동원시스템즈의 매출은 2021년 1조2509억원에서 지난해 1조3729억원으로 늘었다. 반면 영업이익률은 2021년 7.2%, 2022년 6.4%, 2023년 6.3%, 2024년 6.9%, 2025년 4.8%로 뚜렷한 개선 흐름을 만들지 못했다.
지난해에는 매출이 전년보다 2.9% 늘었는데도 영업이익은 28% 줄었다. 매출원가율이 2024년 87.4%에서 지난해 89.1%로 1.7%포인트(p) 상승한 영향이 컸다. 이는 글로벌 정세 불안에 소재인 알루미늄과 나프타 가격 상승 그리고 전방 수요 둔화까지 동시에 겹친 탓이다.
동원시스템즈는 새로운 사업 축으로 키우는 2차전지 소재사업에 기대를 걸고 있다. 이를 위해 원통형 배터리 캔과 양극박을 성장동력으로 적극 육성하고 있으며 지난 4월 330억원을 투자한 아산공장 광폭 압연기 등 양극박 설비 증설도 마쳤다.
업계에서는 동원시스템즈의 2차전지 소재 매출이 본격화되고 시장에 안착한다면 실적 개선과 함께 그간의 기업가치 저평가도 해소될 수 있을 것으로 기대하고 있다.
이와 관련해 동원그룹 관계자는 “알루미늄 등 원재료 가격 상승과 내수 침체 영향으로 수익성이 일시적으로 둔화됐지만 올해 상반기부터 다시 회복세를 보이고 있다”며 “2차전지 소재와 첨단필름 등 신사업 분야 투자 확대를 통해 기업가치를 끌어올릴 것”이라고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
