
 Home

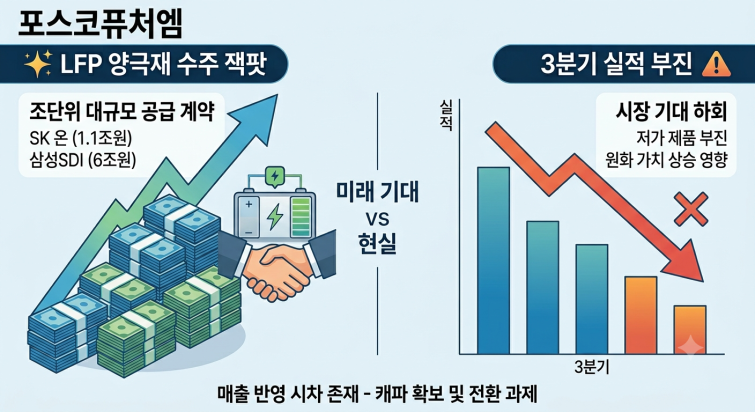
[딜사이트 이우찬 기자] 포스코퓨처엠이 최근 수조원대 리튬인산철(LFP) 양극재 공급 계약을 잇따라 따내며 실적 개선의 기대감을 높이고 있다. 실적 반영이 본격화되면 연매출 1조원이상이 늘어나는 규모다. 다만 단기 실적은 시장 기대치를 하회하며 어려움을 겪는 모습이다. 양극재 캐파 규모와 매출 인식 시점 등을 고려하면 실제 성과로 이어지는 데 시간이 걸릴 것으로 예상된다.
관련 업계에 따르면 회사는 최근 두 달 연속 시장에 대규모 LFP 양극재 공급 계약 소식을 알렸다. SK온, 삼성SDI 등 주요 배터리 업체와 계약하며 수주 잭팟을 터뜨렸다.
SK온은 2027년부터 2029년까지 3년간 포스코퓨처엠에서 1조1000억원의 LFP 양극재를 공급받는다. 해당 양극재는 SK온의 미국 조지아 공장 ESS용 LFP 배터리 생산에 투입될 예정이다. 삼성SDI는 6조원 규모의 LFP 양극재를 장기 공급받기로 합의했다.
포스코퓨처엠 쪽에서 연간 1조원 이상의 매출이 늘어날 것으로 전망되는 낭보로 평가된다. 시장도 반응하고 있다. 주가는 최근 3개월 80% 이상 상승하며 기대감을 나타냈다.
다만 생산캐파를 고려하면 실제 매출로 이어지기까지는 시간이 걸리는 것으로 파악됐다. LFP 생산캐파는 올해 말 기준 1만5000톤(t)에 불과해서다. 2분기 LFP 시제품을 생산했고 포항공장 생산라인 전환으로 연말쯤 양산을 목표로 잡고 있다.
이 같은 수주와 실제 매출 반영 시점의 차이는 단기 실적이 미래 기대치와 상반된 모습을 보이는 이유로 해석된다. 포스코퓨처엠의 3분기 예상 매출과 영업이익은 각각 8166억원, 102억원으로 전망된다. 지난해 동기보다 매출은 7% 감소하고 이익은 85% 줄어들 것으로 예상되는 저조한 실적으로 평가된다.
중국으로 수출하는 저가 제품 판매가 부진했고 미국 전기차 고객사 판매 회복이 이뤄지지 않은 것으로 파악됐다. 영업이익 측면에서는 원화가치 상승에 따른 재고평가손실 발생 영향을 받았다.
내년 하반기 이후가 돼야 최근 맺은 LFP 양극재 장기 공급계약이 매출로 본격 반영될 것으로 예상된다. SK온과 삼성SDI에 연간 납품하게 될 LFP 양극재 캐파는 각각 3만톤, 6만톤가량이다. 지금 회사의 캐파는 연말 기준 1만5000톤이다. 포항 양공장 공장의 삼원계 라인을 LFP로 바꾸고 있는데 내년 이후 전환 작업이 마무리될 것으로 전망된다. 라인 전환 속도가 빨라질수록 매출 증가 폭도
장정훈 삼성증권 연구원은 “포스코퓨처엠의 LFP 캐파는 올해 말까지 1만5000톤으로 내년 포항의 전환 가능 잔여 캐파를 빠르게 전화해야 한다”고 밝혔다.
포스코퓨처엠 관계자는 “올해 말부터 LFP 양극재를 생산할 예정으로 수주 상황에 맞춰 생산캐파를 확보할 계획이다"며 “실적 측면에서는 올해 바닥을 지나가고 있는 시점 같다”고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
