
 Home

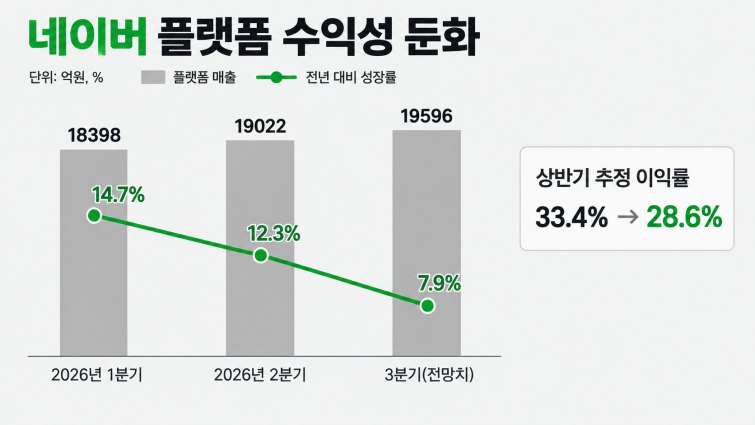
[딜사이트 변한석 기자] 네이버의 핵심 수익원인 플랫폼 사업의 수익성이 하락하고 있다. 지난해 30%대 초중반을 유지했던 플랫폼 이익률은 올해 들어 20%대로 낮아졌다. 증권가는 3분기 플랫폼 매출 성장률도 한 자릿수로 둔화할 것으로 예상하고 있다.
업계에 따르면 네이버의 올해 상반기 플랫폼 부문 추정 이익률은 28.6%다. 지난해 같은 기간보다 4.8%포인트 하락한 수치다. 같은 기간 플랫폼 부문 이익은 1조1025억원에서 1조720억원으로 2.8% 감소한 것으로 추정된다.
플랫폼 부문 이익률 하락에는 인프라 운영비와 스포츠 중계권, 쇼핑 마케팅 비용 증가 등이 영향을 미쳤다. 1분기에는 AI 인프라 투자와 밀라노 동계올림픽·리그 오브 레전드 챔피언스 코리아(LCK) 중계권 확보에 따른 비용이 반영됐다. 2분기에도 월드컵 중계권과 쇼핑 마케팅 관련 비용이 수익성에 부담을 줬다.
3분기에는 플랫폼 매출 증가율도 낮아질 전망이다. 증권가에 따르면 네이버의 3분기 플랫폼 매출은 1조9596억원으로 전년 동기 대비 7.9% 증가할 것으로 예상된다. 수익성은 매출 성장률이 더 높았던 2분기에도 악화됐다. 2분기 플랫폼 매출은 전년 동기 대비 12.3% 증가한 1조9022억원을 기록했다. 플랫폼 부문 추정 이익은 전년 동기 5537억원에서 5421억원으로 감소했다.
3분기에는 비용 부담도 이어질 전망이다. 쇼핑 마케팅과 네이버페이 커넥트 단말기 프로모션 확대 등으로 3분기 연결 마케팅비가 전년 동기 대비 26.8% 증가할 것이라는 예상이다. 같은 기간 연결 영업이익은 14.0% 감소한 4909억원으로 추정된다.
사업별로는 광고와 서비스 매출 성장률이 모두 둔화할 전망이다. 광고 매출 성장률은 2분기 7.5%에서 3분기 5.9%로, 서비스 매출 성장률은 같은 기간 31.3%에서 14.5%로 낮아질 것으로 예상된다.
서비스 매출 성장률이 크게 둔화하는 이유가 지난해 커머스 수수료 인상에 따른 기저효과 소멸에 있다는 분석이 나온다. 네이버는 지난해 6월 수수료 체계를 개편했다. 같은 해 3분기 서비스 매출은 전년 동기 대비 49.0% 증가했다. 광고 매출에는 추석 연휴가 지난해 10월에서 올해 9월로 이동한 영향이 반영될 것으로 예상된다.
이효진 메리츠증권 연구원은 “추석 영향으로 커머스 매출과 광고에 부담을 가중시켰다”며 “계절성 영향이기 때문에 4분기 정상화될 것으로 예상한다”고 분석했다.
네이버는 AI 기반 광고 고도화와 네이버플러스 스토어, N배송 확대를 통해 플랫폼 사업을 강화하고 있다. 광고 지면 최적화와 타기팅 기술을 적용해 광고 효율을 높이고, 커머스에서는 쇼핑 이용자 확보와 배송 경쟁력 강화에 집중하고 있다.
정의훈 유진투자증권 연구원은 “AI브리핑 광고 등 신규 지면의 기여는 아직 제한적”이라며 “27년부터 본격 확대될 것”이라고 했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
