
 Home

[딜사이트 김규희 기자] 사모펀드(PEF) 운용사 VIG파트너스가 에어프레미아 경영권 인수에 나선 가운데 약 1000억원 규모의 자금을 먼저 투입한 것으로 파악된다. 인수 협상과 함께 대상 회사의 재무 정상화를 지원하며 거래 기반을 다지는 의도다. 이스타항공과 연계한 볼트온도 고려하지만 현재는 에어프레미아를 별도의 투자 건으로 접근하는 투트랙 전략에 우선순위를 두고 거래 구조를 마련하는 것으로 전해진다.
13일 투자은행(IB) 업계에 따르면 VIG는 에어프레미아 인수를 위한 우선협상대상자 선정과 함께 거래 정상화를 위해 약 1000억원을 이미 투입한 것으로 알려졌다. 국내 금융기관 등을 상대로 후속 자금조달 방안을 검토하면서 경영권 인수 조건을 구체화하고 있다. VIG의 협상지위는 단순한 우선협상자 수준을 넘어서 이미 인수자 지위를 차지한 것으로 보인다.
이번 선투입은 에어프레미아가 추진한 1100억원 규모 유상증자와 맞물린 것으로 분석된다. 에어프레미아는 지난 7월 주주우선배정 방식으로 보통주 5억5000만주를 발행해 1100억원을 조달하겠다고 발표했다. 당시 제시한 신주 배정기준일은 8월19일이며 청약일과 납입일은 각각 9월18일과 9월29일이었다. 국토교통부에 제출한 재무구조 개선 계획에 따라 자본을 확충하고 사업 기반을 강화하기 위한 목적이다.
VIG의 선투입 규모는 에어프레미아가 증자를 통해 조달하려던 금액의 대부분에 해당한다. 인수 협상과 자본 확충 일정이 겹친 점까지 고려하면 VIG가 증자 과정에서 약 1000억원을 공급하며 재무구조 개선을 뒷받침한 것으로 풀이된다. 경영권 인수 절차를 마무리하기에 앞서 대상 회사의 자본 확충부터 지원한 셈이다.
이는 기존 주주에게 인수대금을 지급하는 구주 거래와는 의미가 다르다. 구주 인수대금은 매도 주주에게 돌아가지만 증자로 유입된 자금은 회사의 재무구조와 운영 기반을 보강하는 데 쓰인다. VIG의 에어프레미아 투자는 지배주주 교체와 함께 회사에 필요한 자금을 공급하는 작업이 병행되는 구조로 읽힌다.
선투입 자금은 전체 인수 구조를 살펴볼 때도 중요한 요소로 분석된다. 경영권 확보에 필요한 대금과 회사에 투입하는 신규 자금을 함께 고려해야 실제 투자 부담을 가늠할 수 있기 때문이다. 이미 공급한 자금이 최종 거래 조건에 어떻게 반영되는지와 인수 이후 추가로 필요한 자금을 어떻게 마련할지가 후속 자금조달의 핵심이다.
VIG는 에어프레미아 인수 이후 이스타항공과의 통합 여부를 두고 고민을 이어가고 있다. 시장에서는 이스타항공을 보유한 VIG가 에어프레미아까지 인수하면 두 회사를 결합해 중·단거리부터 장거리까지 노선망을 넓힐 가능성이 거론돼 왔다. 같은 운용사가 항공사 두 곳을 확보한다는 점에서 볼트온 투자로 보는 시각이다.
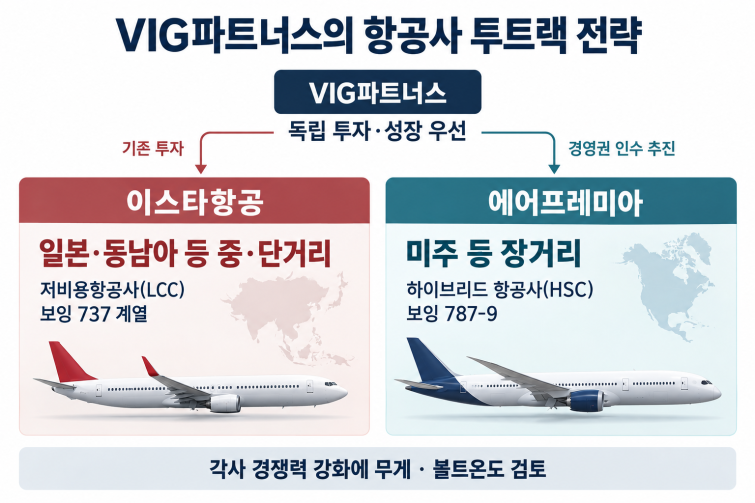
VIG는 볼트온 전략을 살펴보면서 에어프레미아 자체의 사업성과 기업가치 개선 여력을 중심으로 독자 경영하는 투자 구조도 함께 검토하고 있는 것으로 알려졌다. 이스타항공과의 결합 효과에만 기대기보다 두 항공사의 경쟁력을 각각 높이는 방안에 무게를 두고 있다는 의미다. 향후 통합 여부와 별개로 에어프레미아가 독립적으로 투자 성과를 낼 수 있는지를 점검하는 것으로 풀이된다.
두 회사는 주력 시장과 사업 모델부터 다르다. 이스타항공은 일본과 동남아 등 중·단거리 노선 중심의 저비용항공사(LCC)다. 에어프레미아는 미주 장거리 노선에 강점을 둔 하이브리드 항공사로 대형 항공사의 서비스와 합리적인 운임을 결합하는 모델을 표방한다. 운용 기종도 이스타항공은 보잉 737 계열인 반면 에어프레미아는 보잉 787-9를 기반으로 한다.
노선망은 상호 보완적이지만 이를 활용하는 방식이 반드시 법인 합병일 필요는 없다. 운항 거리와 기종이 다른 만큼 정비와 승무원 운용 등에서도 서로 다른 체계가 필요하다. 각각의 브랜드와 운영 기반을 유지하면서 협력 가능한 영역을 찾는 방식도 선택지가 될 수 있다. 독립 투자와 사업 협력을 함께 추진할 여지가 있는 셈이다.
투트랙 전략에서는 각 회사의 수익성과 재무 안정이 중요하다. 에어프레미아가 미주 노선이라는 사업 기반을 갖췄더라도 항공기 리스료와 정비비 등 비용 부담을 관리하지 못하면 외형 확대가 투자 성과로 이어지기 어렵다. 자본 확충으로 재무 기반을 보강한 뒤 영업에서 현금을 창출하는 구조를 만드는 작업이 뒤따라야 한다.
약 1000억원의 선투입은 이러한 정상화 작업을 인수 협상 단계부터 시작했다는 의미를 갖는다. 앞으로는 경영권 확보와 후속 운영에 필요한 자금을 조달하면서 에어프레미아의 독립적인 성장 기반을 마련하는 것이 과제다. 두 항공사의 통합이나 협력 범위도 각 회사의 사업 경쟁력과 결합 실익을 바탕으로 구체화될 것으로 보인다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
