
 Home

[딜사이트 최유라 기자] 에어프레미아가 1100억원 규모 주주배정 유상증자 자금 조달에 자신감을 보이고 있다. 국토교통부가 정한 재무구조 개선 명령 시한인 이달 말에 맞춰 재무구조 개선에 나섰다. 에어프레미아는 목표액 전액 조달에 문제가 없다는 입장이다. 다만 증자로 확충한 자본을 유지하는 데는 환율과 유가가 주요 변수로 작용할 전망이다. 증자로 자본을 양수로 돌려놓더라도 외화부채가 많아 환율이 오르면 다시 자본이 줄어들 수 있기 때문이다.
23일 관련업계에 따르면 에어프레미아는 오는 29일 1100억원 규모 유상증자 대금 납입을 앞두고 있다. 주당 200원에 보통주 5억5000만주를 발행해 1100억원을 조달하는 구조다.
에어프레미아는 자금 조달에 자신감을 내비치고 있다. 회사 관계자는 "유상증자는 계획대로 진행되고 있고 1100억원 조달에는 큰 문제가 없을 것으로 보인다"고 설명했다.
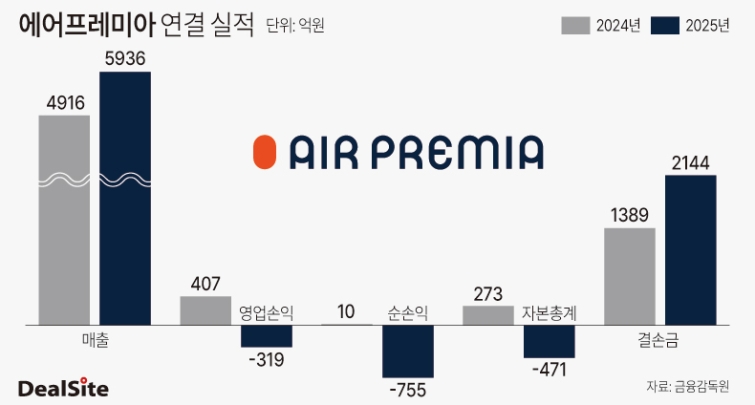
지난해 말 기준 에어프레미아의 자본잠식률은 132%로 완전자본잠식 상태다. 수년간 순손실이 누적된 영향이다. 실제 에어프레미아는 2022년 486억원, 2023년 210억원의 순손실을 기록했다. 2024년에는 10억원의 순이익을 내며 흑자 전환했지만, 2025년 다시 755억원의 순손실을 내며 적자로 돌아섰다.
계획대로 조달되면 자본총계는 지난해 말 기준 마이너스(-) 471억원에서 약 629억원으로 돌아선다. 완전자본잠식에서는 벗어나는 셈이다. 앞서 9:1 무상감자로 자본금을 1468억원에서 163억원으로 낮춘 만큼 유증 후 자본금은 약 1263억원이 된다. 단순 계산한 자본잠식률은 약 50.2%다. 국토부가 요구한 50% 미만 기준을 소폭 웃돈다.
다만 증자로 확충한 자본이 유지될지는 환율이 변수다. 에어프레미아는 항공기와 엔진 리스 등에서 외화 지급 부담을 안고 있다. 지난해말 리스부채는 1조505억원으로 전체 부채 1조3337억원의 79%에 달했다. 원화가치가 떨어지면 외화부채의 원화 환산액이 늘어나 손익에 부담이 된다.
규모도 적지 않다. 에어프레미아의 외화부채에서 외화자산을 뺀 순외화부채는 7억7341만달러다. 감사보고서에 따르면 환율이 10% 상승할 경우 세전순손익에 미치는 영향은 1083억원에 달한다.
21일 기준 원·달러 매매기준율은 1376원이다. 지난해말 1447.7원과 비교하면 약 5% 내렸다. 이를 지난해말 기준으로 단순 계산하면 환율 하락으로 약 540억원의 손익 개선 효과가 생긴 것으로 볼 수 있다. 지난해와 같은 755억원의 순손실을 가정하면 손실의 상당 부분을 줄일 수 있는 규모다.
환율 외에 유가도 관건이다. 지난해 연료유류비는 1933억원으로 영업비용의 31%를 차지했다. 최근 들어 유가가 다시 오름세로 돌아선 만큼 비용 부담 확대 여부를 지켜볼 필요성도 있다.
에어프레미아 관계자는 "환율 하락은 긍정적인 요인이지만 유가가 다시 오르고 있어 두 변수를 함께 봐야 하는 상황"이라고 짚었다.
이렇다 보니 에어프레미아는 유상증자를 단순한 자본 확충에 그치지 않고 재무구조 개선과 사업 경쟁력 강화의 계기로 삼겠다는 입장이다. 박광은 에어프레미아 경영본부장은 유상증자 발표 당시 "이번 유상증자는 재무구조 개선과 지속 가능한 성장을 위한 기반을 마련하는 과정"이라며 "사업 경쟁력을 지속적으로 높여 고객과 시장의 신뢰에 부응해 나가겠다"고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
