
 Home


[딜사이트 김주연 기자] 삼성전자가 3분기에만 영업이익 107조4000억원을 기록하며 국내 기업 사상 처음으로 분기 영업이익 100조원 시대를 열었다. 업계에서는 반도체 호황과 함께 삼성전자의 적극적인 D램 판가 인상 정책이 실적 개선을 이끌었다는 평가가 나온다.
4분기에도 이 같은 흐름이 이어질 전망이다. 메모리 공급 부족이 지속되는 가운데 고대역폭메모리(HBM) 매출도 늘어나면서 실적 기여도가 확대될 것으로 예상된다. 4분기 실적이 시장 전망치에 부합할 경우 올해 연간 영업이익은 370조원에 육박할 것으로 보인다.
삼성전자는 8일 발표한 잠정 실적에서 3분기 연결 기준 영업이익이 107조4000억원으로 집계됐다고 밝혔다. 전년 동기 대비 782.5% 증가한 수치로, 역대 최대 분기 실적이다. 같은 기간 매출은 195조원으로 126.6% 늘었다.
아직 사업부별 구체적인 실적은 공개되지 않았지만, 업계에서는 영업이익의 대부분이 반도체 사업을 담당하는 디바이스솔루션(DS)부문에서 나온 것으로 추정하고 있다.
메리츠증권은 삼성전자의 3분기 사업부분별 실적이 ▲DS부문 영업이익 110조원 ▲삼성디스플레이 영업이익 1조1000억원 ▲모바일·네트워크(MX·NW)사업부 영업손실 1조8000억원 ▲TV·가전(VD·DA)사업부 영업손실 4000억원을 기록한 것으로 예상했다. DS부문에서는 메모리사업부가 111조9000억원의 영업이익을 거뒀지만 시스템LSI·파운드리사업부에서 1조9000억원의 영업손실이 발생했다고 분석했다.
3분기 실적 개선의 배경에는 전 세계적인 메모리 반도체 공급 부족에 따른 가격 상승이 자리했다. 인공지능(AI) 서버를 중심으로 메모리 수요가 확대되는 가운데 공급이 이를 따라가지 못하면서 D램과 낸드 가격이 가파르게 오르는 추세다.
시장조사업체 D램익스체인지에 따르면 지난 9월 PC용 D램 평균 가격은 26달러로 전월 대비 1달러 상승하며 역대 최고치를 기록했다. 메모리카드·USB용 낸드플래시 평균 가격도 30.6달러로 전월보다 0.1달러 올라 21개월 연속 상승세를 이어갔다.
이런 상황에서 삼성전자의 적극적인 메모리 판가 인상 정책도 실적 개선에 힘을 보탠 것으로 보인다. 삼성전자가 수익성 중심의 판매 전략을 통해 D램과 낸드 평균판매가격을 큰 폭으로 끌어올렸다는 분석이다.
메리츠증권에 따르면 삼성전자의 3분기 D램과 낸드 평균판매가격(ASP)은 전 분기 대비 각각 20.1%, 19.0% 상승한 것으로 추정된다. 반면 같은 기간 제품 출하량 증가율은 D램 3.4%, 낸드 4.2%에 그쳤다.
메리츠증권은 "전 분기에 이어 DS 특별경영성과급 충당금이 반영되며 손익에 일부 영향을 미칠 것"이라면서도 "삼성전자의 ‘수익성 극대화’ 판가 정책이 산업 우위 구도를 조성할 것으로 보인다"고 분석했다.
시스템LSI·파운드리사업부는 3분기도 적자가 지속됐지만 턴어라운드 가능성이 점차 높아지고 있다. 파운드리 가동률 상승과 HBM4 베이스다이 생산 확대 등에 힘입어 수익성이 점차 개선되고 있다는 평가다. 다만 미국 테일러팹 가동에 따른 비용 부담은 이어질 것으로 보인다.
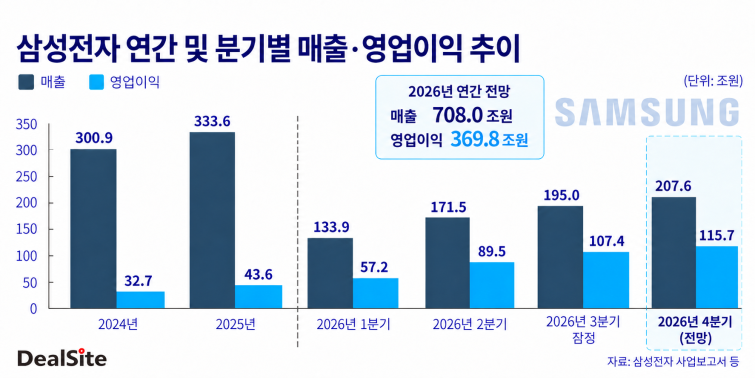
업계에서는 4분기에도 3분기를 뛰어넘는 호실적이 이어질 것으로 전망하고 있다. 에프앤가이드 컨센서스에 따르면 삼성전자는 4분기 매출 207조5682억원, 영업이익 115조7468억원을 기록할 것으로 전망된다. 이를 반영하면 삼성전자는 올해 연간 매출 약 708조원, 영업이익 369조원을 기록하며 연간 영업이익률이 50%를 웃돌 것으로 관측된다.
4분기에는 범용 메모리 가격 상승세가 이어지는 가운데 6세대 고대역폭메모리(HBM4)의 실적 기여도도 한층 커질 전망이다. 삼성전자가 HBM4 공급을 본격적으로 확대하면서 고부가 메모리 제품의 매출 비중이 높아질 것이란 예상이다.
삼성전자는 앞서 2분기 실적 발표 콘퍼런스콜에서 3분기 HBM4 매출이 전 분기 대비 3배 이상 증가하고, 하반기 HBM 매출에서 HBM4가 차지하는 비중이 60%를 웃돌 것으로 전망했다. 업계에 따르면 엔비디아와 주요 하이퍼스케일러 등의 HBM4 평가가 마무리되면서 제품 양산이 확대되고 공급 물량도 빠르게 늘어나는 추세다.
유진투자증권은 삼성전자의 HBM 매출이 3분기 7조원에서 4분기 8조7000억원으로 24% 증가할 것이란 예측을 내놨다. HBM 출하량 증가(전분기 대비 20%)와 함께 평균판매가격(ASP)도 상승하면서 수익성이 개선될 것이라는 분석이다. 특히 HBM4 베이스다이 생산 증가는 파운드리사업부의 매출 확대에도 긍정적으로 작용할 것으로 전망된다.
유진투자증권은 "메모리와 파운드리를 연계한 턴키 비즈니스의 시너지가 AI 반도체 시장 내 경쟁력을 높이고 메모리 시장 점유율 확대에도 기여할 것"이라며 "적극적인 메모리 가격 인상 정책으로 업계 최고 수준의 혼합 평균판매가격(Blended ASP)도 장기간 유지할 것으로 예상된다"고 전망했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
