
 Home

[딜사이트 박관훈 기자] 코웨이 지분을 추가 매입할 돈으로 빚부터 갚고 주주에게 돌려주라는 얼라인파트너스의 문제 제기와 달리, 넷마블은 올해 상반기 대규모 차입금 상환과 주주환원을 병행했다. 코웨이 지분 확대를 추진하면서도 재무 부담을 낮추고 게임 본업에 대한 투자도 이어간 것이다. 코웨이에서 유입되는 배당금과 지분법이익까지 늘면서 자본배분 논쟁의 초점도 자금 여력에서 추가 투자의 효율성으로 옮겨가고 있다.
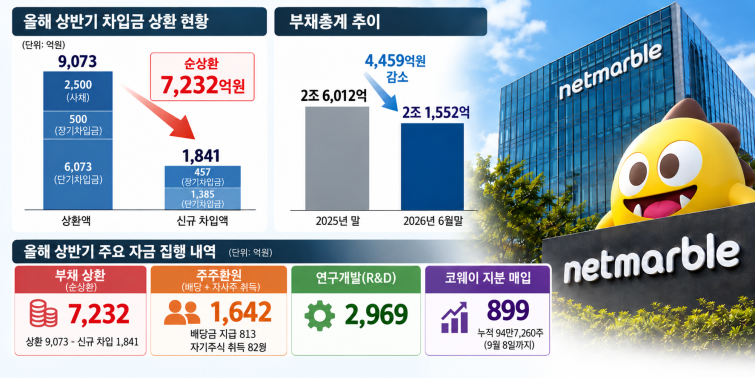
14일 금융감독원 전자공시시스템에 따르면 넷마블은 올해 상반기 단기차입금 6073억원, 장기차입금 500억원, 사채 2500억원 등 총 9073억원을 상환했다. 같은 기간 신규 차입은 단기차입금 1385억원, 장기차입금 457억원 등 약 1842억원으로, 이를 차감한 차입금 순상환 규모는 약 7231억원이다.
넷마블의 대규모 차입금 상환은 지난 4월 얼라인이 제기했던 자본배분 논란과 맞닿아 있다. 당시 넷마블이 코웨이 주식 추가 취득에 최대 1500억원을 투입하기로 하자 얼라인은 해당 금액이 넷마블의 지난해 지배주주 당기순이익 2250억원의 67%에 달한다고 지적했다. 2025년 말 기준 순차입금도 7577억원에 달하는 만큼 코웨이 투자보다 차입금 상환이나 자사주 매입·소각 등을 우선할 수 있다는 주장이었다.
하지만 넷마블의 실제 자금 집행은 코웨이 지분 확대가 부채 상환을 가로막을 수 있다는 우려와 다른 양상을 보여준다. 재무상태표상 부채총계는 지난해 말 2조6012억원에서 올해 6월 말 2조1552억원으로 약 4460억원 감소했다. 지난 3월에는 만기가 도래한 제2-1회 무보증 공모사채 2500억원을 전액 상환하면서 공모사채 잔액이 3997억원에서 1499억원으로 줄었다.
재무구조 개선에는 기존 투자자산의 현금화도 활용됐다. 넷마블은 지난 2월 하이브 주식 88만주를 3207억6000만원에 처분하면서 회사채 상환과 재무구조 개선을 매각 목적으로 제시했다. 기존 투자자산을 유동화해 차입금 부담을 낮추는 한편, 코웨이 지분을 추가 확보하는 방향으로 자본을 재배분한 셈이다.
이 같은 차입금 축소와 투자자산 매각을 바탕으로 넷마블은 올해 상반기 말 순현금 상태로 전환했다는 입장이다. 지난해 말 7577억원에 달했던 순차입금 부담이 크게 완화되면서 코웨이 추가 투자에 필요한 재무적 여력도 확보했다는 설명이다.
주주환원 역시 코웨이 지분 확대와 별개로 진행됐다. 넷마블은 상반기 배당금 지급에 813억원, 자기주식 취득에 828억원을 투입했다. 두 항목을 합친 현금 지출은 약 1641억원이다. 올해 2월에는 향후 3년간 연결 조정 지배주주순이익의 40% 범위 내에서 배당과 자사주 취득·소각을 시행하는 중장기 주주환원 정책도 수립했다.
게임 본업에 대한 투자도 전년과 비슷한 수준을 유지했다. 넷마블의 올해 상반기 연구개발비는 2969억원으로 지난해 같은 기간 3037억원보다 68억원(2.2%) 감소했다. 코웨이 지분 확대와 차입금 상환을 추진하는 과정에서도 연구개발에 연간 수천억원 규모의 자원을 투입하는 기조를 이어간 것이다.
이와 동시에 코웨이 지분도 꾸준히 늘렸다. 넷마블은 올해 상반기까지 코웨이 주식 43만2000주를 399억7300만원에 취득했다. 이후에도 장내매수를 이어가면서 9월까지 누적 취득 물량은 94만7260주, 투입 금액은 899억원대로 확대됐다.
결과적으로 넷마블은 코웨이 지분 확대와 차입금 상환, 주주환원을 양자택일하지 않았다. 실제 자금 집행을 통해 세 가지를 병행하면서 얼라인이 제기했던 재무 부담 우려도 상당 부분 완화한 모습이다. 자본배분 논쟁의 무게중심이 자금 여력 자체보다 코웨이 추가 투자의 경제적 효용으로 이동하는 배경이다.
넷마블이 코웨이 지분 확대를 추진하는 데는 기존 투자에서 발생하는 수익도 중요한 근거로 작용하고 있다. 코웨이는 현재 넷마블의 주요 이익 기여 자산 가운데 하나다. 넷마블이 코웨이에서 받은 배당금은 2024년 250억원에서 지난해 487억원으로 늘었고, 올해 상반기에만 494억원을 기록했다. 올해 상반기 배당 수령액이 이미 지난해 연간 규모를 넘어섰다.
회계상 이익 기여도 확대됐다. 넷마블이 코웨이에서 인식한 지분법이익은 올해 상반기 788억원으로 지난해 같은 기간 540억원보다 248억원(45.9%) 증가했다. 관계기업 가운데 가장 큰 규모다. 배당을 통한 현금 유입과 지분법이익을 통한 실적 기여가 동시에 확대되면서 코웨이는 넷마블의 핵심 투자자산으로 자리 잡고 있다.
이 같은 수익 기여는 코웨이 추가 지분 확보가 단순한 경영권 방어를 넘어 재무적 투자 성격도 갖고 있다는 넷마블의 논리를 뒷받침한다. 추가로 확보한 지분만큼 향후 배당 수령액과 지분법이익 기여도 늘어날 수 있기 때문이다. 반면 코웨이 주가가 지난 4월 7만2000원에서 최근 10만원대로 상승하면서 신규 매입분의 투자수익률을 확보하는 데는 이전보다 높은 부담이 따르게 됐다.
넷마블 관계자는 “코웨이 지분 추가 취득에 앞서 이미 고배당 요건을 충족하는 현금배당과 자사주 매입·소각을 실시했고, 투자자산 매각 등을 통해 차입금을 지속 상환해 올해 상반기 말 기준 순현금 상태로 전환했다”고 밝혔다. 이어 “이러한 재무 여력을 바탕으로 추가적인 현금 창출이 가능한 우량 자산에 투자하는 것이 주주가치 제고에 부합한다고 판단했다”고 설명했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
