
 Home

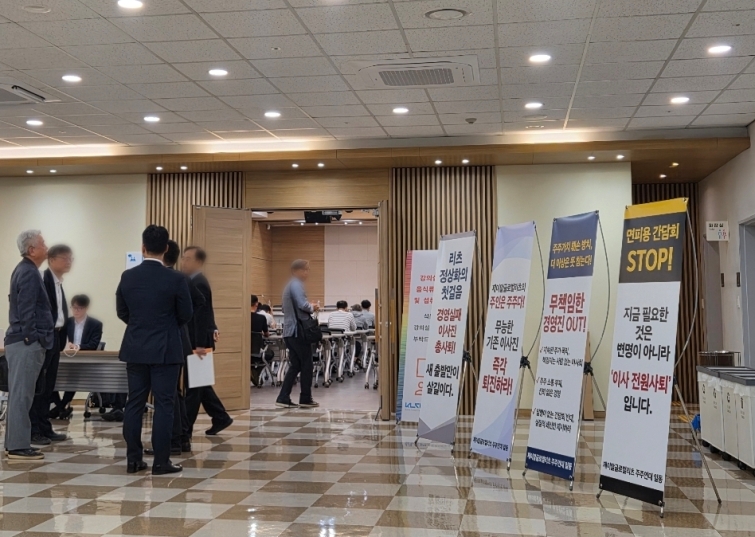
[딜사이트 김정은 기자] 제이알글로벌리츠가 유동성 위기로 자율구조조정지원(ARS) 절차에 들어간 가운데 주주구조와 경영 책임 문제가 부각되고 있다. 최대주주 지분율이 10%에 못 미치는 데다 자산관리회사(AMC)와 이사회 역시 직접적인 자본 투입 없이 리츠를 운용해온 구조여서 향후 정상화 과정에서 손실과 비용 부담 주체를 둘러싼 공방이 이어질 전망이다.
8일 업계에 따르면 제이알글로벌리츠의 최대주주는 미래에셋자산운용으로 지분 9.93%를 보유하고 있다. 삼성자산운용도 5%대 지분을 보유하고 있으며 KB증권, 화인자산운용, 국민연금 등 여러 기관투자자가 지분을 나눠 갖고 있다.
국내 상장 리츠 23곳 가운데 최대주주 지분율이 10% 이하인 곳은 마스턴프리미어리츠, NH프라임리츠, 제이알글로벌리츠 등 3곳 정도다. 이 가운데 제이알글로벌리츠는 유동주식 비율도 약 90%에 달해 특정 주주에게 지분이 집중되지 않은 구조가 두드러진다.
소액주주 규모 역시 국내 상장 리츠 가운데 가장 많은 수준이다. 제이알글로벌리츠가 지난 5월 제출한 사업보고서에 따르면 2025년 말 기준 전체 주주는 2만8209명이다. 이 가운데 소액주주는 2만8200명으로 전체 주주의 99.97%를 차지했다. 이들이 보유한 주식은 1억4532만7241주로 전체 발행주식의 73.63%에 달한다.
이는 공모를 통해 다수의 개인투자자가 유입된 데다 최대주주 지분율도 낮아 특정 주주에게 지분이 집중되지 않은 결과로 풀이된다. 롯데리츠나 한화리츠처럼 그룹 계열사가 상당한 지분을 보유한 스폰서형 리츠와는 구조가 다르다. 스폰서형 리츠는 그룹 계열사 등 주요 주주가 명확해 필요할 경우 자금 투입이나 주요 의사결정을 주도할 수 있다는 점에서 차이가 있다.
AMC와 최대주주가 분리돼 있다는 점도 스폰서형 리츠와 다른 부분이다. 스폰서형 리츠는 그룹 계열사 등 주요 주주가 AMC와 이해관계를 공유하는 경우가 많다. 리츠 가치 하락이 주요 주주의 손실로 이어지는 만큼 위기 대응 과정에서도 이해관계가 비교적 명확하다.
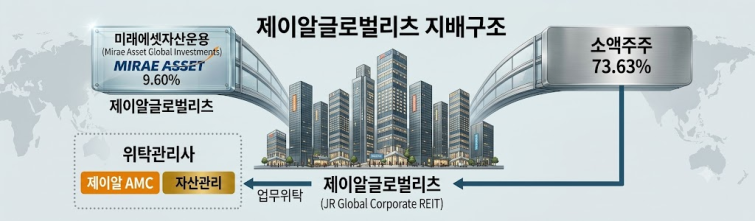
반면 제이알글로벌리츠의 AMC는 제이알투자운용으로, 최대주주인 미래에셋자산운용과 별개의 회사다. 최대주주와 AMC가 분리된 데다 주주 역시 광범위하게 분산돼 있어 리츠의 성과와 위험을 가장 크게 부담하면서 경영을 주도하는 주체가 뚜렷하지 않다.
이 같은 구조는 평상시에는 공모 리츠의 분산된 소유구조로 작동하지만, 위기 상황에서는 책임 소재가 불분명해지는 요인이 될 수 있다. 특히 주요 주주나 운용사가 리츠 지분을 상당 부분 보유하지 않은 만큼 경영 성과에 따른 이익과 손실을 직접적으로 부담하는 정도가 제한적이다. 또 유동성 위기가 현실화되면 추가 자금 조달이나 소송 비용 등 정상화에 필요한 부담은 결국 다수의 주주에게 돌아갈 수 있다.
주주들이 문제 삼는 지점도 이 부분이다. 리츠의 가치 하락으로 직접적인 손실을 보는 주주는 2만8200명에 달하는 소액주주인 반면, AMC와 이사회 등 경영에 관여하는 주체의 경제적 이해관계는 상대적으로 제한적이라는 것이다. 이에 따라 경영 과정에서 위험을 감수하고 선제적으로 대응할 유인이 충분했는지를 두고 논란이 커지고 있다.
특히 현재 진행 중인 ARS 과정에서도 이 같은 구조가 다시 드러나고 있다. 특정 대주주가 자금 투입과 주요 의사결정을 주도하는 스폰서형 리츠와 달리 제이알글로벌리츠는 이해관계가 분산된 만큼 정상화 과정에서 책임과 비용 부담 주체를 어떻게 정리하느냐가 핵심 과제로 꼽힌다. 향후 ARS 과정에서 주주와 AMC, 이사회 간 조율이 쉽지 않을 전망이다.
제이알글로벌리츠의 한 주주는 “국내에서도 손꼽힐 정도로 최대주주 지분율이 낮고 소액주주들이 분산돼 있는 데다 AMC와 주주 간 연결고리도 약한 만큼 지배구조 자체에 취약한 부분이 있다”고 지적했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
