
 Home

[딜사이트 이솜이 기자] 교보그룹 품에 안긴 SBI저축은행이 몸집부터 줄이고 있다. 부동산 신용공여를 1년 새 40% 가까이 걷어내고 위험가중자산(RWA)을 축소하면서 국제결제은행(BIS) 기준 자기자본비율은 20%에 육박했다. 총자산과 순이익이 나란히 뒷걸음쳤지만 당장의 외형과 수익보다 위험을 줄여 자본 방어력을 높이는 데 무게를 실은 모습이다.
특히 교보생명에서 리스크관리 담당 상무를 지낸 노경원 상무이사가 SBI저축은행 최고리스크관리책임자(CRO)로 이동하면서 이 같은 흐름은 더욱 뚜렷해지고 있다. 강도 높은 자본관리가 필요한 보험사를 주력 계열사로 둔 교보그룹의 '안전 우선' 경영 기조가 SBI저축은행에도 빠르게 자리 잡고 있다는 평가다.
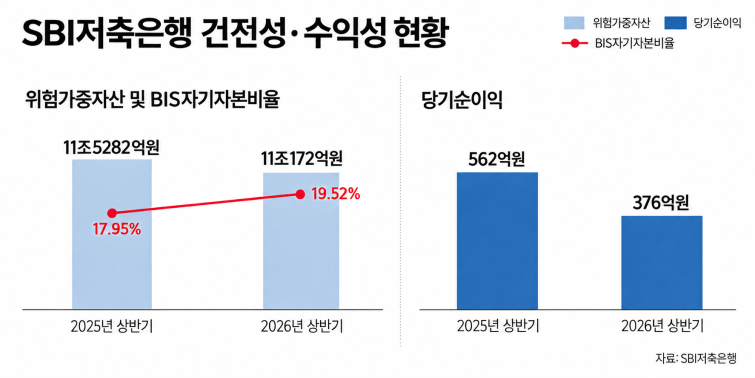
6일 저축은행업계에 따르면 올해 상반기 말 SBI저축은행의 위험가중자산(RWA)은 11조172억원으로 전년 동기(11조5282억원) 대비 4.4% 감소했다. RWA란 저축은행이 보유한 자산별로 신용위험 정도에 따라 가중치를 곱해 산출한 금액을 가리킨다.
RWA 축소는 자본적정성 개선에도 힘을 보탰다. 2026년 상반기 말 SBI저축은행의 BIS 기준 자기자본비율은 19.52%로 1년 전(17.95%)보다 1.57%포인트(p) 상승했다. RWA가 BIS비율 산정의 분모로 반영되는 만큼 위험자산을 줄인 것이 비율 상승에 긍정적으로 작용한 셈이다.
위험자산 감축은 부동산 여신에서 두드러졌다. 올 상반기 말 PF대출·건설업·부동산업을 합한 신용공여액은 8291억원으로 1년 전 1조3430억원보다 38.3% 줄었다. 이 가운데 부동산업 신용공여액은 1조920억원에서 6198억원으로 43.2% 감소했다. 1년 만에 부동산 관련 위험노출액 5000억원 이상을 걷어낸 것이다.
다만 위험노출 축소가 아직 부실지표 개선으로 이어진 것은 아니다. SBI저축은행의 연체대출비율은 같은 기간 4.06%에서 4.52%로 0.46%p 상승했고, 고정이하여신비율도 5.90%에서 6.36%로 0.46%p 올랐다. 이미 발생한 부실 부담이 남아 있는 상황에서 추가적인 위험 확대를 막기 위해 자산 포트폴리오를 빠르게 조정하고 있는 것으로 풀이된다.
이 과정에서 외형과 수익성은 후퇴했다. 올 상반기 SBI저축은행의 순이익은 376억원으로 전년 동기 562억원 대비 33.1% 감소했다. 같은 기간 자산총계도 14조2042억원에서 12조8354억원으로 9.6% 줄었다. 대출 규제 강화에 따른 신규 여신 취급 위축 등 업권 전반의 영향에 자체적인 위험자산 감축이 맞물리면서 이익을 창출할 운용자산 자체가 줄어든 결과다.
교보그룹 출신 리스크관리 전문가를 전면에 배치한 것도 이 같은 방향성과 맞닿아 있다. 지난 5월 SBI저축은행에 합류한 노경원 상무이사는 현재 CRO를 맡고 있다. 노 CRO는 교보생명에서 리스크관리 담당 상무이사를 지냈고 앞서 관계사지원파트장과 경영관리팀장 등 주요 보직을 거쳤다. 교보생명의 리스크관리와 계열사 관리 업무를 두루 경험한 인물을 SBI저축은행의 위험관리 책임자로 배치한 셈이다.
교보그룹 입장에서도 SBI저축은행의 위험관리는 인수 이후 중요한 과제가 됐다. SBI저축은행의 부실 확대는 연결 실적과 자본 부담을 통해 모회사인 교보생명의 자본관리에도 부담 요인이 될 수 있다. 여기에 교보그룹이 금융복합기업집단으로서 계열사 간 위험 전이와 그룹 차원의 자본적정성을 관리해야 한다는 점도 SBI저축은행의 위험관리를 강화할 유인으로 작용한다.
경쟁사 OK저축은행과 비교하면 SBI저축은행의 선택은 더욱 선명하다. 2026년 상반기 말 OK저축은행의 BIS 자기자본비율은 13.88%로 전년 동기 14.16%보다 0.28%p 하락했다. 반면 순이익은 유가증권 평가·처분이익 확대 등에 힘입어 331억원에서 2291억원으로 592% 급증했다. 같은 기간 RWA 감소폭도 OK저축은행이 2.8%로 SBI저축은행의 4.4%보다 작았다. 부동산 관련 신용공여액 역시 SBI저축은행이 38.3% 줄인 데 비해 OK저축은행은 6.4% 감소하는 데 그쳤다.
다만 자산건전성 지표에서는 다른 흐름을 보였다. OK저축은행의 연체대출비율은 7.35%에서 6.58%로 0.77%p 하락했고 고정이하여신비율도 9.87%에서 8.51%로 1.36%p 개선됐다. SBI저축은행이 부실지표 개선보다 위험노출을 선제적으로 줄이고 자본 완충력을 높이는 데 속도를 냈다면, OK저축은행은 기존 부실을 줄이는 동시에 유가증권 이익을 바탕으로 순이익을 크게 늘린 셈이다.
SBI저축은행으로서는 이제 줄여놓은 위험자산의 빈자리를 우량 여신으로 채우는 일이 과제로 남았다. BIS비율을 20%에 가까운 수준까지 높이며 확보한 자본 여력을 바탕으로 자산의 질을 훼손하지 않으면서 수익 기반을 다시 확대할 수 있느냐가 관건이다.
SBI저축은행 관계자는 "당사는 자산의 질과 수익성을 고려한 여신 운용에 기반해 안정적으로 자본 적정성을 유지해나가고 있다"며 "우량자산 위주의 신규 여신 확대와 자산 포트폴리오 개선, 조달·운영 효율화 등을 통해 수익 기반을 다져 나갈 계획"이라고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
