
 Home

[딜사이트 이승주 기자] ㈜두산이 최근 동박적층판(CCL) 분야에 사상 최대 규모인 9700억원 중 중국에 과반이 넘는 5500억원을 배정한 것은 수익 극대화를 위한 조치라는 분석이다. 중국 창수법인 인근 IT·전자 부품 클러스터의 공급 병목이 발생하고 있다는 점에서 공급망 접근성과 리드타임 최적화를 고려한 조치로 해석된다. 실제 두산은 지난해 말부터 중화권 법인들의 업무·거버넌스 효율화를 진행해왔다.
업계에 따르면 두산은 지난달 하이엔드 CCL 분야에 9700억원을 투자한다는 계획을 발표했다. 구체적으로 국내에 4200억원을 들여 광모듈용 CCL 생산라인을 증설하고 중국에서는 5500억원을 투자해 AI 가속기·네트워크 스위치용 CCL을 만드는 공장을 신축한다는 골자다. 이번 투자는 2028년부터 3년에 걸쳐 단계적으로 집행되며 2028년 하반기부터 순차적인 가동에 들어간다.
주목할만한 점은 두산이 중국에 투자금 과반이 넘는 5500억원을 배정했다는 것이다. 이는 중국 창수시 인근에 글로벌 인쇄회로기반(PCB) 제조사들이 밀집한 IT·전자 부품 클러스터가 위치해있기 때문이다. 이미 중국 내에서는 CCL 쇼티지가 발생하고 있는 상황이라 대규모 투자를 통해 생산력을 크게 늘려 이익을 극대화하려는 전략이다.
CCL 판매단가의 업계 추산치는 지난해 6만127원에서 올해 상반기 6만9132원으로 15% 늘며 우상향 곡선을 그렸다. 이에 두산은 9700억원을 투자해 생산량 확대를 노리고 있다. 2029년까지 중국·국내 증설한 후 태국 공장 등과 함께 생산량을 늘려 두산 전자BG의 CCL 생산능력을 현재보다 약 167% 확대할 계획이다. 이는 기존의 약 2.67배가 될 것으로 추정된다.
2029년 매출은 평균판매단가(ASP)를 유지한다고 했을 때 5조9000억원에 달한다. 제품 믹스와 판가 상승을 반영하면 약 6조5000억원까지도 전망된다. 증권가에서도 두산 전자 비즈니스그룹(BG)의 CCL 생산능력이 내년 2조8000억원에서 2029년 6조8000억원까지 확대될 것으로 보고 있다.
중국의 5500억원 투자금만 놓고 단순 계산할 경우 효과는 극대화된다. 기존 생산량이 2배로 늘고 판가 상승이 15% 늘어난다고 봤을 때 총 매출은 9800억원, 영업이익은 전자BG 영업이익률 30%를 고려했을 때 3000억원 정도로 기대된다. 사실상 매출과 영업이익이 2배 이상 증가하는 셈이라 두산에서도 과감하게 중국 투자를 단행한 것이라는 분석이다.
마침 두산 중국법인도 호실적을 거듭하고 있다. 중국 창수법인은 올해 상반기 3347억원의 매출과 369억원의 순이익을 기록했다. 해당 매출과 순이익은 각각 전년 동기 대비 83.8%, 93.9% 증가한 수치다. 향후 공급망 접근성과 리드타임 최적화가 이뤄진다는 가정 하에 중국법인의 성장세에도 가속이 붙을 예정이다.
나아가 이번 중국공장 신설은 인공지능 데이터센터(AIDC) 시장 확대를 염두에 둔 조치이기도 하다. 아직 개화 단계인 광모듈용 CCL 보다는 AI가속기, 네트워크용 스위치용 CCL의 시장 수요가 더 크다는 점을 고려했다는 평가다.
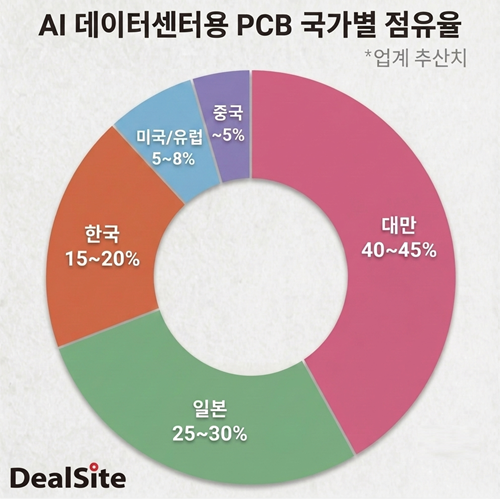
실제 글로벌 PCB 시장은 중국이 60% 이상의 점유율을 차지하고 있지만 이를 AIDC용 PCB로 한정하면 대만이 시장을 선점(40~45%)한 상태다. 젠딩테크놀로지, 유니마이크론 등 대만 PCB 업체들이 그동안 대규모 시설 투자를 단행해온 결과다. 두산 창수법인(두산전자 상숙 유한공사)은 인근 상하이항을 통해 대만 접근성이 뛰어나다는 평가를 받고 있는 만큼 AIDC에 힘을 실을 것으로 보인다.
중장기적으로는 두산의 중화권 법인 효율화 작업도 빛을 발할 전망이다. 두산은 그동안 중국 내 ▲창수법인 ▲상하이법인 ▲선전(심천)법인 등 3개 법인을 운영해왔으나 중복 업무와 거버넌스 효율화를 위해 지난해 말을 기점으로 선전법인을 청산했다.
현재는 상하이법인 산하에 분공사(지점)를 중국 각 지역 거점에 두고 운영하는 방식으로 개편하고 있으며 기존 선전법인 역할은 해당 분공사에서 진행하고 있다. 이를 통해 분산된 영업력을 한 곳에 모으는 효과는 물론 상하이에서 실질적인 제품 판매가 이뤄지며 하이엔드 CCL 수요에 선제적인 대응이 가능해졌다. 한편 두산 상하이법인의 올해 상반기 매출은 5011억원, 순이익은 95억원으로 집계됐다.
시장 관계자는 “글로벌 빅테크들의 AI 인프라 투자가 지속되는 상황에 적절한 투자가 집행되며 두산BG의 성장세는 한층 가팔라질 전망”이라며 “공장신설이 예정된 중국에서는 대만, 증설 계획인 국내에서는 일본 시장에서 발생하는 실질 수요에 대응할 것으로 보인다”고 진단했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
