
 Home


[딜사이트 이승주 기자] 롯데에너지머티리얼즈가 올해 하반기 회로박·전지박 판가를 인상하면서 수익성 개선에 박차를 가하는 모습이다. 시장에서는 내년 1분기까진 적자가 이어지겠지만 이후 턴어라운드에 성공할 것이라는 전망이 나온다. 인공지능(AI)과 반도체 붐으로 에너지정장치(ESS)용 회로박·전지박의 출하량과 수요가 크게 늘어나고 있는 영향으로 풀이된다.
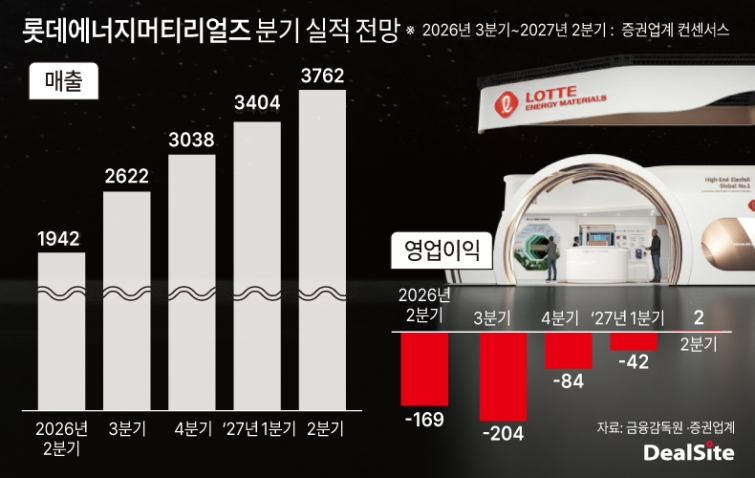
롯데에너지머티는 올해 2분기 연결기준 1942억원의 매출과 169억원의 영업손실을 기록했다. 매출은 전년 동기 대비 5.2% 줄었고 적자는 지속됐다. 다만 최근 개선세는 두드러진다. 전분기 대비 매출이 21.5% 증가한 것으로 나타났다. 동박 제품에 대한 수요가 회복세를 보이고 있다는 점이 주효했다. 실제 이 회사의 올해 2분기 기준 공장 가동률은 77% 수준으로 지난해 40% 후반대에서 2배 가까이 상승했다.
시장에서는 롯데에너지머티의 지속적인 실적 개선세를 점친다. 증권업계에 따르면 이 회사의 올해 매출은 9067억원으로 전년 대비 33.8% 증가, 영업손실은 530억원으로 지난해(영업손실 1452억원)에 비해 적자폭이 줄어들 것으로 예상된다. 나아가 내년에는 1조3238억원의 매출과 309억원의 영업이익을 올리며 실적 턴어라운드를 이뤄낼 것이란 전망이 나온다.
이는 주요 제품의 판가 인상이 이뤄진다는 전제에서다. 이 회사는 올해 하반기 회로박과 전지박에 대한 믹스 개선을 앞두고 있다. 구체적으로 범용 회로박의 단가는 2달러 상승해 약 30% 인상되고 전지박 가공비도 kg당 1~2달러(25~50%) 높아질 것이라는 골자다. 현재 업계에서는 가공비가 kg 당 1달러 상승하면 영업이익에는 약 500억원의 개선 효과가 발생할 것으로 본다.
이 같은 판가 인상을 뒷받침하는 요인은 AI·반도체 붐으로 인한 동박 수요 급증이다. 반도체 기판 및 AI 서버용 인쇄회로기판의 배선 역할을 하는 회로박과 ESS의 음극 집전체로 쓰이는 전지박 모두 공급 병목 현상이 발생하고 있다. 이외 전자기기나 동박적층판(CCL) 분야에서도 고성능 회로박 확보를 위한 경쟁이 붙은 양상이다.
박영우 SK증권 연구원은 “기판보다 회로박 등 기판 소재의 쇼티지가 먼저, 더 심각하게 나타날 전망”이라며 “일본 선도 경쟁사의 대규모 증설에도 기판 기업들은 조달 차질을 우려하고 있고 반도체, 메인보드, 전장 등 다수 업체들의 컨택이 예상된다”고 밝혔다.
롯데에너지머티는 생산능력(CAPA) 확대를 통해 시장 상황에 대응하고 있다. 이를 위해 국내 익산공장의 기존 전지박 생산라인을 전환, 회로박 CAPA를 3600톤(t)에서 올해 6700t으로, 내년 상반기 1만6000t까지 확대할 계획이다. 이와 함께 기존 전지박 생산라인인 말레이시아 공장은 올해 7월 상업생산에 돌입한 5공장에 이어 오는 4분기 6공장을 조기 가동한다.
핵심은 HVLP 회로박이다. HVLP 회로박은 표면 요철을 극도로 낮춘 ‘초극저조도’ 동박이다. 표면을 평평하게 만드는 과정을 통해 신호 손실을 최소화할 수 있어 AI 가속기 및 고성능 서버에 쓰이며 영업이익률이 10~15%에 달하는 고부가 제품이다. 롯데에너지머티는 올해 1분기 HVLP1, 2분기 HVLP3 회로박 제품 상업생산을 시작했다. 향후 추가 증설 및 HVLP4 제품 양산을 감안하면 HVLP 회로박의 매출이 전체 50%를 상회할 것이라는게 사측의 설명이다.
주민우 NH투자증권 연구원은 “롯데에너지머티의 모든 전방수요가 빠르게 회복 중”이라며 “낮은 수율과 초기 램프업 비용으로 내년 1분기까지 적자 기조가 이어지겠지만 판가 인상이 수익성 개선에 마중물 역할을 할 것”이라고 진단했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
