
 Home

[딜사이트 권재윤 기자] 컬리가 네이버와 손잡은 지 1년 만에 성과를 내며 기업공개(IPO) 재도전에 속도를 내고 있다. 컬리N마트의 거래액이 빠르게 늘어난 데 이어 네이버의 추가 투자로 기업가치도 일부 회복했다. 다만 일각에서는 네이버를 통한 고객 유입이 늘어날수록 플랫폼 의존도가 높아져 장기적으로 컬리의 자체 경쟁력과 기업가치에 부담으로 작용할 수 있다는 우려도 나온다.
양사의 협력은 지난해 4월 전략적 업무 제휴를 시작으로 빠르게 확대됐다. 같은 해 7월 네이버가 약 430억원 규모의 컬리 구주를 매입한 데 이어 9월에는 네이버플러스 스토어 내 컬리 전문관인 '컬리N마트'를 선보이며 사업 협력을 본격화했다. 컬리는 올해 5월에도 네이버를 대상으로 330억원 규모의 제3자배정 유상증자를 실시했고, 이에 따라 네이버의 컬리 지분율은 6.2%로 확대됐다.
컬리가 외부 플랫폼에 입점한 것은 컬리N마트가 첫 사례다. 네이버의 쇼핑·멤버십 이용자 기반에 컬리의 신선식품 소싱과 새벽배송 역량을 결합한 구조다.
컬리N마트도 빠르게 안착하는 모양새다. 컬리에 따르면 컬리N마트의 월 거래액은 출시 초기 대비 약 10배 증가했다. 또한 컬리는 이달 컬리N마트 관련 조직을 본부급으로 승격하며 사업 확대에 힘을 싣고 있다.
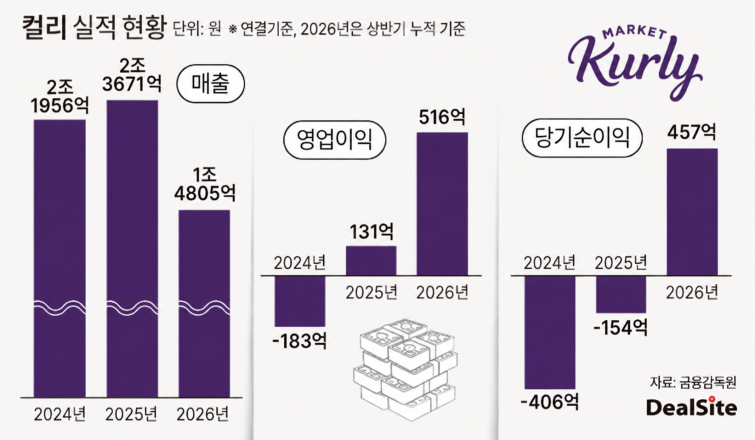
컬리의 전반적인 실적도 개선세를 이어가고 있다. 지난해 연결기준 매출 2조3671억원, 영업이익 131억원을 기록하며 창사 첫 연간 영업흑자를 달성했다. 올해 상반기에는 매출 1조805억원, 영업이익 516억원, 당기순이익 457억원을 기록했다. 반기 만에 지난해 연간 영업이익의 약 4배를 거뒀으며 당기순이익도 흑자로 전환했다.
실적 개선에 힘입어 컬리는 IPO 재도전에도 나섰다. 컬리는 앞서 2021년 프리IPO 당시 약 4조원의 기업가치를 인정받았지만 이후 몸값이 지속적으로 낮아지면서 2023년 한 차례 상장을 철회했다.
하지만 올해 기업가치는 다시 일부 회복되고 있는 추세다. 지난 5월 네이버를 대상으로 실시한 제3자배정 유상증자 과정에서 컬리의 기업가치는 약 2조8000억원으로 평가됐다. 네이버와의 동맹이 컬리의 기업가치를 다시 끌어올리는데 힘을 보탠 셈이다.
다만 일각에서는 네이버와의 동맹이 장기적으로 컬리의 경쟁력 강화로 이어질지는 지켜봐야 한다는 관측도 나온다. 네이버를 통한 신규 고객 유입은 단기적인 거래액 확대에 도움이 될 수 있지만 기존 컬리 이용자가 네이버로 구매 경로만 옮기는 데 그친다면 네이버 의존도만 높아질 수 있어서다. 이는 컬리의 자체 고객 확보력과 플랫폼 경쟁력 측면에서도 부담이 될 수 있다는 우려다.
특히 네이버 의존도가 커질 경우 향후 IPO 과정에서 기업가치 평가에 부정적인 영향을 미칠 수 있다. 이커머스 기업은 고객 접점과 데이터를 직접 확보하는 플랫폼 경쟁력이 기업가치의 주요 평가 요소인 만큼 외부 플랫폼을 통한 고객 유입 비중이 커질수록 플랫폼 프리미엄이 낮아져 밸류에이션 할인 요인으로 작용할 수 있다는 분석이다.
업계 한 관계자는 "기존 컬리 고객이 네이버플러스 스토어로 주문 경로만 옮긴다면 컬리 입장에서는 오히려 불리할 수 있다"며 "전체 거래액은 늘더라도 자사 앱의 고객 접점과 멤버십 경쟁력이 약화되고 데이터 활용에도 제약이 생길 수 있다"고 평가했다.
이어 "특히 컬리 충성고객이 네이버로 이동하는 일종의 '카니발리제이션(자기잠식)' 가능성은 양 사의 협업이 확대될수록 지속적으로 지켜봐야 할 부분"이라고 덧붙였다.
이에 대해 컬리 관계자는 “컬리N마트뿐 아니라 컬리 채널에서도 매출 등에서 성장세가 지속되고 있으며 두 채널이 서로 다른 고객층과 소비 패턴을 흡수하며 상호 보완적으로 성장하고 있는 것"이라고 밝혔다.
이어 "네이버가 가진 압도적인 사용자 기반 및 트래픽과 컬리의 고품질 상품 라인업이 시너지를 내면서 양 사 모두 긍정적인 성과를 거두고 있다"며 "서로의 강점이 맞물린 성공적인 파트너십 모델"이라고 강조했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
