
 Home

[딜사이트 이상호 기자] 오아시스가 토스쇼핑과 손잡고 외형 성장에 힘을 붙인다. 이번 협력을 통해 얼마나 성장성을 보여줄 지가 토스의 지분투자 과정에서 인정받은 1조3000억원의 기업가치를 검증받는 기준이 될 것으로 분석된다. 오아시스는 앞서 2023년 기업공개(IPO) 추진 과정에서도 희망 밸류를 충족시키지 못한 경험이 있어 속도감 있는 외형 확장이 분수령이 될 전망이다.
29일 오아시스에 따르면 토스 운영사인 비바리퍼블리카를 대상으로 한 300억원 규모의 제3자배정 유상증자의 납입이 10월8일 진행된다. 오아시스는 비바리퍼블리카로부터 투자를 유치하면서 토스쇼핑에 ‘오아시스마켓 전용관’을 열기로 하는 등 양사 협력을 강화하기로 했다.
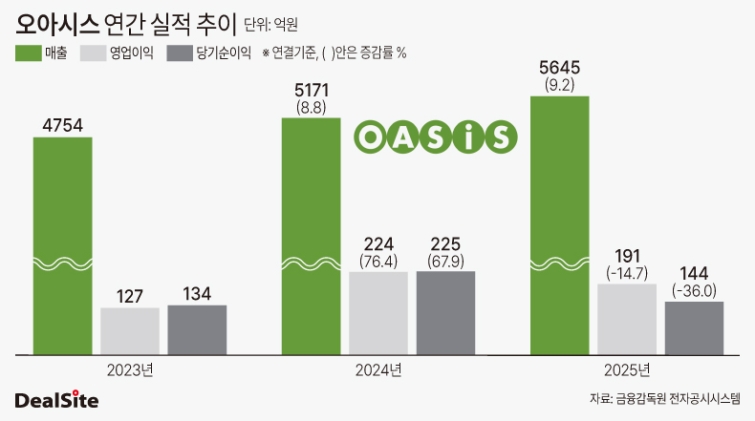
오아시스가 비바리퍼블리카와 손을 잡은 것은 외형 확대를 위한 전략적 선택으로 읽힌다. 오아시스는 2011년 창사 이후 15년 연속 영업흑자를 이어온 회사다. 2024년 영업이익은 229억원으로 사상 최대를 기록했고 지난해에도 203억원의 흑자를 냈다. 올해 상반기에는 이미 152억원의 영업이익을 올렸다.
문제는 매출 규모다. 오아시스의 연간 매출은 2021년 3568억원, 2022년 4272억원, 2023년 4754억원, 2024년 5171억원, 2025년 5645억원을 냈다. 2026년 상반기에는 2763억원으로 전년 동기 대비 3% 가량 오히려 감소했다.
오아시스와 함께 ‘이커머스 1호 상장’을 놓고 경쟁자로 꼽히는 컬리는 연간 매출이 2025년 기준으로 2조3671억원이다. 컬리가 2025년부터 연간 기준으로 영업이익 흑자를 내고 있다는 점까지 고려하면 오아시스는 수익성을 통해 ‘업계 유일 흑자기업’으로 차별화하기보다 성장성까지 함께 보여줘야 기업가치 재평가의 설득력이 커진 셈이다.
오아시스는 2023년 기업공개 추진 과정에서 1조원 이상의 기업가치를 인정받기를 원했다. 수요예측 과정에서 기업가치가 6000억원 수준으로 거론되면서 결국 상장을 포기했다. 오아시스의 몸값이 기대에 미치지 못한 데는 시장 내 다른 기업들 대비 작은 매출 규모가 주요 원인 가운데 하나로 꼽혔다.
오아시스는 기업공개가 무산된 이후 외형 확대에 공을 들여왔다. 2025년에는 티몬을 인수해 오픈마켓으로 사업영역 넓히기를 시도하기도 했다.
특히 이번 비바리퍼블리카와 협력은 속도감 있는 외형 확대를 위한 승부수를 던진 것으로 풀이된다. 오아시스가 운영하는 오아시스마켓의 회원 수는 현재 200만명 수준으로 알려졌다. 토스쇼핑은 월간 활성 이용자수(MAU)만 올해 6월 기준으로 약 800만명에 이른다.
토스쇼핑이 특정 판매자에게 상시 전용 탭을 제공한 것이 이번 오아시스가 처음이라는 점 역시 오아시스의 매출 규모 확대에 힘을 더할 것으로 예상된다. 토스 플랫폼이 확보해 놓은 대규모 외부 고객층이 오아시스에 손쉽게 접근할 수 있게 되기 때문이다.
토스쇼핑 내 오아시스몰의 가격과 배송조건은 오아시스 자사몰과 동일하고 상품, 재고도 실시간 연동된다. 오아시스가 상품과 새벽배송, 물류를 제공하고 토스가 고객과 결제, 트래픽을 제공하는 구조다. 토스 이용자는 오아시스에 별도로 가입하지 않고 상품 검색부터 결제, 배송조회, 고객 문의까지 토스 앱에서 처리할 수 있다.
비바리퍼블리카 역시 오아시스와 협력을 통한 시너지에 기대를 걸고 있는 것으로 보인다. 비바리퍼블리카는 이번 유상증자를 통해 오아시스 지분 2.3%를 확보하는데 300억원을 들였다. 오아시스의 기업가치를 1조3000억원으로 평가한 셈으로 2023년 기업공개 추진 당시 시장에서 거론된 몸값의 두 배를 웃도는 수준이다.
오아시스 관계자는 "이번 유상증자를 통해 자본시장에서 오아시스의 독보적 흑자 펀더멘털이 정당하게 재평가 받았다는 점을 고무적으로 생각하고 있다"며 “기업공개는 상시 준비하고 있으나 가시화된 계획은 없다”고 밝혔다.
이어 "기업공개 시점을 무리하게 정하기보다 제반 상황과 주주가치를 극대화할 수 있는 최적의 시기를 보며 유연하게 추진해 나갈 것"이라고 덧붙였다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
