
 Home

[딜사이트 박준우 기자] 코스닥 상장사 ‘지어소프트’가 장기간 보유해 온 자사주를 대거 소각하며 저평가 해소에 시동을 걸었다. 전체 발행주식의 12.88%를 한꺼번에 없애며 주주가치 제고 의지를 내비쳤지만, 자사주 소각만으로 기업가치 할인 요인을 걷어내기는 쉽지 않다는 평가가 나온다. 연결 매출의 95% 이상을 자회사 ‘오아시스’에 의존하는 사업구조 때문이다. 향후 오아시스가 기업공개(IPO)를 재추진하면 보유 지분가치를 현실화할 수 있지만, 중복상장에 따른 모회사 할인이라는 또 다른 부담을 떠안을 수 있다는 지적이다.
14일 금융감독원 전자공시시스템에 따르면 지어소프트는 지난 10일 보유 중이던 자사주 199만1782주를 소각했다. 소각 물량은 소각 전 전체 발행주식 1547만4430주의 12.88%에 해당한다. 이에 따라 발행주식총수는 1348만2648주로 줄었다. 회사는 이번 소각의 목적을 '주주가치 제고'라고 밝혔다.
이번 소각 물량은 지어소프트가 보유했던 자사주 293만9282주의 67.76% 수준이다. 지어소프트는 올 상반기 말 기준 자사주 199만5523주를 보유하고 있었고, 최근 94만3759주를 추가 취득했다. 이번 소각으로 기존에 장기간 보유해 온 자사주 대부분을 없앴으며 현재 94만7500주가 남았다.
시장에서는 이번 결정이 최근 미국계 투자사 미리캐피탈의 지분 확대와 맞물려 있다는 해석도 나온다. 미리캐피탈이 주요 주주로 올라선 이후 대규모 자사주의 향후 활용 방식이 지배구조 변수로 거론돼 왔는데, 지어소프트가 제3자 처분 대신 소각을 택하면서 자사주를 둘러싼 지배구조 불확실성도 상당 부분 걷어냈다는 분석이다. 자사주는 회사가 보유하는 동안 의결권이 없지만 제3자에게 처분할 경우 기존 주주의 지분율과 의결권 구도에 영향을 줄 수 있다.
미리캐피탈은 올해 3월 지분율을 5.1%로 끌어올리며 지어소프트 주요 주주로 등장한 뒤 장내매입을 이어가고 있다. 지난 11일 제출한 대량보유상황보고서에 따르면 미리캐피탈의 지어소프트 보유주식은 184만4400주, 지분율은 11.92%까지 높아졌다. 직전 보고 당시 178만9900주(11.57%)에서 5만4500주를 추가 매입했다. 보유 목적도 '단순투자'가 아닌 '일반투자'로 명시해 경영권 참여에는 선을 그으면서도 배당과 주주환원 등 기업가치와 관련한 주요 의사결정에 주주권을 행사할 여지를 열어뒀다.
지어소프트로서는 대규모 자사주 소각을 통해 기업가치 제고에 본격적으로 나선 셈이다. 지난 11일 기준 지어소프트의 주가순자산비율(PBR)은 0.87배로, 시장가치가 장부가치를 밑돌고 있다. 특히 장기간 보유하던 자사주를 소각하면서 향후 제3자 처분에 따른 지분 희석 우려를 상당 부분 해소했다는 점은 주주가치 측면에서 긍정적인 요인으로 꼽힌다.
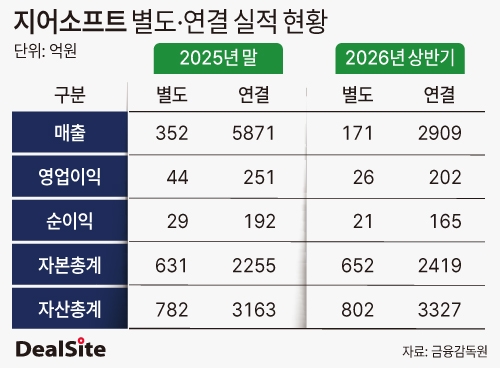
문제는 지어소프트의 기업가치 할인이 단순히 자사주 문제에서 비롯된 것이 아니라는 점이다. 보다 근본적인 변수는 오아시스에 편중된 사업구조다. 지난해 말 연결기준 지어소프트 매출 5645억원 가운데 96.1%가 자회사 오아시스에서 발생했다. 올해 상반기에도 오아시스 매출 2764억원은 지어소프트 연결 매출의 약 95%에 해당했다. 사실상 오아시스의 실적과 성장 기대가 지어소프트의 기업가치를 좌우하는 구조다. 자사주를 대거 소각했다고 해서 이 같은 구조적 할인 요인까지 사라지는 것은 아니라는 의미다.
앞서 지어소프트는 2011년 15억원을 출자해 오아시스의 전신인 우리네트웍스를 설립했다. 이후 2017년 우리네트웍스는 사명을 오아시스로 변경했다. 생산자 직거래를 기반으로 유기농 식품 유통망을 구축하고 오프라인 매장을 확대하면서 성장 기반을 다졌다. 이듬해인 2018년 온라인 플랫폼 '오아시스마켓'을 선보이며 새벽배송 시장에 진출했다. 그 결과 오아시스는 매출과 자본총계 모두 지어소프트 본사를 넘어서는 핵심 자회사로 성장했다.
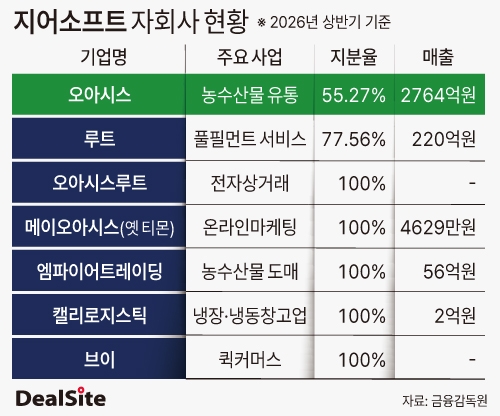
결국 지어소프트가 추가적인 시장 재평가를 받으려면 오아시스의 기업가치를 모회사 주주가 어떻게 공유할 수 있느냐는 문제를 풀어야 한다. 현재 비상장사인 오아시스가 증시에 입성하면 시장가격이 형성돼 지어소프트가 보유한 지분의 잠재가치를 보다 명확하게 평가받을 수 있기 때문이다.
오아시스는 2023년 한 차례 증시 입성에 도전했다. 당시 희망 공모가는 3만500~3만9500원으로, 밴드 상단 기준 예상 시가총액은 약 1조2500억원이었다. 지어소프트 별도재무제표에 반영된 오아시스 투자주식 장부가액은 올 상반기 말 18억원에 불과하다. 양자를 직접 비교하기는 어렵지만, IPO가 성사되면 그동안 장부가액에 가려졌던 지어소프트의 오아시스 보유지분 가치가 시장가격을 통해 드러날 수 있다.
문제는 오아시스의 몸값이 드러나는 순간 지어소프트가 오히려 시장에서 소외될 가능성도 있다는 점이다. 현재 지어소프트는 증시에서 오아시스 성장에 투자할 수 있는 사실상의 통로다. 오아시스가 직접 상장하면 상황은 달라진다. 투자자가 지어소프트를 거치지 않고 오아시스 주식을 직접 살 수 있게 되면서 지어소프트에 반영됐던 자회사 성장 기대가 오아시스로 이동할 수 있기 때문이다. 지어소프트에는 오히려 지주회사 성격이 부각되며 모회사 할인이 커질 가능성이 있다.
최근 금융당국과 한국거래소가 모회사 일반주주의 권익을 훼손하는 중복상장을 제한하는 방향으로 제도를 강화한 것도 이 같은 문제와 맞닿아 있다. 지난달부터 시행된 새 제도에 따라 모회사 이사회는 자회사 상장에 앞서 주주 영향평가와 주주보호 방안을 마련해야 한다. 오아시스는 지어소프트의 물적분할을 통해 만들어진 자회사가 아니어서 모회사 주주동의가 일률적으로 요구되는 대상은 아니지만, 주주동의를 받지 않을 경우 일반주주 보호 노력의 적정성이 상장심사의 주요 판단 요소가 된다.
이 때문에 오아시스가 IPO를 재추진할 경우 상장 자체보다 성장의 과실을 지어소프트 일반주주에게 어떻게 돌려줄 것인지에 있다. 오아시스가 신주모집으로 확보한 자금을 물류 인프라와 배송 권역 확대, 신규 사업 등에 투자해 실적을 키운다면 지어소프트도 연결 실적 개선 효과를 누릴 수 있다. 여기에 오아시스의 배당을 지어소프트의 배당이나 자사주 소각 등 주주환원으로 연결하는 구조가 마련된다면 중복상장에 따른 모회사 할인 우려를 일정 부분 상쇄할 수 있다.
반대로 오아시스의 기업가치만 커지고 그 과실이 지어소프트 일반주주에게 돌아오는 연결고리가 뚜렷하지 않다면 IPO는 지어소프트의 재평가 카드가 아니라 추가 할인 요인으로 작용할 가능성도 배제하기 어렵다. 자회사 몸값을 시장에서 확인하는 것만으로 모회사 주주가치가 함께 올라가는 것은 아니기 때문이다.
이 과정에서 지어소프트 지분을 꾸준히 늘려온 미리캐피탈의 행보도 주목할 부분이다. 미리캐피탈을 오아시스 IPO의 '캐스팅보트'로 단정하기는 어렵지만, 지분율을 11.92%까지 끌어올린 주요 주주라는 점에서 향후 주주보호와 주주환원 정책을 둘러싼 의사결정 과정에서 목소리를 낼 가능성이 있다. 특히 투자 목적을 '일반투자'로 설정한 만큼 오아시스 IPO가 다시 추진될 경우 지어소프트가 내놓을 일반주주 보호·환원책에 어떤 입장을 보일지도 변수가 될 수 있다.
시장에선 지어소프트의 자사주 199만주 소각을 두고 기업가치 제고를 위한 출발점에 가깝다는 평가다. 장기적인 재평가 여부는 오아시스의 몸값 자체보다 그 가치가 지어소프트 주주에게 어떻게 돌아오느냐에 달렸다. 오아시스 IPO를 다시 꺼내든다면 '자회사 가치 현실화'가 또 다른 '모회사 할인'으로 이어지지 않을 주주보호·환원책을 함께 제시해야 한다는 의미다.
이와 관련해 딜사이트는 저평가 해소 및 오아시스 IPO 추진 계획, 중복상장 이슈 대응 계획 등을 문의하고자 지어소프트 측에 수차례 연락을 시도했지만 닿지 않았다. 이에 공식 메일로 질의서를 전달했지만 답변받지 못했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
