
 Home

2026년은 IFRS17(새 회계제도) 도입 3년차로, CSM(계약서비스마진) 중심의 외형 성장에서 벗어나 자본 건전성을 통한 체력 차이가 본격적으로 드러나는 분기점으로 평가된다. 금리·환율 변동성 확대 속에 자본은 규제 대응을 넘어 수익성과 성장 전략을 좌우하는 핵심 변수로 부상했다. 내년부터 기본자본 지급여력(K-ICS·킥스)비율 50% 규제가 시행되는 만큼 자본의 '양'뿐 아니라 '질' 관리 중요성도 커지고 있다. 딜사이트는 주요 보험사들의 자본구조를 유형별로 나눠 건전성 지표 이면의 구조와 리스크를 집중 분석한다. [편집자 주]
[딜사이트 이솜이 기자] 300%를 웃돌던 메트라이프생명의 지급여력(K-ICS·킥스)비율이 1년 만에 200% 초반까지 내려앉았다. 하락폭만 100%포인트(p)에 달한다. 변액보험을 주력으로 성장해온 사업구조가 금융시장 변화와 맞물리면서 해지위험 등 요구자본을 빠르게 키운 영향이다. 높은 자본비율에 가려졌던 '변액보험의 자본 부담'이 수면 위로 떠오르고 있다는 분석이다.
절대적인 자본여력은 여전히 충분하지만 문제는 방향성이다. 요구자본이 빠르게 불어나는 사이 손실흡수력이 높은 기본자본은 오히려 줄었다. 변액·외화보험 등 금융시장 변화에 민감한 포트폴리오를 가진 만큼 위험을 통제해 요구자본 증가 속도를 낮추고 기본자본을 다시 쌓는 것이 과제로 떠올랐다.
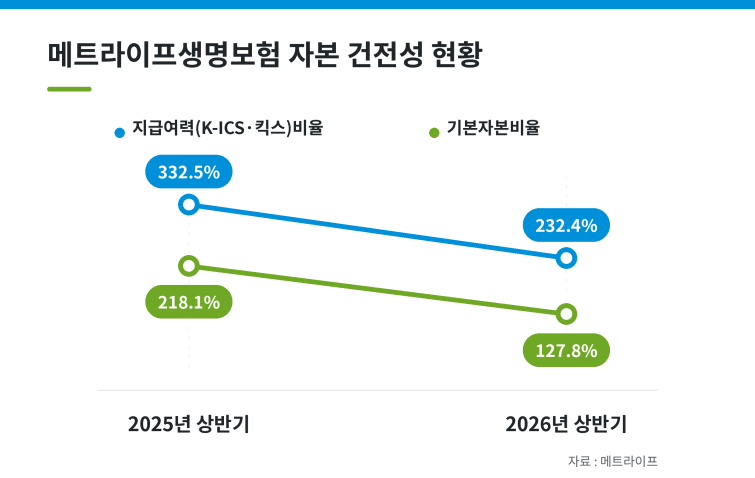
1일 보험업계에 따르면 올해 상반기 말 메트라이프의 킥스비율은 232.4%로 전년 동기(332.5%) 대비 100.1%p 하락했다. 킥스비율은 기본자본과 보완자본을 합친 가용자본을 요구자본으로 나눠 산출한다.
기본자본비율의 하락폭도 컸다. 2026년 상반기 말 메트라이프의 기본자본비율은 127.8%로 2025년 상반기 말 218.1%보다 90.3%p 떨어졌다. 기본자본비율은 손실흡수력이 높은 기본자본만을 요구자본으로 나눈 값이다.
두 비율 모두 금융당국이 제시한 건전성 관리 수준과는 여전히 거리가 있다. 킥스비율 232.4%는 권고수준인 130%를 크게 웃돌고, 기본자본비율 127.8%도 내년부터 적용될 50% 기준의 두 배를 넘는다. 그럼에도 1년 사이 두 지표가 나란히 90~100%p 급락했다는 점에서 자본 관리 부담은 이전보다 커졌다.
자본비율을 끌어내린 핵심은 분모인 요구자본이다. 올해 상반기 말 메트라이프의 요구자본은 2조894억원으로 전년 동기(1조4541억원) 대비 43.7% 증가했다.
요구자본은 보험·시장·신용·운영위험 등 보험사가 떠안은 각종 리스크가 현실화했을 때 발생할 수 있는 손실을 자본 규모로 환산한 뒤 위험 간 상관관계와 분산효과 등을 반영해 산출한다. 요구자본이 빠르게 불어나면 같은 자본을 갖고 있어도 킥스비율과 기본자본비율은 떨어진다.
메트라이프는 분모가 커지는 동안 분자인 기본자본까지 줄었다. 올해 상반기 말 기본자본은 2조6709억원으로 전년 동기(3조1707억원) 대비 15.8% 감소했다. 요구자본은 43.7% 늘고 기본자본은 15.8% 줄어드는 이중 압박이 기본자본비율을 1년 만에 90.3%p 끌어내렸다.
요구자본 급증의 중심에는 해지위험이 있다. 올해 상반기 말 생명·장기손해보험위험액은 2조1367억원으로 전년 동기(1조4480억원) 대비 47.6% 증가했다. 생명·장기손해보험위험액은 사망·장수·질병·해지·사업비 등 보험계약에서 발생할 수 있는 위험을 자본 규모로 환산한 값이다.
이 가운데 해지위험액은 1조7516억원으로 1년 전(8987억원)보다 94.9% 급증했다. 1년 만에 사실상 두 배로 불어난 것이다. 해지위험액은 보험계약 해지율이 예상과 다르게 움직이거나 대량 해지가 발생할 경우 보험사가 입을 수 있는 손실을 측정한다.
메트라이프의 주력인 변액보험은 이 같은 해지위험 관리 난이도를 높이는 요인이다. 변액보험은 보험료의 일부를 주식·채권 등에 투자하고 운용성과를 보험금이나 해약환급금 등에 반영한다. 금융시장 움직임과 계약자 행동 변화가 보험사의 위험에도 영향을 미칠 수 있는 구조다.
특히 주가 상승 등으로 변액보험 적립금과 해약환급금 규모가 커지면 계약자의 해지 행동 변화가 보험사 재무에 미치는 영향도 함께 커진다. 변액보험 익스포저가 확대된 상태에서 예상과 다른 해지율 변화나 대량 해지가 발생하면 손실 규모도 커질 수 있어 이에 대응한 해지위험액 역시 불어나는 구조다.
변액보험 관련 자산이 포함된 특별계정도 빠르게 몸집을 키웠다. 올해 상반기 말 메트라이프의 특별계정 자산은 21조4246억원으로 전년 동기(12조7293억원) 대비 68.3% 증가했다. 변액보험 관련 자산은 일반계정과 분리된 특별계정에서 운용된다.
특별계정 자산은 신계약 유입과 기존 투자자산의 가치 변동 등에 따라 움직인다. 1년 새 특별계정이 8조7000억원 가까이 불어난 가운데 해지위험액까지 두 배 수준으로 증가하면서 변액보험 관련 리스크 관리의 중요성도 한층 커졌다.
보험위험과 함께 시장위험도 불어났다. 올해 상반기 말 시장위험액은 9253억원으로 전년 동기(6359억원) 대비 45.5% 증가했다. 시장위험액은 금리·주식·부동산·외환·자산집중위험 등 금융시장 변화에 따른 잠재 손실을 측정한다.
특히 외환위험액은 6505억원으로 전년 동기(4450억원) 대비 46.2% 증가했다. 주식위험액도 같은 기간 3680억원에서 4533억원으로 23.2% 늘었다. 개별 위험액의 단순 합계가 전체 시장위험액보다 큰 것은 위험 간 상관관계와 분산효과를 반영해 최종 시장위험액을 산출하기 때문이다.
변액보험과 함께 메트라이프의 주력 상품군인 외화보험은 외환 익스포저 관리의 중요성을 높이는 또 다른 축이다. 외화보험 계약뿐 아니라 외화표시 자산과 부채, 파생상품 헤지 포지션 등이 외환위험액에 함께 영향을 미치는 만큼 사업 확대와 함께 환율 리스크 관리 부담도 커질 수밖에 없다. 메트라이프는 외환 익스포저에 대해 헤지 전략을 활용하고 있다.
요구자본 급증과 함께 더 눈여겨볼 대목은 '자본의 질' 변화다. 킥스비율은 여전히 200%를 크게 웃돌지만 정작 손실흡수력이 높은 기본자본은 1년 새 5000억원 가까이 줄었다.
회사 측은 금리와 주가 상승 등에 따라 해약환급금 상당액 초과분이 늘면서 기본자본에서 보완자본으로 재분류되는 금액이 증가한 영향을 주요 원인으로 설명한다. 금리가 오르면 시가평가되는 보험부채가 줄어 해약환급금과의 격차가 벌어질 수 있고, 변액보험은 주가 상승 등에 따라 계약자 적립금과 해약환급금 규모가 커질 수 있다. 이 과정에서 해약환급금 상당액 초과분이 확대되면 기본자본에서 빠져 보완자본으로 이동한다.
해약환급금 상당액 초과분은 일정 범위에서 보완자본으로 인정되는 대신 기본자본에서는 차감된다. 전체 가용자본을 활용하는 킥스비율은 보완자본 증가로 일부 방어할 수 있지만 기본자본비율은 그대로 하락 압력을 받는다. 232.4%라는 높은 킥스비율 이면에서 기본자본비율이 127.8%까지 더 가파르게 내려온 배경이다.
결국 자본의 질을 다시 끌어올리려면 보험 본업에서 이익을 꾸준히 쌓는 것이 중요하다. 올해 상반기 메트라이프의 순이익은 크게 늘었지만 보험이익은 오히려 뒷걸음쳤다.
올해 상반기 당기순이익은 1208억원으로 전년 동기(726억원) 대비 66.4% 증가했다. 반면 보험이익은 같은 기간 997억원에서 932억원으로 6.5% 감소했다.
순이익 증가로 이익잉여금을 쌓을 여력은 커졌지만 보험 본업이 전체 이익 성장을 이끈 것은 아니다. 보험이익을 안정적으로 확보해 이익잉여금을 축적해야 외부 자본에 기대지 않고 기본자본을 지속적으로 늘릴 수 있다.
메트라이프의 자본 관리 과제는 결국 변액보험이라는 성장동력을 얼마나 효율적으로 관리하느냐에 달렸다는 분석이다. 변액보험을 중심으로 불어난 해지위험과 주식·외환 등 시장위험을 통제해 요구자본 증가 속도를 낮추는 동시에 보험 본업에서 벌어들인 이익을 기본자본으로 쌓아야 한다. 300%를 넘던 킥스비율이 1년 만에 200% 초반까지 내려온 만큼, 기본자본은 줄고 요구자본은 불어나는 흐름을 얼마나 빠르게 되돌릴지가 향후 건전성 관리의 과제로 풀이된다.
메트라이프 관계자는 "자산과 부채 듀레이션 매칭을 통해 금리변동으로 인한 자본 변동폭을 최소화하는 것은 물론 변액보험 보증과 외환 익스포저 위험은 헤지를 통해 관리하고 있다"며 "앞으로도 적극적인 시장리스크 관리와 함께 기본자본을 꾸준히 쌓아 건전성을 안정적으로 관리해나가겠다"고 말했다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
