
 Home

[딜사이트 강울 기자] 금리 상승으로 부동산 프로젝트파이낸싱(PF)의 차환 부담이 다시 커지는 가운데 BNK캐피탈의 지방 PF 건전성 관리가 시험대에 올랐다. 자기자본의 15%에 해당하는 요주의이하 PF가 1년 안에 만기를 맞는 데다 지방과 중·후순위 사업장 비중도 적지 않아서다. 잠재 부실을 흡수할 자본·충당금 여력도 AA급 캐피탈사 평균보다 낮아 취약 사업장의 회수와 정리가 늦어질 경우 건전성 부담이 다시 확대될 수 있다는 분석이다.
23일 금융권에 따르면 NICE신용평가가 산출한 BNK캐피탈의 자기자본 대비 만기 1년 이내 요주의이하 PF 비중은 올해 6월 말 기준 약 15%로 집계됐다. AA급 캐피탈사 평균인 4%의 3배를 웃도는 수준이다.
이는 BNK캐피탈이 자기자본의 15%에 해당하는 규모의 '1년 내 만기 요주의이하 PF'를 보유하고 있다는 의미다. 요주의이하로 이미 건전성이 저하된 PF는 만기 때 정상적으로 회수되지 않거나 차환에 차질이 생길 경우 건전성 분류가 추가로 떨어지면서 충당금 적립과 손실 부담으로 이어질 수 있다.
PF 포트폴리오의 지역과 상환순위 구성도 부담 요인이다. BNK캐피탈이 보유한 PF 가운데 비수도권 사업장 비중은 38%로 캐피탈업권 전체의 비수도권 PF 비중 30.4%를 웃돈다. 중·후순위 대출 비중도 적지 않아 분양이나 차환에 차질이 생길 경우 선순위 대출보다 회수 부담이 커질 수 있는 구조다.
특히 최근 금리 상승은 지방 PF의 차환과 회수 부담을 키울 수 있는 변수로 꼽힌다. 지방 사업장은 수도권보다 주택가격과 분양경기 회복이 더딘 상황에서 금리까지 오르면 사업장의 이자비용과 차환비용이 동시에 늘어난다. 분양률이나 사업성이 낮은 사업장일수록 기존 대출의 만기 연장이나 브리지론의 본PF 전환이 어려워지면서 대출 회수가 지연되고 추가 충당금 적립으로 이어질 가능성이 커진다.
금융권 관계자는 “지방 PF는 이미 사업 여건이 좋지 않은 상황이어서 금리가 오르면 차환과 대출 회수 부담이 더 커질 수 있다”고 말했다.
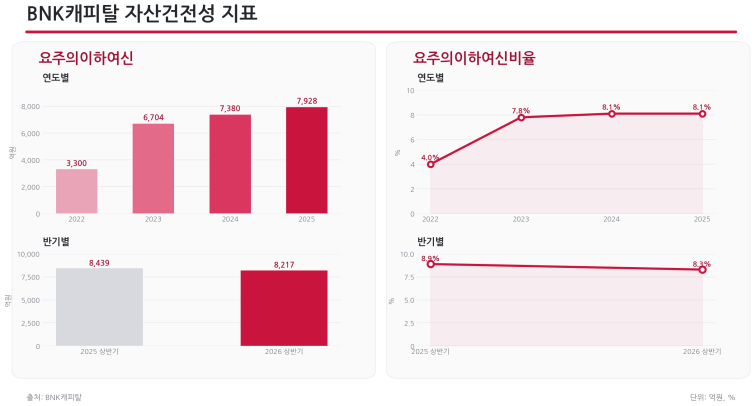
현재 BNK캐피탈의 건전성 지표는 지난해보다 개선됐지만 AA급 캐피탈사와 비교하면 여전히 부담이 큰 수준이다. 요주의이하자산은 지난해 6월 말 8439억원에서 올해 6월 말 8217억원으로 222억원 감소했다. 같은 기간 요주의이하자산비율도 8.9%에서 8.3%로 0.6%포인트 낮아졌다. 그러나 올해 6월 말 AA급 비교회사 평균인 5.6%보다는 2.7%포인트 높다. 자산건전성이 개선되는 방향으로 움직이고 있지만 비교회사와의 격차를 좁히지는 못한 셈이다.
추가 부실이 발생했을 때 이를 받아낼 손실완충력도 상대적으로 취약하다. BNK캐피탈의 전체 요주의이하자산 8217억원은 자기자본과 대손충당금 합계의 약 46%에 해당한다. AA급 평균은 26%다. 이미 부실 징후가 나타난 자산의 규모가 이를 흡수할 자본과 충당금에 비해 상대적으로 크다는 의미다. 1년 내 만기 요주의이하 PF에서 추가 건전성 저하가 발생하면 자본과 충당금에 가해지는 부담이 비교회사보다 빠르게 커질 수 있다.
BNK캐피탈이 취약 PF를 정리할 수 있는 버팀목은 소매금융에서 나오는 경상적인 이익이다. 자동차금융을 기반으로 할부·리스와 가계금융 등 소매금융 비중이 높아 투자금융 중심의 캐피탈사보다 상대적으로 안정적인 수익기반을 갖추고 있다. 올해 상반기 당기순이익은 782억원으로 지난해 같은 기간보다 11.4% 증가했다. NICE신용평가가 산출한 조정 총자산순이익률(ROA)도 0.7%에서 1.6%로 상승했다.
그러나 이익 증가와 별개로 대손 부담이 뚜렷하게 줄었다고 보기는 어렵다. 같은 기간 대손비용은 634억원에서 662억원으로 늘었다. PF를 비롯한 취약 여신에서 추가 손실이 발생할 경우 소매금융에서 벌어들인 이익 일부를 다시 충당금으로 쌓아야 하는 구조인 만큼 현재의 이익 증가세가 곧바로 건전성 부담 완화로 이어지는 것은 아니다.
여신업계 관계자는 “소매금융에서 꾸준히 이익을 내고 있어 지방 PF에서 일부 손실이 발생하더라도 당장 감내하기 어려운 수준은 아니다”라면서도 “대출 회수와 부실 사업장 정리가 늦어지면 충당금 부담이 누적될 수 있어 만기 도래 사업장에 대한 관리가 중요하다”고 말했다.
향후 관건은 1년 안에 만기가 돌아오는 요주의이하 PF를 얼마나 빠르게 회수하거나 정리하느냐다. 지방 부동산 경기 회복이 지연되는 상황에서 금리 상승으로 차환 여건까지 나빠지면 취약 사업장의 건전성 저하와 추가 충당금 부담이 맞물릴 수 있다. BNK캐피탈이 소매금융에서 확보한 이익창출력을 유지하면서 지방 PF 부담을 얼마나 빠르게 낮추느냐가 향후 건전성과 신용도를 가를 변수로 떠오른다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
