
 Home

[딜사이트 한영훈 기자] 신용카드 일시불 결제액이 늘고 있지만 카드사가 일시불 영업으로 실제 얼마를 벌었는지는 주요 경영공시만으로 확인하기 어렵다. 일시불 이용액은 별도로 공개하면서 관련 수익과 비용은 할부 등 다른 결제 방식과 합쳐 제시하기 때문이다. 취급액 증가가 실제 이익 확대로 이어졌는지 판단할 수 있도록 일시불 수익성을 가늠할 수 있는 공시 정보를 보완해야 한다는 지적이 나온다.
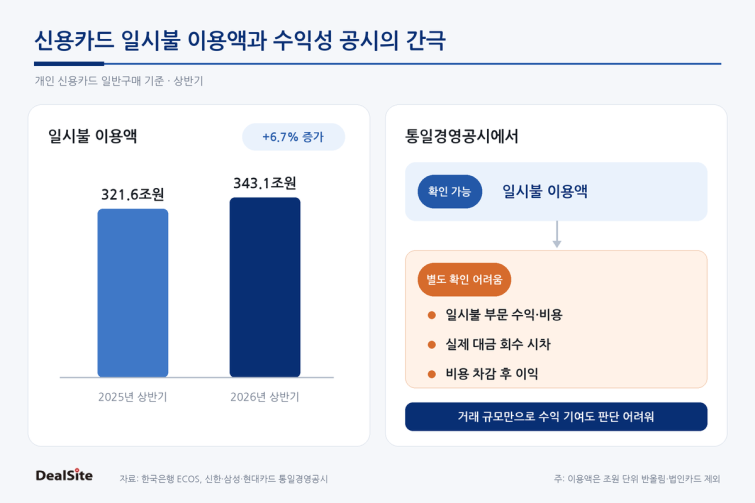
23일 한국은행 경제통계시스템(ECOS)의 ‘개인 일반구매 이용금액’ 월별 자료를 합산하면 올해 상반기 개인 신용카드 일시불 이용액은 343조1133억원으로 집계됐다. 지난해 같은 기간 321조5852억원보다 6.7% 늘었다. 은행계와 비은행계 카드사의 개인 이용실적을 합산한 금액으로 법인카드는 제외된다.
일시불 이용액 증가세는 뚜렷하지만 거래 규모와 실제 수익성을 연결해 볼 수 있는 정보는 제한적이다. 신한·삼성·현대카드의 통일경영공시를 보면 일시불과 할부 이용액은 각각 공개된다. 반면 각 결제 방식에서 발생한 수익과 비용은 별도로 구분되지 않는다. 수익은 신용판매수익이나 카드수익 등으로 합산되고 영업비용 역시 다른 카드사업에서 발생한 비용과 함께 제시된다.
삼성카드가 대표적이다. 삼성카드의 올해 상반기 일시불 취급액은 67조4236억원으로 전년 동기보다 10.0% 증가했다. 같은 기간 가맹점수수료와 할부수수료 등을 합한 신용판매수익은 1조3192억원으로 공시됐다. 하지만 신용판매수익에는 일시불뿐 아니라 할부에서 발생한 수익도 포함된다. 비용 역시 일시불에 해당하는 금액이 별도로 구분되지 않아 일시불 취급액이 10% 늘어난 만큼 관련 손익이 얼마나 개선됐는지는 확인하기 어렵다.
비용 관련 정보가 전혀 공개되지 않는 것은 아니다. 문제는 일시불 영업에 투입된 비용을 따로 떼어 보기 어렵다는 데 있다. 현대카드는 별도 기업설명회(IR) 자료에서 기존 조달분까지 포함한 전체 조달금리를 3.6%, 신규 조달금리를 3.8%로 제시했다. 상반기 이자비용은 3707억원으로 집계됐다. 연결검토보고서에서도 판매촉진비와 상품서비스수수료 등 카드비용의 세부 내역을 확인할 수 있다. 다만 이들 지표는 회사 전체 또는 카드사업 전반의 비용을 보여주는 수치여서 일시불 거래에서 발생한 비용만 분리하기 어렵다.
일시불 수익성을 따져보기 위해 비용을 구분할 필요가 있는 이유는 카드 결제 특유의 자금 흐름 때문이다. 카드사는 가맹점에 판매대금을 먼저 지급한 뒤 회원의 결제일에 이용대금을 회수한다. 회원은 약정 결제일에 대금을 갚으면 별도의 이자를 부담하지 않지만 카드사 입장에서는 가맹점 대금 지급과 회원대금 회수 사이의 시차가 자금조달 비용에 영향을 미친다. 같은 조건이라면 자금이 오래 묶일수록 비용 부담도 커질 수 있다.
가맹점수수료의 적격비용을 산정할 때도 이러한 자금조달 비용이 고려된다. 현행 여신전문금융업감독규정에 따른 적격비용 체계는 카드사가 신용판매 과정에서 부담하는 자금조달 관련 비용 등을 가맹점수수료 원가에 반영하도록 하고 있다. 카드사가 회원에게 결제일까지 신용을 제공하는 과정에서 발생하는 비용 역시 신용판매의 원가를 구성하는 셈이다.
실제 자금 회수 시점은 약정 결제일과 달라질 수 있다. 회원이 결제일 전에 이용대금을 갚는 선결제를 하면 카드사는 자금을 더 빨리 회수할 수 있다. 반대로 연체가 발생하면 단순히 회수가 늦어지는 데 그치지 않고 연체 관리비용과 대손위험까지 발생할 수 있다. 같은 금액의 일시불 결제라도 이용일과 결제일, 가맹점 대금 지급 시점, 선결제 여부와 연체 등에 따라 카드사가 부담하는 실제 비용이 달라질 수 있는 구조다.
카드업계 관계자는 “일시불 대금의 회수기간은 이용일과 결제일, 가맹점 대금 지급 시점, 선결제·연체 여부에 따라 거래별로 다르다”며 “개인회원과 기업회원의 결제 조건도 달라 하나의 평균값으로 설명하기 어렵다”고 말했다. 이어 “일시불 수익성을 평가하려면 카드사가 어떤 기간을 적용해 조달비용을 계산하고, 연체에 따른 대손비용을 어떻게 반영했는지 함께 살펴야 한다”고 설명했다.
조달비용과 자금 회수기간만으로 일시불 손익이 결정되는 것도 아니다. 카드사가 회원에게 제공하는 할인·포인트 등 고객 혜택과 대손비용도 수익성을 좌우한다. 여러 결제 방식에 공통으로 적용되는 고객 혜택과 회원이 이용대금을 갚지 않아 발생한 손실을 어느 부문에 얼마나 배분하느냐에 따라 일시불 영업의 실제 이익도 달라질 수 있다.
하지만 현행 공시만으로는 이 같은 비용구조가 일시불 수익성에 어떤 영향을 미쳤는지 파악하기 어렵다. 신한·삼성·현대카드의 공시에는 일시불 취급액이 별도로 제시되지만 관련 수익과 조달·마케팅·대손비용 등을 일시불 부문만 떼어 확인할 수 있는 정보는 제한적이다. 카드자산의 만기 구조나 회사 전체 조달비용 등은 확인할 수 있지만 이를 일시불 취급액과 직접 연결해 손익을 계산하기는 어렵다.
결국 일시불 취급액 증가율만으로 영업성과를 평가하면 실제 수익성 변화를 놓칠 수 있다는 지적이다. 고객을 늘리거나 혜택을 확대해 일시불 결제액이 증가했더라도 이에 수반된 조달·마케팅·대손비용이 더 빠르게 늘었다면 이익 증가폭은 제한될 수 있기 때문이다.
업계에선 통일경영공시가 일시불 이용액을 별도 영업실적으로 제시하는 만큼 수익성도 함께 가늠할 수 있도록 관련 정보를 보완할 필요가 있다는 의견이 나온다. 일시불 거래에서 발생하는 수익과 조달·마케팅·대손 등 주요 비용을 어느 정도 식별할 수 있어야 취급액 확대가 실제 이익 증가로 이어졌는지 외부에서도 판단할 수 있다는 설명이다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
