
 Home

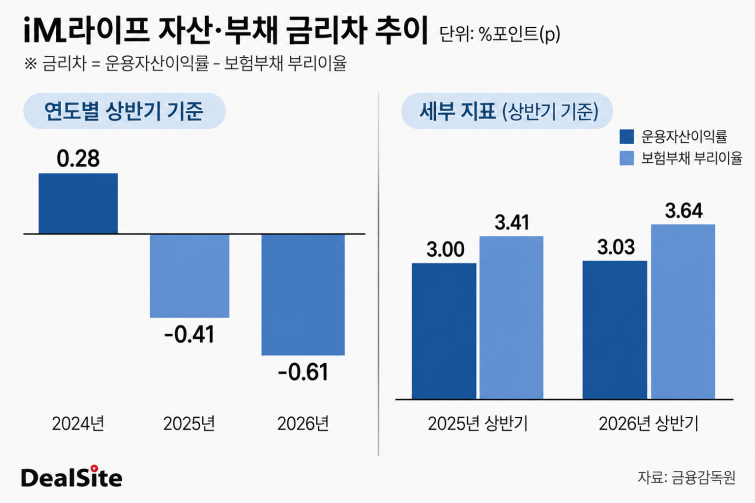
[딜사이트 한영훈 기자] iM라이프의 자산·부채 금리차가 빠르게 벌어지면서 수익성 관리 부담이 커지고 있다. 자산운용 수익률보다 보험부채에 적용되는 이율이 높은 구조가 2년째 이어진 데다 올해 들어 격차도 더 벌어졌다. 2년 전까지만 해도 자산운용 수익률이 보험부채 부리이율을 웃돌았지만 지난해 역전된 뒤 올해는 차이가 0.61%포인트까지 확대됐다.
박경원 대표가 연금을 핵심 성장축으로 키우면서 자산·부채종합관리(ALM)의 중요성도 한층 커지는 모습이다. 올 상반기 연금계열 상품이 전체 수입보험료의 절반 가까이 차지할 정도로 판매가 빠르게 늘어난 반면 운용자산이익률은 3% 초반에 머물고 있어서다. 연금 중심의 외형 성장을 수익으로 연결하려면 늘어나는 장기 보험부채를 뒷받침할 운용수익률 확보가 관건으로 꼽힌다.
21일 금융감독원 공시자료 등을 분석한 결과 iM라이프의 올 상반기 보험부채 부리이율은 3.64%였다. 전년 동기 3.41%보다 0.23%포인트 상승했다. 보험부채 부리이율은 보험사가 보유한 보험계약 부채에 적용되는 이율을 평균한 지표다.
반면 운용자산이익률은 같은 기간 3.00%에서 3.03%로 0.03%포인트 오르는 데 그쳤다. 이에 따라 보험부채 부리이율이 운용자산이익률을 웃도는 폭은 지난해 상반기 0.41%포인트에서 올해 0.61%포인트로 0.20%포인트 더 벌어졌다.
2년 전과 비교하면 흐름은 더욱 뚜렷하다. 2024년 상반기에는 운용자산이익률이 3.88%로 보험부채 부리이율 3.60%보다 0.28%포인트 높았다. 하지만 지난해 운용자산이익률이 3.00%까지 떨어지면서 두 지표가 역전됐다. 올해는 운용자산이익률이 소폭 반등하는 데 그친 반면 보험부채 부리이율은 다시 상승했다. 자산운용 수익률이 우위였던 구조가 2년 만에 뒤집히면서 두 지표 간 스프레드는 0.89%포인트 악화된 셈이다.
본업의 수익성 지표도 힘이 빠졌다. iM라이프의 올 상반기 당기순이익은 182억원으로 전년 동기보다 31.9% 증가했다. 순이익 자체는 늘었지만 보험손익은 252억원으로 3.4% 감소했다.
투자손익은 지난해 상반기 85억원 적자에서 올해 113억원 적자로 손실 폭이 확대됐다. 영업이익도 176억원에서 139억원으로 21.0% 감소했다.
순이익 증가를 이끈 것은 영업외손익이었다. 충당부채 환입 등의 영향으로 영업외이익은 지난해 상반기 2억원에서 올해 99억원으로 늘었다. 보험·투자 부문의 이익 체력은 약해진 반면 영업외이익 증가가 이를 상쇄했다. 순이익은 31.9% 늘었지만 보험손익과 투자손익, 영업이익 등 경상적인 수익성 지표는 일제히 뒷걸음질한 셈이다.
이런 상황에서 박 대표가 성장축으로 낙점한 연금사업은 빠르게 몸집을 키우고 있다.
올 상반기 무배당 연금저축과 변액연금저축 수입보험료는 총 3233억원이었다. 전년 동기 2048억원보다 57.9% 늘었다. 같은 기간 전체 수입보험료 증가율 26.0%의 두 배를 웃돈다.
무배당 연금저축 수입보험료는 202억원에서 950억원으로 약 4.7배로 늘었다. 변액연금저축도 1846억원에서 2283억원으로 23.7% 증가했다.
두 연금계열 상품이 전체 수입보험료에서 차지하는 비중도 지난해 상반기 38.6%에서 올해 48.3%로 높아졌다. 올 상반기 iM라이프가 거둬들인 보험료 가운데 절반 가까이가 이들 연금계열 상품에서 나온 셈이다.
박 대표는 연금을 iM라이프의 핵심 성장축으로 밀고 있다. 지난 6월에도 보증형 변액연금과 일반연금, 금리보증형 상품 등으로 연금 상품군을 확대하겠다는 방침을 밝혔다.
연금 판매가 빠르게 늘어나는 가운데 연금계열 보험부채에 적용되는 평균 부리이율 역시 상승하고 있다. 무배당 연금저축은 지난해 상반기 3.62%에서 올해 3.97%로 상승했다. 변액연금저축도 3.40%에서 3.65%로 올랐다. 특히 무배당 연금저축 부리이율은 전체 보험부채 부리이율 3.64%보다 0.33%포인트 높은 수준이다.
장기 연금계약이 빠르게 쌓일수록 ALM 부담도 커진다. 장기간 지급해야 할 보험부채의 만기와 현금흐름에 맞춰 자산 듀레이션을 관리하면서 부채비용을 뒷받침할 운용수익을 확보해야 하기 때문이다.
iM라이프도 자산운용 체질 개선에 나섰다. 박 대표는 단기 실적을 위해 보유 채권을 매각하기보다 장기간 안정적인 이자수익을 확보하는 방향으로 자산운용 체질을 바꾸겠다는 방침을 밝혀왔다. 채권 매각이익에 기대 단기 운용성과를 끌어올리기보다 장기 보유를 통해 안정적인 이자수익을 확보하겠다는 구상이다. 하지만 올 상반기 운용자산이익률이 3.03%에 머문 만큼 전략 변화가 실제 수익률 개선으로 이어질지 주목된다.
박 대표의 연금 성장전략도 이제 '얼마나 많이 파느냐'보다 늘어나는 장기 보험부채를 뒷받침할 운용 체력을 얼마나 확보하느냐가 중요해졌다는 평가다. 연금 판매가 외형 성장을 끌어올리더라도 자산운용 수익률이 부채 측 이율을 따라가지 못하는 구조가 장기화하면 성장 자체가 수익성 부담으로 돌아올 수 있어서다.
생명보험업계 한 관계자는 “연금 판매가 빠르게 늘고 있는데 자산운용 수익률이 보험부채에 적용되는 이율을 따라가지 못하는 구조가 계속되면 판매 확대가 오히려 장기 수익성 부담으로 돌아올 수 있다”며 “특히 장기 연금계약이 쌓일수록 운용수익률을 끌어올리지 못하면 자산·부채 관리 부담이 더 커질 수밖에 없다”고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
