
 Home

[딜사이트 박준우 기자] 공랭식 열교환기 기업 ‘디티에스’가 중동·아프리카에 쏠린 해외 매출 구조를 미국을 중심으로 다변화한다. 전체 매출의 97%가 해외에서 발생하는 수출 전문기업이지만 올해 상반기 중동·아프리카 비중만 80%를 웃돌면서 특정 지역의 플랜트 발주와 프로젝트 일정에 실적이 좌우될 가능성도 커졌기 때문이다. 과거 연간 350억원대 매출을 냈던 미국에서 다시 수주를 확대해 외형 성장의 지역별 균형을 맞춘다는 구상이다.
17일 증권신고서에 따르면 디티에스의 올해 상반기 해외 매출은 769억원으로 전체 매출 791억원의 97.2%를 차지했다. 국내 매출은 22억원으로 2.8%에 그쳤다. 수출 비중은 2023년 90.6%, 2024년 93.4%, 지난해 89.1%로 꾸준히 90% 안팎을 유지해왔다.
디티에스는 정유·석유화학·액화천연가스(LNG)·발전 플랜트에 들어가는 공랭식 열교환기(AFC)와 공랭식 복수기(ACC)를 설계·제작한다. 글로벌 설계·조달·시공(EPC) 업체가 수행하는 대형 플랜트 프로젝트에 제품을 공급하는 방식이다. 수주 이후 매출은 계약 유형에 따라 공정 진행률을 기준으로 기간에 걸쳐 인식하거나 제품 인도 시점에 반영된다.
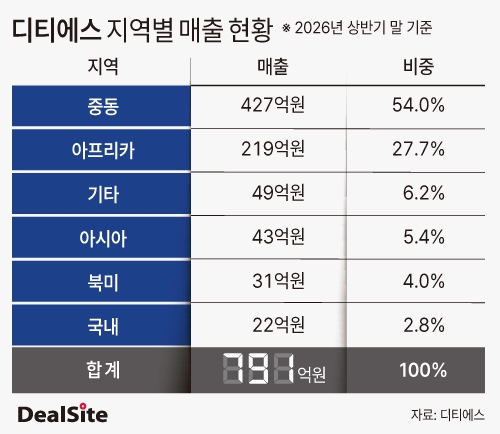
문제는 해외 매출 가운데서도 특정 지역에 대한 의존도가 높다는 점이다. 올해 상반기 중동 매출은 427억원으로 전체 매출의 54%를 차지했다. 아프리카 매출 219억원까지 합치면 646억원으로 전체의 81.7%에 달한다. 사실상 매출 10원 가운데 8원 이상이 두 지역에서 발생한 셈이다.
특히 최근 외형 성장은 UAE를 중심으로 한 중동 프로젝트가 이끌었다. UAE 매출은 2024년 260억원에서 지난해 382억원으로 증가했다. 대형 플랜트 프로젝트를 중심으로 매출을 올리는 사업 특성상 특정 지역의 발주나 프로젝트 일정이 지연될 경우 수주와 매출 인식 시점 역시 영향을 받을 수 있다. 중동에서 확보한 성장세를 유지하면서 지역별 매출원을 넓혀야 할 필요성이 커진 배경이다.
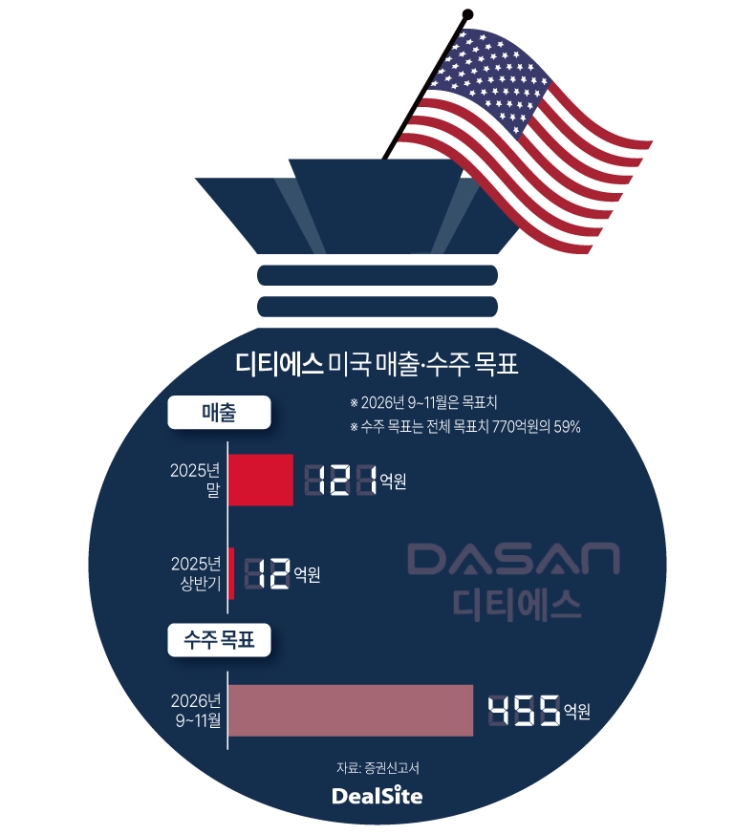
디티에스가 지역 다변화의 핵심 축으로 다시 꺼내든 시장은 미국이다. 미국은 새롭게 개척하는 시장이 아니라 이미 상당한 매출을 올린 경험이 있는 지역이다. 디티에스의 미국 매출은 2024년 351억원을 기록한 뒤 지난해 121억원으로 줄었고, 올해 상반기에는 12억원에 그쳤다. 회사의 전략은 새로운 시장에 진입하는 것보다 기존 납품 이력과 거래 기반을 활용해 미국 매출을 다시 확대하는 데 가깝다.
실제 향후 수주 추진 물량에서도 미국 비중이 가장 크다. 디티에스는 올해 9~11월 미국과 브라질, 카타르, 캐나다, 바레인, 스위스, 알제리, 국내 등 8개 지역에서 총 11개 프로젝트의 수주를 추진하고 있다. 목표 금액은 총 770억원으로, 이 가운데 미국 프로젝트가 455억원으로 약 59%를 차지한다.
455억원의 미국 프로젝트가 실제 수주로 이어질 경우 올해 상반기 12억원까지 줄어든 미국 사업의 외형을 다시 키우는 계기가 될 수 있다. 중동·아프리카에 집중된 지역별 매출 구조를 분산하는 효과도 기대된다. 다만 현재 금액은 확정 수주액이 아닌 수주 추진·목표 규모인 만큼 실제 계약 여부와 수주 시점에 따라 향후 실적 기여도는 달라질 수 있다.
디티에스가 미국 수주 확대를 위해 내세우는 경쟁력 가운데 하나는 저소음 설계 기술이다. 산업용 공랭식 열교환기는 대형 팬을 가동하기 때문에 주거지역과 인접한 플랜트에서는 소음 기준을 충족하는 설계 역량이 중요하다. 최근 미국과 호주를 중심으로 저소음 사양을 요구하는 프로젝트가 늘어나고 있다는 게 디티에스의 설명이다. 디티에스는 공랭식 열교환기의 운전 소음을 낮추는 기술과 관련해 미국 특허를 보유하고 있다.
용수를 사용하지 않는 공랭식 냉각 방식 자체도 해외 수주 확대에 활용할 수 있는 요소다. 공랭식 열교환기는 물 대신 공기로 공정에서 발생한 열을 식히기 때문에 용수 확보가 어렵거나 물 사용에 제약이 있는 지역에서 활용도가 높다. 디티에스는 자체 설계 프로그램과 고효율 핀튜브 기술을 활용해 제한된 설치 공간에서도 발주처가 요구하는 성능을 구현할 수 있도록 제품을 설계하고 있다.
기존 글로벌 EPC 업체와 에너지 기업의 공급망에 진입해 있다는 점도 미국 매출 재확대의 기반으로 꼽힌다. 디티에스 측은 약 26년간 해외 대형 플랜트 프로젝트를 수행하면서 약 200개 글로벌 고객사와 거래 경험을 축적했다고 설명한다. 주요 글로벌 EPC 업체와 에너지 기업의 공급업체로 등록돼 있어 신규 업체와 비교해 수주 경쟁에서 유리한 기반을 확보하고 있다는 입장이다.
기업공개(IPO)를 통해 확보하는 자금도 해외 프로젝트 수행과 수주 확대를 뒷받침하는 데 투입한다. 디티에스가 희망 공모가 하단을 기준으로 예상하는 발행제비용 차감 후 순유입액은 365억원이다. 이 가운데 120억원을 프로젝트 대응 용도로 활용하고, 25억원은 글로벌 EPC 업체와의 협력 강화 등에 투입할 계획이다. 기존 공랭식 열교환기와 복수기 생산설비 확충에도 50억원을 사용한다. 나머지 170억원은 신사업 및 예비비 용도로 배정했다.
공모자금이 유입되면 기존 글로벌 고객사의 프로젝트에 대응할 수 있는 운전자금과 생산 여력이 함께 확대되는 효과가 예상된다. 미국을 비롯한 신규 수주 추진 물량이 실제 계약으로 연결될 경우 중동·아프리카 중심의 매출 구조를 완화하면서 외형 성장의 지역적 기반을 넓힐 수 있는 셈이다. 다만 플랜트 사업 특성상 지역 다변화 이후에도 개별 대형 프로젝트의 발주와 공정 일정에 따른 실적 변동성은 남을 수 있다.
다산그룹 관계자는 "디티에스는 26년간 해외 대형 플랜트 프로젝트를 통해 다양한 경험과 저소음 설계 기술력을 축적해왔고, 약 200개 글로벌 고객사와 거래 경험을 쌓았다"며 "북미 LNG 프로젝트 수주를 확대해 지역별 매출 구조를 장기적으로 다변화해 나갈 계획이며, 신규 지역에서의 수주 확대를 목표로 영업을 지속적으로 추진할 것"이라고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
