
 Home

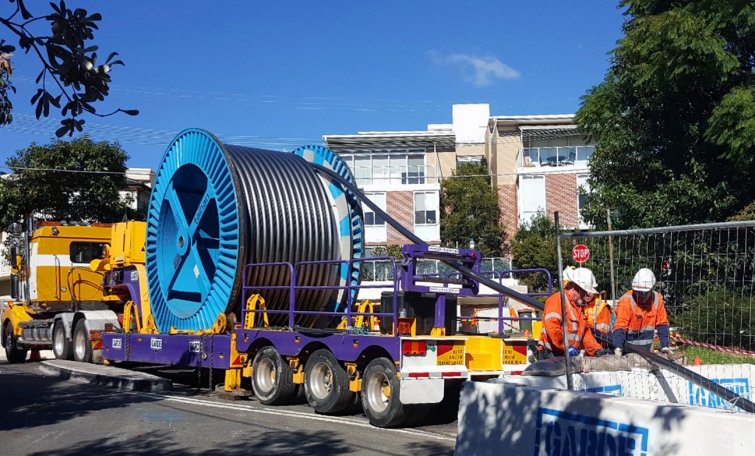
[딜사이트 장소영 기자] 대한전선이 지난해에 이어 올해도 회사채 발행에 나섰다. 전력 케이블 수주 확대에 따른 원자재 매입 부담에 대응하는 한편 정례적인 회사채 발행을 통해 자금조달 기반을 다변화하겠다는 방침이다.
14일 투자은행(IB) 업계에 따르면 대한전선은 오는 22일 총 400억원 규모의 회사채 발행에 나선다. 트렌치(만기)는 2년물과 3년물로 나뉘며 각각 200억원 모집한다. 회사는 희망 금리밴드로 개별 민간채권평가사(민평) 금리 대비 ±30bp를 제시했다. 수요예측 결과에 따라 최대 800억원까지 증액 발행할 예정이다. 주관사는 대신증권, 미래에셋증권, KB증권, 한국투자증권이다.
회사는 이번에 조달하는 자금을 전력 케이블 제조에 필요한 원자재 매입 대금으로 사용할 예정이다. 최근 3년간 대한전선은 전기동과 나동선을 글렌코어, LS MnM으로부터 매입했다. 특히 LS MnM으로부터 매입한 원재료 규모는 2023년 829억원, 2024년 1066억원, 2025년 1177억원으로 증가했다. 올해 상반기에도 697억원 규모의 원재료를 매입했다.
대한전선이 연달아 회사채 시장을 노크한 데는 발행 정례화를 통해 자금조달 수단을 다변화하겠다는 목적도 있다. 회사 관계자는 “자금 수요가 있거나 기존 회사채의 만기가 도래하는 시점에서 회사채 시장을 활용할 수 있게끔 조달 기반을 구축하고자 한다”며 “정기적인 발행을 기반으로 기관투자자와의 접점을 지속적으로 유지하고 관리할 것”이라고 설명했다.
대한전선의 회사채 시장 내 존재감도 커지고 있다. 지난해 회사채 기관투자자 수요예측에서 흥행 성적을 거두며 시장의 수요를 확인한 바 있다. 지난해 9월 대한전선은 800억원을 모집하는 회사채 수요예측에서 약 11배인 8880억원의 수요를 확보했다. 그 결과 800억원에서 750억원이 더해진 1550억원으로 증액 발행했다.
회사의 재무 여력도 양호해 발행 정례화에 힘을 싣고 있다. 올해 상반기 연결 기준 현금 및 현금성 자산은 2조7738억원으로 지난해 하반기 말(2조4227억원)보다 약 3511억원 증가했다. 매출액과 영업이익은 같은 기간 2조2820억원, 1213억원으로 전년 동기 대비 29%, 118% 증가했다.
다만 대규모 설비투자가 예정돼 있어 중장기적인 자금 소요는 커질 전망이다. 회사는 당진 해저케이블 1공장 준공과 2공장 착공 등으로 설비투자를 늘리고 있다. 실제 연결 기준 순차입금은 2024년 말 1524억원에서 올해 3월말 5151억원으로 약 3.4배 증가했다. 또한, 해저케이블 2공장 설비투자 1단계에 5700억원을 투입할 예정이다.
회사는 한국기업평가, 한국신용평가로부터 A0(안정적) 등급을 부여받았다. 대한전선은 국내 전선업계에서 2위라는 시장지위를 확보한 기업이다. 신평사 관계자는 “국내 초고압전력선 시장에서 오랜 시간 동안 신뢰를 확보한 기업”이라며 “국내뿐만 아니라 해외시장에서 신규 수주를 확보해 양호한 재무구조를 유지하고 있다”고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
