
 Home

[딜사이트 장소영 기자] 롯데렌탈의 지급보증을 받는 롯데오토리스가 약 3년 만의 공모 회사채 발행에서 500억원을 조달한다. 모회사 롯데렌탈이 사모펀드(PEF) 운용사 텍사스퍼시픽그룹(TPG)으로의 매각을 앞두고 있어 롯데그룹 계열사 지위에서의 마지막 공모 조달이 될 전망이다. 조달 금리는 상환 대상인 기업어음(CP)보다 높지만 만기는 길어진다. 올해 상반기 급격히 단기화된 조달구조를 되돌리는 데 비용을 지불한 셈이다.
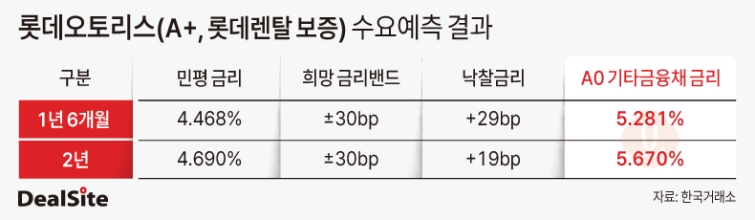
14일 투자은행(IB) 업계에 따르면 롯데오토리스는 오는 15일 1년6개월물 200억원과 2년물 300억원 등 총 500억원의 무보증사채를 발행한다. 지난 7일 수요예측에서 1650억원의 주문이 들어오자 당초 300억원이던 발행액을 200억원 늘렸다. 가산금리는 보증인인 롯데렌탈의 개별 민간채권평가사(민평) 금리 대비 1년6개월물 +29bp(1bp=0.01%포인트), 2년물 +25bp로 확정됐다.
조달 자금 전액은 CP 상환에 쓰인다. 상환 대상은 올해 3~7월 발행한 6건 590억원으로, 발행금리는 3.80~4.55% 수준이다. 이번 공모채는 롯데렌탈 개별민평에 가산금리를 더해 결정되는 만큼 상환 대상 CP 대비 조달 단가가 낮아지기는 어려운 구조다. 500억원으로 590억원을 다 갚지 못해 부족분은 자체자금으로 충당한다.
증액 과정에서 회사의 우선순위가 드러난다. 2년물 응찰 최저 금리는 +19bp였지만 300억원을 채우려면 +25bp까지 내려가야 했다. 1년6개월물을 300억원으로 늘렸다면 +32bp로 3bp만 더 얹으면 됐는데 회사는 이를 포기하고 2년물에 6bp를 추가했다. 짧고 싼 돈 대신 길고 비싼 돈을 택한 것이다.
배경은 상반기 조달구조 변화다. 한국신용평가에 따르면 롯데오토리스의 외부조달잔액 중 회사채 비중은 지난해 말 61.0%에서 올해 6월말 37.2%로 떨어진 반면, CP 및 단기사채 잔액은 150억원에서 940억원으로 6배 넘게 늘었다. 같은 기간 영업자산이 992억원 증가했는데 그 자금을 사실상 전부 단기로 조달했다. 유동성차입 비중은 37.4%에서 75.5%로 뛰었고, 1년 내 만기도래 자산 대비 부채 커버리지는 130.0%에서 78.6%로 저하됐다.
신용평가사도 이번 발행을 등급 판단에 반영했다. 한국신용평가는 미사용 금융기관 여신한도가 290억원에 그친다고 지적하면서도 "영업자산 조절 가능성, 금융기관 크레딧라인 규모, 회사채발행계획 등을 고려할 때 단기적 유동성 대응은 가능할 것"이라고 밝혔다. 이번 발행 자체가 유동성 대응력 판단의 전제로 들어간 셈이다.
발행 조건은 보증 구조가 뒷받침했다. 한국신용평가와 NICE신용평가는 각각 이달 1일과 지난달 31일 이번 사채에 A+(안정적)를 부여했다. 롯데렌탈이 원리금은 물론 연체이자까지 일체의 지급채무를 보증해 보증인과 동일한 등급을 적용받았다. 롯데오토리스 자체 유효등급은 양사 모두 단기신용등급 A2뿐으로, 장기 기업신용등급은 부여돼 있지 않다.
관건은 매각 이후다. 지난달 호텔롯데(38.14%)와 부산롯데호텔(23.04%)은 보유 중인 롯데렌탈 지분 61.17%를 TPG가 설립한 특수목적회사(SPC) 렉시콘코리아홀드코에 매각하는 계약을 체결했다. 신용평가업계 관계자는 "현재는 매각이 진행 중인 단계라 평가 시점 기준으로는 롯데렌탈을 여전히 롯데그룹에 포함되는 것으로 보고 있다"며 "매각이 완료되면 지원 주체와 지원 가능성을 처음부터 다시 평가하게 될 것"이라고 말했다.
NICE신용평가가 롯데렌탈 등급의 상향조정 검토요인으로 "롯데그룹의 계열지원능력이 상향되는 경우"를 명시해 둔 만큼 계열분리가 마무리되면 상향 경로 하나가 닫히는 구조다. 여기에 한국신용평가는 "지배구조 변경으로 기발행 회사채 중 일부 조기상환 부담이 발생할 수 있다"며 롯데렌탈의 6월말 공모사채 잔액이 9610억원이라고 밝혔다. 보증인의 유동성 부담이 커지면 이번과 같은 조건으로 시장에 나서기는 어려워질 수 있다.
주채무자의 사정도 넉넉하지 않다. 영업자산의 76%가 상용차 리스여서 건설경기 부진에 직접 노출돼 있다. 1개월 이상 연체율은 2024년말 3.8%에서 올해 6월말 4.8%로 올랐고, 상반기 영업이익은 29억원으로 전년 동기 대비 49% 줄었다.
이번 발행에는 신한투자증권과 키움증권, KB증권, 미래에셋증권이 공동대표주관을 맡았다. 1년6개월물은 키움증권이 200억원을 단독 인수했고, 2년물은 나머지 3사가 100억원씩 나눠 인수했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
