
 Home

정부가 오는 11월부터 저PBR 기업 명단을 공개한다. PBR(Price 낮은 기업가치를 장기간 방치한 상장사에 압박을 가해 실질적인 밸류업을 유도하기 위해서다. 개선 노력을 입증하지 못한 기업에는 저PBR 주홍글씨가 새겨질 수 있어 상장사들의 긴장감도 높아지고 있다. 상장 벤처캐피탈(VC) 역시 대표적인 저평가 업종으로 꼽힌다. 상장 VC의 PBR 현황과 저평가 배경을 짚어본다. [편집자주]
[딜사이트 김현호 기자] 정부가 장기간 저평가된 상장사의 명단을 공개하고 증권사 거래 화면에 저PBR 꼬리표까지 붙이기로 하는 등 압박 수위를 높이는 가운데 SBI인베스트먼트가 밸류업에 속도를 내고 있다. 주식병합과 자사주 소각에 이어 실적까지 개선되면서 기업가치 재평가를 위한 여건을 마련하고 있는 상황이다. 다만 주요 경영진의 책임경영 행보가 부족하다는 점은 아쉬운 대목이다. 일본계 대주주 아래에서 현 경영진은 전문 운용역 역할만 하면서 자사주를 한 주도 보유하고 있지 않아 주주가치 제고 노력에 걸맞은 움직임이 필요하다는 지적이 나온다.
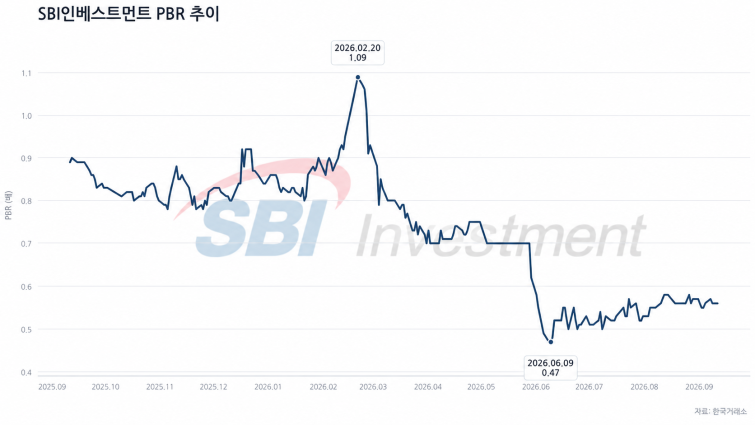
14일 한국거래소에 따르면 이날 SBI인베의 주가순자산비율(PBR)은 0.56배로 집계됐다. 이는 주식시장에서 평가받는 하우스의 기업가치가 장부상 순자산 가치의 절반을 조금 웃도는 수준에 그친다는 의미다. 주가 역시 1000원을 웃돌며 이른바 '동전주'에서 가까스로 벗어나 있는 상태다.
SBI인베는 저평가 늪에서 탈출하기 위해 속도를 내고 있다. 지난 2월 보통주 2주를 1주로 합치는 주식병합을 결정해 발행주식 수를 기존 1억6206만주에서 8103만주로 줄였다. 또 8월에는 자사주 47만313주를 전량 소각하기도 했다. 주가 회복과 주주환원 정책을 통해 시장의 재평가를 끌어내겠다는 의도로 풀이된다.
밸류업 행보에 힘을 싣는 것은 실적 회복이다. SBI인베의 올해 상반기 영업수익은 133억원으로 전년 동기 대비 69% 증가했다. 같은 기간 영업이익은 75억원으로 277% 늘었다. VC의 기업가치가 결국 투자자산 가치 상승과 회수 성과, 이에 따른 이익 창출력에 좌우된다는 점을 고려하면 실적 반등은 저평가 해소에 긍정적인 신호로 읽힐 수 있다.
다만 관건은 이 같은 변화가 일회성 호재에 그치지 않고 밸류업으로 실제 이어질 수 있는지 여부다. 단발성 실적 개선이나 주식 수 조정만으로는 저평가 국면을 벗어나기 어려운 만큼 지속적인 이익 창출 능력과 투자자산 회수 성과를 확인할 필요가 있다는 지적이 나온다. 정부가 오는 11월부터 장기간 저평가 상태에 놓인 상장사를 공개하기로 결정한 만큼 기업가치 제고 성과를 증명해야 할 필요성이 더욱 커지고 있다.
이런 상황에서 아쉬운 대목으로 꼽히는 것은 경영진의 책임경영이 꼽힌다. 실제로 SBI인베의 이사회 의장을 맡고 있는 미야자키 마코토를 비롯해 안재광 대표와 남윤선 부사장 등 주요 경영진은 자사주를 단 한 주도 보유하지 않고 있다. 주식병합과 자사주 소각 등 주가 부양과 주주가치 제고에 나서고 있지만 정작 경영진 개인은 자사주 매입을 통한 책임경영에 동참하지 않고 있는 셈이다.
임원의 자사주 보유 여부만으로 책임경영 수준을 단정할 수는 없다. 그럼에도 장기간 저평가가 이어지는 상황에서 경영진의 자사주 매입은 기업가치와 향후 성장에 대한 자신감을 시장에 보여주는 대표적인 수단으로 꼽힌다. 특히 회사와 주주의 이해관계를 일치시킨다는 측면에서 밸류업 정책의 설득력을 높일 수 있는 수단이기도 하다. 저평가 해소에 사활을 걸고 있는 SBI인베가 실질적인 밸류업 성과를 내려면 주식 구조 개편과 주주환원을 넘어 경영진과 주주의 이해관계를 맞추는 움직임도 필요하다는 지적이 나오는 배경이다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
