
 Home

SG그룹이 SG유와 SG고려를 합쳐 통합 SG고려를 출범시키며 지배구조를 재편했다. 이의범 회장 일가의 가족회사 SGK를 최대주주로 둔 SG&G가 통합법인의 최대주주로 올라섰다. 이번 합병이 경영 효율화와 함께 일가의 승계 기반을 다지는 과정으로도 읽히는 대목이다. 통합법인의 기업가치를 뒷받침할 계열사들의 사업 경쟁력과 이익 창출력도 중요한 점검 대상이다. 이에 따라 이번 합병이 그룹의 지배구조와 승계 구도에 갖는 의미를 짚고, 통합 SG고려의 연결 대상인 SG세계물산·SG글로벌·케이엠앤아이·SG신성건설 등의 사업 현황과 재무 과제를 살펴본다. [편집자 주]
[딜사이트 노만영 기자] 장부가 1101억원, 공정가치 1603억원. SG글로벌이 보유한 투자부동산은 시가총액의 4배에 육박하지만 시장에서 회사 전체가 받는 평가는 장부상 순자산의 20%에도 미치지 못한다. 문제는 이처럼 풍부한 부동산이 기업가치를 끌어올리는 자산이 아니라 낮은 자본효율성을 고착화하는 요인이 되고 있다는 점이다. 자산의 절반 이상이 투자부동산에 묶여 있는 반면 여기서 창출하는 임대수익과 회사 전체 자기자본이익률(ROE)은 낮은 수준에 머물고 있기 때문이다. 결국 SG글로벌의 저평가 해소 여부는 보유 자산의 크기보다 이를 얼마나 효율적으로 운용해 이익과 주주가치로 전환하느냐에 달렸다는 분석이다.
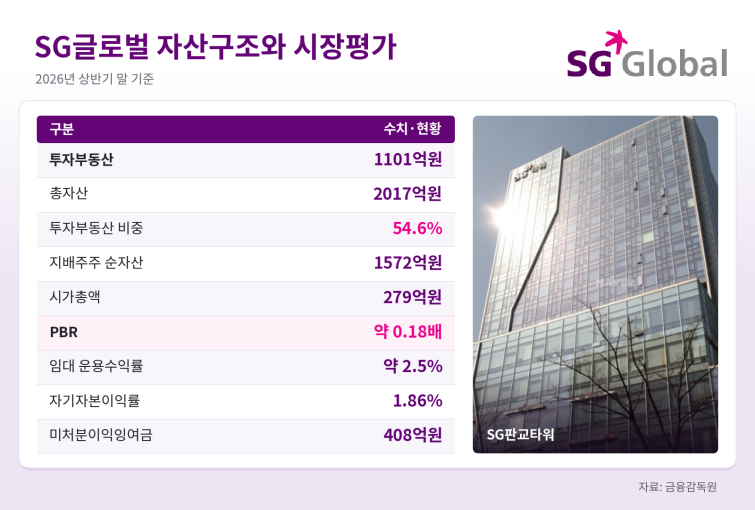
18일 금융감독원 전자공시시스템에 따르면 SG글로벌의 올해 6월 말 연결 기준 투자부동산은 1101억원이다. 총자산 2017억원의 54.6%를 차지한다. 회사 자산 2원 가운데 1원 이상이 임대수익이나 시세차익을 목적으로 보유한 부동산에 들어가 있는 셈이다.
SG글로벌의 시가총액은 지난 17일 종가 1207원 기준 약 271억원이다. 반기 말 지배주주 순자산 1572억원을 기준으로 계산한 주가순자산비율(PBR)은 약 0.18배다. 투자부동산 장부금액만 시가총액의 약 4배에 이르고, 회사 전체 순자산과 비교하면 시장가치는 5분의 1에도 못 미친다.
장부에 잡히지 않은 평가차익까지 감안하면 부동산 가치와 시장 평가의 간극은 더 벌어진다. 지난해 말 투자부동산 공정가치는 1603억원으로 같은 시점 장부금액 1101억원보다 502억원 높았다. 장부가 대비 약 45.6%의 평가차익이 존재하는 셈이다. 평가차익 502억원만 현재 시가총액 271억원의 약 1.9배에 달한다. 그만큼 SG글로벌이 보유한 부동산 가치와 시장에서 평가받는 기업가치 사이의 괴리가 크다는 의미다.
문제는 SG글로벌이 보유한 투자부동산 규모에 비해 여기서 만들어내는 이익이 크지 않다는 점이다. 올해 상반기 투자부동산 임대수입은 27억원, 공시된 관련 운영비용은 13억원이었다. 임대수입에서 운영비용을 단순 차감하면 약 14억원이 남는다. 이를 연환산해 반기 말 투자부동산 장부금액 1101억원과 비교한 단순 임대수익률은 약 2.5%다. 금융비용과 세금 등을 모두 반영한 실제 투자수익률과는 차이가 있지만, 자산 규모와 비교해 임대사업에서 창출하는 이익이 제한적이라는 점을 보여준다.
부동산 외 영업자산의 수익성까지 높지 않다는 점은 자본효율성을 더 떨어뜨리는 요인이다. 지난해 디스플레이사업은 영업손실 34억원을 기록하며 전체 실적을 끌어내렸다. 이에 SG글로벌의 지난해 순이익은 28억원, 자기자본이익률(ROE)은 1.86%에 그쳤다. 자본 상당 부분이 낮은 수익률의 부동산에 묶여 있는 가운데 일부 영업사업에서도 적자가 발생하면서 전체 자기자본이 충분한 이익을 만들어내지 못하고 있는 셈이다. 자산은 많지만 이를 이익으로 전환하는 힘이 떨어지는 만큼 PBR 0.18배라는 시장의 할인에도 낮은 자본수익성이 반영돼 있는 것으로 풀이된다.
SG글로벌 자산의 절반 이상이 부동산으로 채워진 배경에는 사업구조 변화와 자산 운용 전략이 함께 자리하고 있다. SG글로벌의 모태는 1954년 설립된 국안방적이다. 1970년 충남방적으로 사명을 바꿨고 1976년 유가증권시장에 상장했다. 2007년 SG고려가 최대주주에 오르면서 SG그룹에 편입됐다.
이후 2011년 자동차 시트 사업에 진출하고 2020년 방적사업을 중단했다. 섬유업체에서 자동차 부품업체로 주력사업이 바뀌는 과정에서 과거 생산시설로 활용하던 부동산 일부가 임대 또는 처분 대상 자산으로 남았다.
옛 예산공장 부지가 대표적이다. SG글로벌은 2023년 예산군과 토지 및 지장물에 대한 290억원 규모의 보상계약을 체결했고, 2024년 거래를 마무리했다. 과거 방적사업에 활용하던 부동산을 현금화한 사례다.
기존 사업에서 남은 부동산만 보유한 것은 아니다. SG글로벌은 SG충남방적이던 2012년 판교에서 분양·임대 목적의 복합시설 개발에 착수했다. 현재도 SG판교타워를 투자부동산으로 보유하고 있으며 차입금 조달을 위한 담보로 활용하고 있다.
2024년에는 투자부동산 장부상 토지 111억원을 포함해 136억원의 취득 증가가 발생했다. 과거 공장 자산을 처분해 현금화하는 동시에 투자부동산 장부상 취득도 이어진 것이다. 투자부동산 규모가 여전히 높은 수준을 유지하고 있는 만큼 현재 자산구조에는 방적업에서 남은 자산과 이후 부동산 개발·운용의 결과가 함께 반영돼 있다.
자산가치가 실제 기업가치로 이어지려면 결국 자본을 어디에 배분하고 이를 주주에게 어떻게 돌려줄 것인지도 중요하다. SG글로벌은 2023년부터 지난해까지 3년 연속 현금배당을 실시하지 않았다. 지난해 말 별도 재무제표상 미처분이익잉여금은 408억원에 달했다. 이처럼 회계상 이익이 누적되는 동안에도 최근 3년간 주주에게 돌아간 현금배당은 없었다.
SG글로벌의 PBR 0.18배를 단순히 시장의 오평가로만 보기는 어렵다. 장부금액을 크게 웃도는 공정가치의 부동산을 보유하고도 이를 높은 임대수익이나 영업이익, 주주환원으로 연결하지 못하고 있어서다. 총자산의 절반 이상이 투자부동산에 묶인 상황에서 추가적인 자산 축적보다 기존 자산의 수익성을 높이거나 비효율 자산을 재배치하는 자본배분이 필요한 이유다. 결국 저평가 해소를 가를 핵심은 '얼마짜리 부동산을 갖고 있느냐'가 아니라 '그 부동산으로 얼마를 벌어 주주에게 돌려주느냐'에 있다.
이에 딜사이트는 SG글로벌의 투자부동산 운용 계획과 자산효율화 방안, 향후 배당정책 및 주주환원 계획을 확인하기 위해 통화를 시도했으나 연락이 닿지 않았다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지

