
 Home

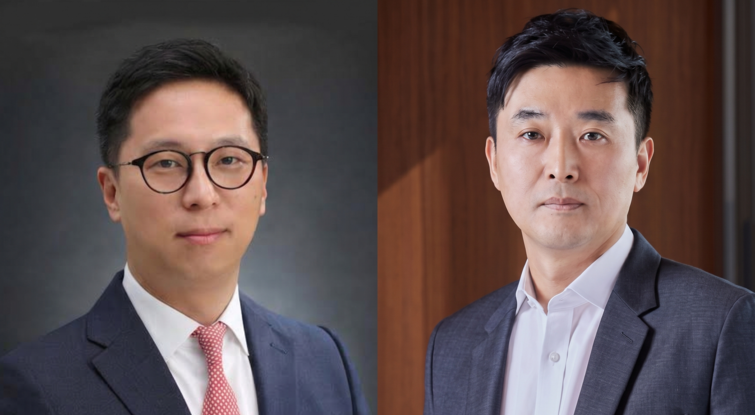
[딜사이트 윤기쁨 기자] 신생 PEF 운용사 고도파트너스가 LG생활건강 산하 음료 계열사 해태htb를 마수걸이 투자처로 선택했다. 코카콜라 브랜드에 가려져 있던 갈아만든배와 봉봉 등 토종 IP(지적재산권)를 독립시켜 글로벌 브랜드로 키울 구상이다. 베인캐피탈 시절 AHC를 글로벌 시장에 안착시키며 엑시트에 성공한 이정우 대표는 K-뷰티에서 검증한 소비재 밸류업 공식을 이번에는 K-푸드에 적용할 전략이다.
14일 투자업계에 따르면 고도파트너스는 최근 진행된 해태htb 매각 예비입찰에서 숏리스트로 선정됐다. 고도파트너스는 이정우 전 베인캐피탈 한국대표와 이진하 전 MBK파트너스 부사장이 공동 설립한 독립계 하우스로 올해 상반기 법인 출범 이후 첫 포트폴리오 확보를 위한 본격적인 투자 행보에 나섰다.
특히 이 대표의 소비재 투자 트랙레코드가 이번 인수전의 배경으로 꼽힌다. 그는 베인캐피탈 재직 당시 화장품 브랜드 AHC를 보유한 카버코리아를 인수한 뒤 유니레버에 매각해 투자원금 대비 약 7배의 수익을 거뒀다. 이후 보툴리눔 톡신 기업 휴젤 인수와 엑시트까지 성공시키며 소비재·헬스케어 분야에서 입지를 굳혔다.
이러한 회수 실적은 고도파트너스의 초기 펀딩 성과로도 이어졌다. 설립 직후 진행한 1호 블라인드 펀드는 당초 5000억원을 목표로 했지만, 해외 앵커 출자자(LP) 3~4곳의 자금이 몰리며 약 8000억원 규모로 오버부킹돼 이달 1차 클로징을 앞두고 있다. 신생 하우스임에도 풍부한 실탄을 확보하면서, 해태htb를 첫 포트폴리오로 낙점하고 본격적인 밸류업에 나설 기반을 마련했다는 분석이 나온다.
이번 거래는 LG생활건강이 코카콜라음료는 남겨두고 해태htb 지분 100%만 떼어내 파는 카브아웃 형태다. 그동안 해태htb는 법인은 분리돼 있었지만 LG생활건강 음료사업부 체제 아래 묶여 운영되며 구조적 한계를 겪어왔다.
그동안은 코카콜라, 스프라이트, 환타 등이 차지하는 비중이 대부분이여서 글로벌 본사 브랜드에 마케팅 예산과 영업력이 집중됐었다. 이에 갈아만든배와 포도봉봉 같은 해태 고유의 장수 IP는 상대적으로 방치됐다는 전언이다. 코카콜라의 엄격한 라이선스 및 유통 관리 규제 탓에 신제품 개발은 제로 음료 수준에 그쳤고 독자적인 해외 판로 개척 역시 어려웠다.
고도파트너스도 이 점에 주목한 것으로 보인다. 인수 이후 생산과 영업, 브랜드 운영 권한을 하나로 묶어 그동안 상대적으로 소극적이었던 자체 브랜드 마케팅과 상품 확장을 본격화할 수 있다는 분석이 깔린 것으로 보인다. 기존 생산·유통 기반으로 사업의 수익 안정성을 확보하면서 토종 IP의 매출 비중과 해외 판매를 동시에 끌어올리는 투트랙 전략이 가능하다는 계산이다.
특히 갈아만든배는 가장 유력한 글로벌 확장 후보로 꼽힌다. 이미 해외 소비자 사이에서 한글 제품명의 모양을 딴 IdH로 알려지며 숙취 후 마시는 K-음료로 인기를 끈 바 있다. 별도의 대규모 브랜드 구축 없이도 해외 시장에서 활용할 수 있는 초기 인지도를 확보했다는 점에서 고도파트너스가 보유한 글로벌 소비재 스케일업 역량과 맞아떨어지는 자산이라는 분석이 나온다.
인수에 성공할 경우 고도파트너스는 갈아만든배를 비롯한 자체 브랜드를 중심으로 해외 유통망을 넓히고 상품군을 확대하는 데 초점을 맞출 것으로 예상된다. 아마존 등 온라인 채널과 현지 대형마트, 아시안 식품 유통망을 활용해 직수출 비중을 높이고, 생산 중심의 사업 구조를 자체 브랜드 중심의 고마진 구조로 전환하는 것이 핵심이다.
다만 실적 개선은 해결해야 할 과제다. 해태htb는 높은 브랜드 인지도에도 불구하고 최근 수익성이 부진한 만큼, 해외 성장뿐 아니라 국내 사업의 수익구조 개선까지 동시에 입증해야 한다는 지적이 나온다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
