
 Home

[딜사이트 최유라 기자] 금호타이어가 전남 함평 빛그린국가산단에 건립 예정인 신공장의 투자 규모를 약 15% 확대했다. 투자 규모는 커졌지만 충분한 현금 여력과 안정적인 현금창출력을 바탕으로 재원 조달에는 큰 무리가 없을 것으로 보인다.
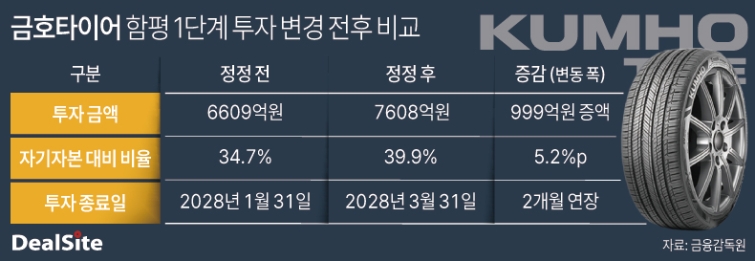
14일 관련업계에 따르면 금호타이어는 함평 신공장 건설 투자금을 기존 6609억원에서 7608억원으로 증액했다. 당초 계획보다 약 1000억원 늘어난 규모다. 이로써 금호타이어의 자기자본비율 대비 투자금 비중은 기존 34.7%에서 39.9%로 5.2%포인트(p) 상승했다. 투자 종료일도 당초 2028년 1월에서 같은 해 3월로 2개월 연장됐다.
증액된 투자금은 연 생산능력 530만본 규모의 1단계 공장 건설에 투입된다. 증액의 배경에는 고인치 및 프리미엄 OE(신차용) 타이어 제품 수요 증가에 대응하기 위한 최첨단 생산설비 도입이 있다. 단순한 공정 자동화 수준을 넘어 압연기, 성형기 등 핵심 공정에 글로벌 시장에서 검증된 프리미엄 설비를 대거 도입하면서 설비 구매 비용이 증가했다.
금호타이어는 향후 함평공장 생산능력을 1200만본까지 확대하는 2단계 증설도 검토하고 있다. 다만 투자 시기와 금액은 아직 결정되지 않았다. 2028년 완공을 목표로 하는 폴란드 신공장(연 600만본)과 함평 1단계 공장의 수율(생산품 중 양품 비율), 글로벌 수요 추이 등을 종합적으로 고려해 2단계 투자계획을 확정할 것으로 예상된다.
투자 규모가 15%가량 확대됐지만 재무 부담은 제한적일 것으로 전망된다. 당초 금호타이어는 외부차입, 보유 현금, 광주화재 보상금 등을 활용해 함평과 폴란드 신공장 투자 재원을 마련할 계획이었다. 기존 1조5000억원이었던 투자 규모는 이번 증액으로 1조6000억원으로 늘었지만 지난해 5월 광주공장 화재와 관련해 보험금 1010억원을 수령한 데다, 충분한 현금 여력을 갖추고 있다는 평가다.
실제 올해 1분기 연결 기준 현금및현금성자산(단기금융상품 포함)은 6953억원으로 전년 동기(1911억원) 대비 3.6배 증가했다. 이미 총투자 규모의 43%를 현금으로 보유한 셈이다. 같은기간 부채비율은 169.8%에서 143.5%로, 차입금의존도는 38.9%에서 33.3%로 각각 낮아지는 등 재무구조가 개선됐다.
현금창출능력도 견조하다. 1분기 EBITDA(상각전영업이익)는 2288억원으로 전년 동기(2256억원)를 소폭 웃돌았다. 지난 1월 착공한 함평 신공장 투자가 향후 약 2년에 걸쳐 진행되고 폴란드 신공장 투자도 순차적으로 진행되는 만큼 보유 현금과 영업활동을 통해 창출하는 현금과 외부 차입 등을 활용하면 재원 조달에 큰 부담은 없을 것으로 분석된다.
금호타이어 관계자는 "이번 투자금액 증액은 고인치 및 프리미엄 OE 제품 수요 증가에 선제적으로 대응하고 고부가가치 제품 중심의 생산 경쟁력을 강화하기 위해 첨단 생산설비를 추가 반영했다"고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
