
 Home

[딜사이트 조은비 기자] 올해 1분기 글로벌 에너지저장장치(ESS) 시장이 78% 급성장하고 한국 배터리 업체들이 세 자릿수 성장률을 기록했지만, 절대 규모를 뜯어보면 중국과의 격차는 오히려 더 벌어진 것으로 나타났다. '고성장률'이라는 수치가 실제 입지 확대로 이어지지 않는 착시가 드러난 셈이다.
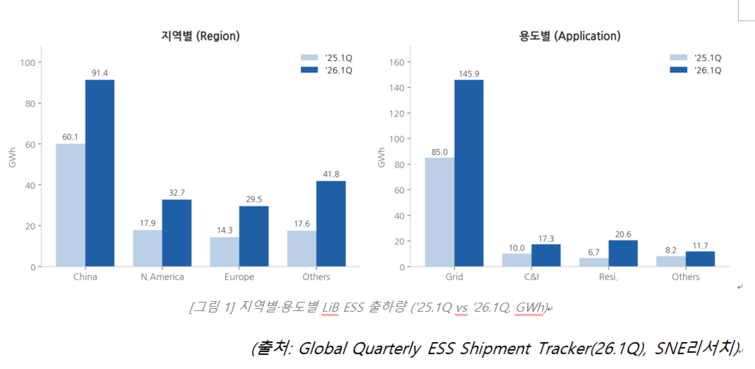
시장조사기관 SNE리서치에 따르면 2026년 1분기 글로벌 리튬이온(LiB) ESS 출하량은 195.5GWh로 전년 동기(109.9GWh) 대비 78% 늘었다. 이 가운데 LG에너지솔루션은 출하량이 1.5GWh에서 5.3GWh로 253% 급증하며 점유율을 1.4%에서 2.7%로 두 배 가까이 끌어올려 10위에 올랐다. 삼성SDI는 3.0GWh로 11위를 기록했다.
표면적으로는 한국 업체의 약진이 두드러지지만, 시장 성장분을 누가 가져갔는지를 보면 그림이 달라진다. 1분기 시장 전체 출하량은 1년 새 85.6GWh 늘었는데, 이 중 LG에너지솔루션과 삼성SDI가 차지한 증가분은 합쳐서 4.6GWh에 그친다. 1년간 불어난 시장 물량 중 5.4%만 차지한 것이다.
반면 1위 CATL은 혼자서 출하량을 29.6GWh에서 58.4GWh로 28.8GWh 늘리며 시장 순증의 3분의 1(33.6%)을 가져갔다. 한국 업체의 높은 성장률은 출하량 기반이 워낙 작은 데서 비롯된 기저효과 성격이 강하다는 의미다.
삼성SDI의 경우 성장률조차 시장 평균을 밑돌았다. 출하량은 2.2GWh에서 3.0GWh로 34% 늘었지만, 시장이 78% 성장하는 동안 이를 따라가지 못하면서 점유율은 2.0%에서 1.5%로 오히려 낮아졌다. 두 업체를 합한 점유율도 4.2%에 머물러, 글로벌 ESS 시장에서 한국의 입지는 여전히 미미한 수준이다.
시장은 CATL을 비롯한 중국 업체가 주도하는 구도가 굳어지고 있다. CATL은 출하량이 98% 늘며 점유율 29.9%로 1위를 지켜 전년(26.9%)보다 지배력을 키웠고, BYD(+111%)·CALB(+159%) 등도 시장 평균을 웃도는 성장으로 점유율을 확대했다. 반면 3위 Hithium은 출하량이 18.5GWh에서 18.6GWh로 사실상 정체되며 점유율이 16.8%에서 9.5%로 7.4%포인트 급락했다. 중국 업체 내에서도 선두권으로 물량이 쏠리는 옥석 가리기가 진행되고 있는 셈이다.
향후 전망도 한국 업체에 녹록지 않다. LS증권은 지난 5일 보고서에서 미국 ESS 시장의 핵심 변수로 올해 시행되는 해외우려기관(FEOC) 규제와 중국산 배터리에 대한 미국의 관세 인상을 꼽으면서도, 중국 업체들이 규제 시행 전 재고 확보와 현지 공장·합작법인 설립, 제3국 우회 수출 등으로 대응하고 있어 2026년에도 미국 ESS 시장에서 중국 업체 점유율이 60%를 웃돌 것으로 내다봤다.
삼성SDI의 미국 ESS 판매량은 늘겠지만 증가 속도는 시장 기대보다 완만할 것이란 분석이다. 여기에 미국 관세 체계마저 법원의 위법 판결로 재편 국면에 들어서면서, 하반기 통상 환경의 불확실성도 커지고 있다.
결국 1분기 한국 업체의 고성장률은 입지 확대의 신호라기보다 출발점에 가깝다. ESS 시장의 외형 성장세 자체는 분명한 기회지만, 절대 물량과 점유율에서 중국과의 격차가 벌어지는 흐름을 되돌리지 못한다면 '성장률 착시'에 그칠 수 있다는 지적이 나온다.
한 배터리 업계 관계자는 "향후에는 미국 현지 생산과 소재 공급망 대응 수준이 실제 점유율을 좌우할 것"이라고 말했다.
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
