
 Home

[딜사이트 이상호 기자] 김동선 한화머시너리앤서비스홀딩스(이하 한화M&S) 미래전략총괄 사장이 추가 공개매수를 진행하며 지배력을 높이는데 공을 들이고 있다. 김 사장은 공개매수 이후 특수관계인 지분까지 합산해 80%에 가까운 보통주 지분을 확보하게 된다. 업계에서는 본격적으로 홀로서기에 나선 김 사장이 향후 한화M&S 계열사 전반에 걸쳐 진행될 대규모 투자계획 실행을 통해 밸류업 성과라는 무거운 숙제를 안게 됐다는 평가가 나온다.
19일 금융감독원 전자공시시스템에 따르면 김 사장은 이달 30일까지 한화M&S 보통주 338만주를 주당 8000원에 공개매수한다. 매수대금은 최대 270억4000만원으로 전액 자기자금이며 신고서 제출 당시 NH투자증권 계좌에 예치했다. 결제일은 12월2일이다.
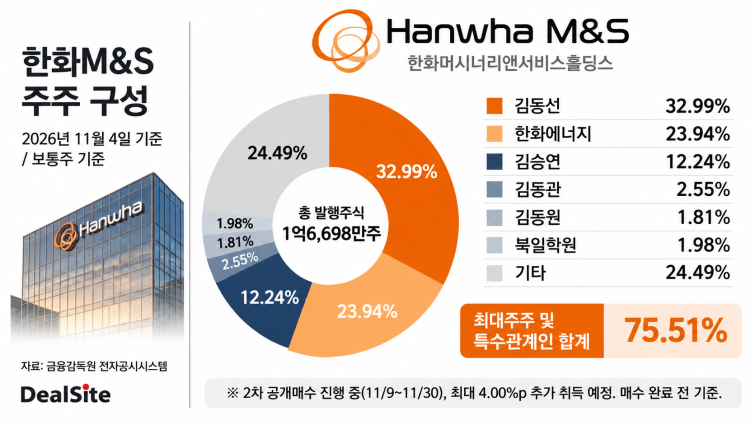
김 사장은 앞서 진행된 공개매수에서도 2297만5541주를 약 1838억원에 취득했다. 이번 예정 물량까지 모두 확보하면 두 차례 매수대금은 약 2108억원이며 김 사장 개인의 보통주 지분율은 32.99%에서 36.99%로 늘어난다.
업계에서는 김 사장이 2025년 말 처분한 한화에너지 지분을 통해 이번 공개매수 자금을 확보한 것으로 추정하고 있다. 당시 김 사장이 처분한 한화에너지 지분 15%의 매각대금은 약 8291억원으로 알려졌다.
김 사장이 이번 공개매수에서 예정 물량을 모두 특수관계인을 제외한 주주에게서 사들이면 김 사장과 특수관계인의 합산 보통주 지분율은 현재 75.51%에서 79.51%까지 상승한다. 반면 그 밖의 주주가 보유한 보통주는 전체의 20.49%로 줄어든다. 올해 3분기 말 기준으로 김 사장과 특수관계인의 합산 보통주 지분율은 60.3%였다. 시장에 거래되는 보통주 물량이 절반 수준으로 줄어드는 셈이다.
통상 보통주 유통 물량의 감소는 거래량 감소, 주가 하락으로 이어질 수 있다. 실제 한화M&S 주가는 김 사장의 공개매수 진행에 따라 민감하게 반응했다. 1차 공개매수 종료 다음 날인 11월3일 7900원에서 11월6일 7000원으로 11.4% 하락하기도 했다.
이에 일각에서는 김 사장이 공개매수를 모두 마친 뒤에도 주가를 지탱하고 기업가치를 높일 사업 성과를 내야만 하는 부담을 안게 됐다는 분석이 나온다. 김 사장이 보유한 개인지분만 30%를 웃돌게 되는 만큼 한화M&S 기업가치는 김 사장 개인적 측면에서도 중요하다.
한화M&S가 한화그룹의 3세 계열 분리를 위한 밑바탕이라는 점까지 고려하면 김 사장의 어깨는 더욱 무거울 수밖에 없다. 현재 한화그룹은 김승연 회장의 세 아들을 통해 지배구조를 재정비 중이다. 먼저 맏형인 김동관 한화그룹 수석부회장은 방산·조선·에너지 등 사업을 담당하고, 둘째인 김동원 부회장은 금융 사업 그리고 막내인 김동선 사장은 유통 및 테크 등의 사업을 맡는 구조다.
한화M&S는 김 사장이 맡은 한화갤러리아 및 한화호텔앤드리조트 등 라이프 계열사와 한화비전, 한화로보틱스 등 테크 계열사를 거느린 지주사로 올해 8월 출범했다. 김 사장에게 한화M&S의 기업가치 성장은 한화그룹의 한 축을 맡을 경영자로서 실력을 보여야 할 무대인 셈이다.
한화M&S는 출범과 함께 기업가치 제고를 위한 대규모 투자계획을 세웠다. 한화M&S 휘하 계열사를 통틀어 2030년까지 설비투자 2조1000억원, 연구개발 2조원, 인수합병 6000억원 등 모두 4조7000억원을 밸류업을 위한 투자자금으로 투입한다는 계획이다.
한화M&S 관계자는 “한화M&S는 라이프, 테크 등 사업 부문을 이끄는 지주사로서 각 계열사의 신성장 동력 발굴과 시너지 창출을 통해 기업가치 제고에 노력할 것”이라고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
