
 Home

금융상품도 하나의 '취향 소비'가 되는 시대입니다. 금리와 수익률뿐 아니라 라이프스타일과 소비 패턴에 맞는 상품을 찾는 수요가 커지고 있습니다. 하지만 금융상품은 구조가 복잡해 일반 소비자가 직접 비교하고 판단하기 쉽지 않습니다. '머니 취향템 연구소'는 기자가 다양한 금융상품을 직접 살펴보고 특징과 활용법을 풀어보는 코너입니다. 예·적금부터 보험, 투자상품, 새로운 금융 서비스까지 세대를 가리지 않고 주목할 만한 금융상품을 소개합니다.[편집자 주]
[딜사이트 이솜이 기자] 운전자보험료를 절반 가까이 줄일 수 있다면 갈아타지 않을 이유가 있을까. 매달 1만2900원의 운전자보험료를 내는 기자에게 카카오페이손해보험의 월 6000원대 운전자보험은 솔깃한 선택지였다. 형사합의금과 벌금 보장한도도 기존 가입 상품과 같았다. 하지만 가입 조건을 하나씩 따져보니 보험료만큼 보장 범위에도 차이가 있었다. 특히 변호사 선임비용과 운전 중 사고의 인정 범위는 기존 보험을 해지하기 전에 살펴야 할 대목이었다.
17일 보험업계에 따르면 카카오페이손보는 최근 운전자보험을 4가지 유형으로 개편해 판매 중이다. 엄마아빠·일상운전자·동네운전자·실속운전자 플랜으로 구성됐으며, 고객이 필요에 따라 특약을 자유롭게 추가하거나 제외할 수 있도록 설계한 게 특징이다.
카카오페이손보 홈페이지에 안내된 QR코드를 스마트폰 카메라로 인식하자 곧바로 카카오톡과 연동돼 가입을 진행할 수 있었다. 보험료를 조회해 보니 엄마아빠 플랜과 일상운전자 플랜이 각각 월 7869원, 6749원으로 산출됐다. 동네운전자 플랜은 월 납입액이 5009원이었고, 실속운전자 플랜은 3516원으로 책정됐다.
가장 저렴한 실속운전자 플랜과 가장 비싼 엄마아빠 플랜의 보험료 차이는 월 4353원이었다. 실속운전자 플랜은 형사사고와 기본 상해 보장에 집중하고, 부상진단·돌발상황·부상수술·자녀보호 등의 담보가 추가될수록 보험료도 높아지는 구조다.
기자가 관심을 가진 상품은 일상운전자 플랜이었다. 기존 보험료 1만2900원과 비교하면 월 6151원, 연간 7만3812원을 아낄 수 있는 셈이다. 보험료 절감률은 약 47.7%에 달했다.
다만 상품 가입 페이지에서 '보험료 알아보기' 버튼을 눌렀을 때 처음 표시되는 금액은 모두 보장 기간 3년에 월 납입 기준이었다. 기간을 1년으로 바꾸자 일상운전자 플랜의 월 납부액은 7836원까지 올랐다. 같은 상품이라도 보험기간에 따라 월 보험료가 1000원 넘게 달라졌다. 기존 상품과 보장 기간 및 특약 구성이 동일하지 않은 만큼 단순히 보험료 차이만으로 유불리를 판단하기는 어려웠다.
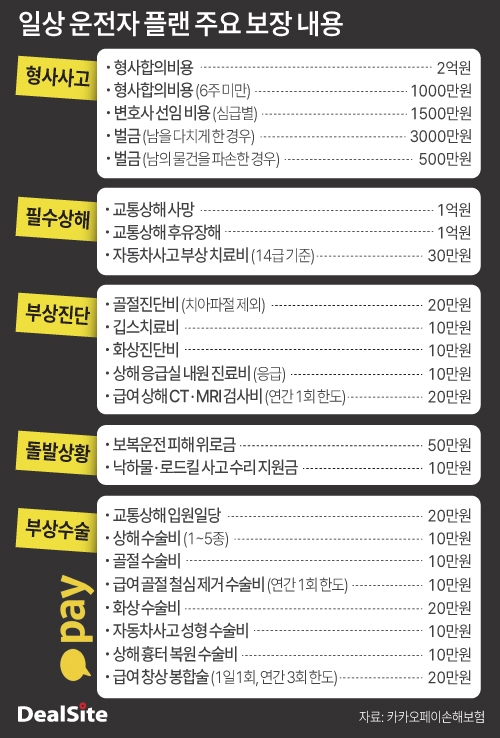
보험료보다 중요한 것은 사고가 발생했을 때 실제로 얼마를 보장받을 수 있느냐다. 일상운전자 플랜의 형사사고 관련 담보를 살펴보니 형사합의비용은 사망·중상해 사고 모두 피해자 1인당 최대 2억원으로, 기자가 이미 가입한 상품과 보장한도가 같았다. 대인사고 벌금 역시 일반 사고 2000만원, 어린이보호구역(스쿨존) 사고 3000만원으로 동일했다.
운전자보험의 핵심인 형사합의금과 벌금의 보장한도를 유지하면서 보험료를 절반 가까이 낮출 수 있다는 점은 분명 매력적이었다. 다만 보장한도가 같다고 해서 보험금 지급 조건까지 동일한 것은 아니었다.
가장 먼저 눈에 들어온 차이는 변호사 선임비용이었다. 카카오페이손보의 공개 상품요약서상 관련 특약은 운전자가 구속되거나 검찰에 의해 공소제기된 경우 등을 보장한다. 약식기소된 경우에도 이후 공판절차에 따라 재판이 진행되면 보장 대상에 포함된다.
반면 경찰 조사 단계에서 변호사를 선임하거나 약식명령으로 사건이 마무리되는 경우에는 보장받기 어렵다. 기자가 현재 유지 중인 상품은 구속이나 정식 기소 여부와 관계없이 일정 요건을 충족하면 법률비용을 지원받을 수 있어 선뜻 포기하기 어려웠다.
형사사고 발생 이후 법률 대응이 필요한 시점과 보험금이 지급되는 시점 사이에 차이가 있다는 점이 걸렸다. 실제 사고에서는 경찰 조사부터 변호사의 조력이 필요할 수 있지만, 해당 특약만으로는 이런 비용을 모두 충당하기 어렵기 때문이다.
운전 중 사고로 인정되는 범위도 따져볼 필요가 있었다. 주차를 마치고 차에서 내리거나 문을 여는 과정에서 사고가 발생할 수 있어서다. 운전 중 사고만을 보장하는 특약이라면 하차 이후 사고는 지급 대상에서 제외될 수 있다. 주행 중이 아닌 상황에서도 형사책임이 발생할 수 있다는 점에서 가볍게 넘길 문제는 아니었다.
특히 형사합의금과 벌금, 변호사 선임비용은 각각 지급 요건이 다른 담보다. 사고가 발생한 상황뿐 아니라 특약별로 운전 중 사고를 어떻게 정의하는지까지 확인해야 한다.
물론 보험료 절감 외에도 눈여겨볼 만한 보장은 있었다. 이번 개편으로 상해 진단 및 수술 관련 선택지가 확대됐다. 대표적으로 상해흉터복원수술비는 사고당 최대 500만원을 보장한다. 흉터가 남아 사고일로부터 2년 이내에 성형외과 전문의에게 복원 수술을 받으면 얼굴은 부위 1cm당 14만원을 지급한다. 팔다리 수술 시에는 1cm당 7만원을 지급하나 흉터 길이가 3cm 이상이어야 한다.
다쳤을 때 받는 검사와 응급 진료 비용도 보장 범위에 들어간다. 세부적으로 상해 급여 CT(컴퓨터단층촬영)·MRI(자기공명영상) 검사비로 연 1회 20만원을 지급한다. 사고로 응급실을 찾으면 약관상 지급 요건을 충족할 경우 내원 진료비 10만원도 받을 수 있다.
자녀가 있는 운전자라면 엄마아빠 플랜도 고려할 만하다. 만 17세 이하 자녀를 최대 9명까지 피보험자로 지정할 수 있고, 골절수술비 30만원을 비롯해 자동차사고 부상치료비 15만원, 일상생활 배상책임 1억원 등의 담보를 선택할 수 있다. 운전자 본인의 형사사고 대비에 자녀의 상해와 배상책임 보장을 결합했다는 점에서 기존 운전자보험과 차별화한 구성이다.
카카오페이손보 관계자는 "운전자보험의 보장 내용을 일률적으로 제시하기보다 소비자가 자신의 운전 환경에 맞는 상품을 쉽게 찾고 선택할 수 있도록 새롭게 구성했다"며 "4가지 플랜의 특징과 필요성을 적극 알려 운전자보험을 처음 준비하는 소비자부터 기존 가입자까지 공략해 가입 수요를 넓혀가겠다"고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
