
 Home

[딜사이트 최지혜 기자] 신한자산신탁이 신한리츠운용 흡수합병을 앞두고 수익성을 끌어올렸다. 대손충당금 비용이 늘었지만 신탁 수수료 수익이 이를 상쇄하면서 순이익이 전년 동기보다 60% 넘게 증가했다. 부동산 경기 둔화와 책임준공 리스크로 수익원 다변화가 필요해진 상황에서, 기존 신탁사업의 실적 개선이 합병법인의 이익 기반이 될 전망이다.
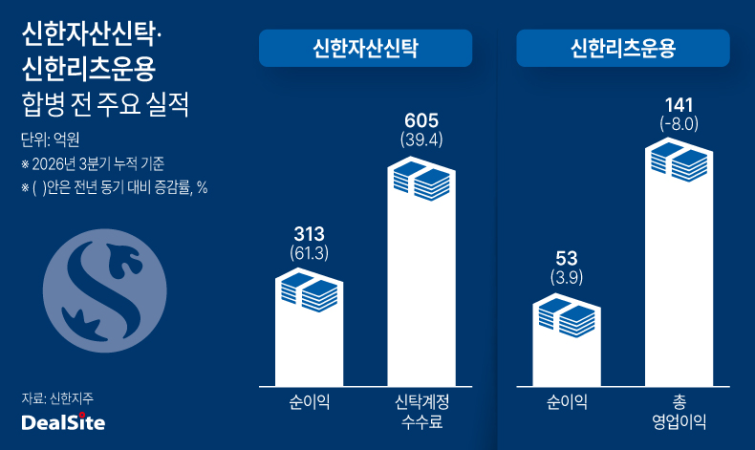
13일 업계에 따르면 신한자산신탁의 올해 3분기 누적 순이익은 313억원으로 전년 동기 대비 61.3% 증가했다. 신탁수수료 수익 증가에 힘입어 전년 동기보다 이익을 늘렸다. 같은 기간 신탁계정 수수료는 605억원으로 39.4% 늘었다. 대손충당금 비용이 188억원에서 204억원으로 증가했지만 수수료 증가분이 비용 증가분을 웃돌았다.
신한자산신탁은 대규모 손실 인식 이후 실적을 빠르게 회복하는 모양새다. 신한자산신탁의 연간 당기순손익을 보면 ▲2023년 534억원 ▲2024년 -3206억원 ▲2025년 196억원 등을 나타냈다. 지난 2024년 대규모 손실을 낸 뒤 지난해 흑자로 돌아섰고, 올해는 3분기 누적 순이익이 지난해 연간 실적을 웃돌았다.
신한자산신탁으로 합병이 예정된 신한리츠운용도 순이익 증가세를 이어갔다. 올해 3분기 누적 총영업이익은 141억원으로 전년 동기 대비 8.0% 감소했으나 순이익은 53억원으로 3.9% 증가했다. 올해 6월 말 기준 리츠 운용 규모는 4조8000억원이다.
이번 합병의 핵심은 신탁 개발과 리츠 운용을 한 법인에 모으는 데 있다. 신한자산신탁은 금융위원회 인가를 전제로 내년 1월 1일 신한리츠운용을 무증자 흡수합병할 예정이다. 합병 후에는 신한리츠운용의 리츠 자산관리 업무를 승계해 토지 확보와 개발사업 관리에서 리츠 편입, 자산 운용·매각까지 사업 범위를 넓힌다.
신한자산신탁 입장에서는 개발사업에 집중된 수익구조를 보완할 수 있다는 점이 중요하다. 책임준공 등 개발사업에서 발생하는 비용 부담이 이어지는 가운데 리츠 운용보수가 새로운 수익원으로 더해질 전망이다. 합병을 앞두고 신탁 수수료 수익이 회복된 만큼, 통합법인은 기존 신탁사업의 이익을 바탕으로 리츠 운용 수익을 쌓을 수 있게 됐다.
신한자산신탁 관계자는 “최근 항소심에서의 승소로 과거 적립한 소송충당부의 일부분 환입이 있어 영업외이익에 반영했다”며 “올해 하반기 들어 혼합형·정비사업 등 차입형과 담보신탁 등 비차입형을 중심으로 신규 수주를 확대했으며, 재무 불확실성을 관리하며 우량 자산 중심의 선별 수주를 이어갈 예정”이라고 설명했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
