
 Home

[딜사이트 이태민 기자] 네오위즈가 올해 3분기 기존 게임의 플랫폼 확장과 모바일 신작 출시에도 전년 대비 부진한 성적표를 받아들었다. 주력 PC·콘솔 게임 매출이 30% 넘게 감소하면서 영업이익이 60% 이상 줄었고, 원화 강세에 따른 외화 금융자산 평가·환산손실까지 겹치며 순손익이 적자로 돌아섰다.
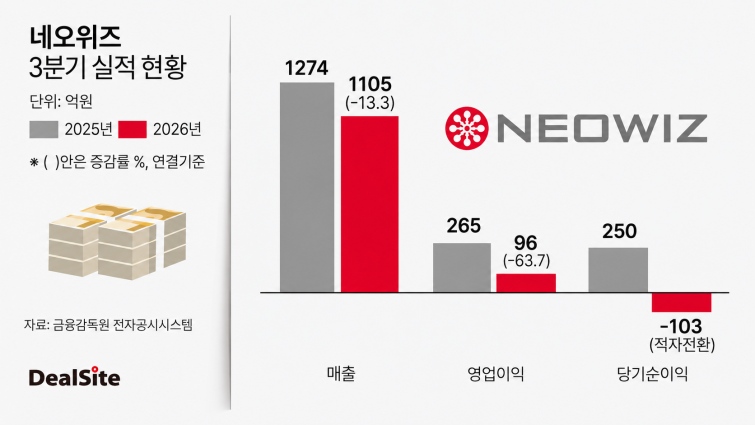
11일 네오위즈의 잠정 실적 자료에 따르면 올해 3분기 연결기준 매출은 1105억원, 영업이익은 96억원으로 집계됐다. 전년 동기 대비 각각 13.3%, 63.7% 감소한 수치다. 같은 기간 당기순이익은 250억원 흑자에서 103억원 순손실로 전환했다. 영업이익률은 20.8%에서 8.7%로 12.1%포인트 하락했다. 다만 직전 분기와 비교하면 매출은 8.3%, 영업이익은 20.9% 증가했다. 회사가 플랫폼 확장과 라이브 서비스 성과를 강조한 배경이다.
실적 악화는 PC·콘솔 게임 사업 매출이 전반적으로 감소한 영향이다. 해당 부문 매출은 지난해 3분기 587억원에서 올해 392억원으로 33.2%나 줄었다. 올해 3분기 'P의 거짓' 닌텐도 스위치2 버전 출시와 '셰이프 오브 드림즈'의 콘솔 플랫폼 확대가 매출에 기여했으나, 지난해 수준에는 미치지 못한 영향이다.
모바일 게임 매출도 585억원에서 566억원으로 3.3% 감소했다. '브라운더스트2'는 앞선 분기 3주년 이벤트의 기저효과로 매출이 줄었지만, 이벤트 연장과 다른 IP와의 협업 등을 통해 매출을 지지했다. 자회사 파우게임즈의 다중접속역할수행게임(MMORPG) '킹덤2' 출시 효과도 반영됐다.
기타 매출은 광고·팬덤 사업 성장에 힘입어 102억원에서 147억원으로 43.8% 늘었다. 이에 따라 전체 매출에서 PC·콘솔이 차지하는 비중은 지난해 3분기 46%에서 올해 36%로 낮아진 반면, 모바일 비중은 46%에서 51%로 높아졌다.
올해 3분기 영업비용은 1009억원으로 지난해와 거의 같았다. 변동비가 전년 동기 대비 19.2% 감소했지만 '킹덤2' 출시 등에 따른 마케팅비가 52.6% 증가했고, 신작 프로젝트 개발 외주비 등이 반영된 기타비용도 41.7% 늘었다. 매출 감소에 상응하는 비용 절감이 이뤄지지 않으면서 영업이익 감소 폭이 확대된 셈이다. 전체 영업비용은 전년보다 4000만원 감소하는 데 그쳤고, 매출 감소분 169억원이 영업이익 감소로 거의 그대로 이어졌다.
영업외 부문에서는 외화 금융자산 관련 손실이 실적에 영향을 미쳤다. 회사는 원화 강세에 따른 평가·환산손실이 순손실 전환의 주요 원인이라고 설명했다. 연결 손익계산서상 3분기 금융수익은 마이너스(-) 38억원, 금융비용은 226억원으로 나타났다.
향후 네오위즈는 기존 지식재산권(IP)의 장기 운영과 신작 파이프라인 확충을 병행할 계획이다. 자체 개발 6종과 글로벌 퍼블리싱 3종 등 총 9개 프로젝트가 예정돼 있다. 자체 개발작으로는 'P의 거짓' 차기작과 '프로젝트 CF', 니혼 팔콤 IP를 활용한 '영웅전설3 하얀마녀' 등이 포함된다. 해외 개발사 울프아이 스튜디오의 1인칭 RPG 신작도 글로벌 퍼블리싱할 예정이다.
다만 신작 출시 일정은 확정되지 않았다. 'P의 거짓' 차기작은 버티컬 슬라이스 단계, '영웅전설3 하얀마녀'는 콘셉트 단계다. 네오위즈는 내년부터 주요 신작을 순차 공개하고 자체 개발과 글로벌 퍼블리싱을 통해 새로운 성장 동력을 확보한다는 방침이다.
네오위즈 관계자는 "3분기 실적은 기존 타이틀의 플랫폼 확장과 라이브 서비스, 자회사 성과가 더해지며 전 분기 대비 성장했다"며 "내년부터 주요 신작을 순차적으로 공개하며 새로운 성장 동력을 발굴해 나갈 것"이라고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
