
 Home

[딜사이트 신지하 기자] 범한퓨얼셀 주력 사업이 연료전지에서 수소충전소로 바뀌었다. 올 상반기 전체 매출 4분의 3을 수소충전소가 채웠다. 하지만 충전소 매출이 늘수록 적자 폭도 커졌다. 새로 시작한 액화수소충전소에서 수주 실적을 우선한 데다 비싼 핵심 부품을 대부분 수입해 쓴 영향으로 풀이된다.
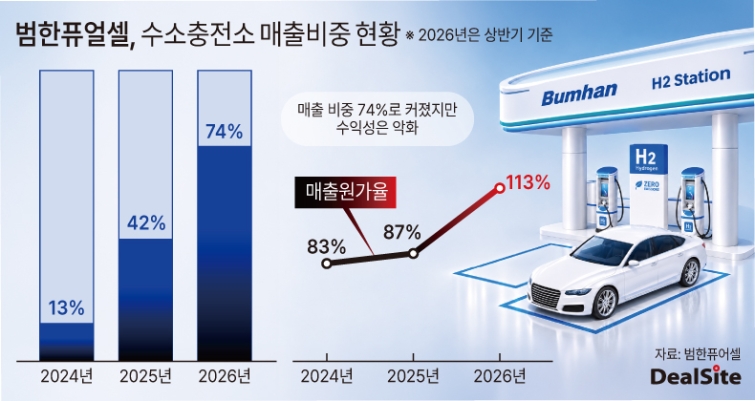
12일 업계에 따르면 범한 퓨얼셀의 올 상반기 매출 229억원 중 수소충전소 매출은 169억원으로 전체 매출의 74%를 차지했다. 2024년 13%에 그쳤던 비중이 지난해 42%로 뛰었고, 올해 더 커졌다. 같은 기간 기존 주력이었던 연료전지 비중은 68%에서 39%, 8%로 쪼그라들었다.
충전소 매출 증가를 이끈 사업은 액화수소충전소다. 범한퓨얼셀은 지난해 8월 SK플러그하이버스와 액화수소충전소 8곳을 676억원에 짓는 계약을 맺었다. 계약 금액은 당시 연간 매출의 1.9배에 달했다. 6월 말 기준 범한퓨얼셀이 수주해 준공했거나 짓고 있는 충전소는 기체수소충전소 30곳, 액화수소충전소 10곳이다.
문제는 수익성이다. 올 상반기 영업손실은 54억원으로, 지난해 상반기 영업이익 8억원에서 적자로 돌아섰다. 2분기만 봐도 매출 178억원에 영업손실 32억원을 냈다. 상반기 매출원가는 259억원으로 매출보다 많았다. 충전소 비중이 커질수록 매출원가율도 함께 뛰었다. 2024년과 지난해 상반기 83%에 머물던 원가율은 SK와 계약을 맺은 지난해 하반기 91%로 오른 뒤 올 상반기 113%까지 치솟았다.
회사 측은 원가율 상승이 대부분 액화수소충전소 사업에서 비롯됐다고 설명했다. 핵심 장비를 수입에 의존한 탓이다. 기체수소충전소는 국산 압축기로 원가를 낮췄지만 액화수소충전소용 펌프는 해외 업체 한 곳에서 독점 공급받는다. 저장탱크도 대부분 수입에 의존한다. 올 상반기 충전소 원재료 매입액은 153억원으로 충전소 매출 169억원의 90%에 달했다.
수주 실적을 우선한 점도 부담을 키웠다. 범한퓨얼셀 관계자는 "액화수소충전소 시장에 처음 진입하다 보니 실적을 쌓기 위한 목적도 있었고, 예상치 못한 비용도 있었다"고 말했다. 회사 다른 관계자도 "장비당 원가와 시공 등에서 정확하게 계산하지 못한 부분이 반영됐다"고 설명했다.
범한퓨얼셀은 액화수소충전소 계약 단가를 올리고 핵심 부품을 국산화해 수익성을 끌어올린다는 계획이다. 회사 관계자는 "SK와 계약한 8개소는 1개소당 80억원대였는데 올해 4월 계약한 곳은 97억원이고, 앞으로는 100억원 이상을 목표로 협상하고 있다"고 말했다. 저장탱크는 범한그룹 계열사 범한메카텍이 국산화를 추진 중이다. 펌프는 모회사 범한산업이 개발하고 있다. 다만 액화수소 장비는 기술 난도가 높은 데다 국내 수요도 많지 않아 실제 국산화까지는 상당한 시간이 걸릴 것으로 전망된다.
연료전지 사업 부진은 당분간 이어질 것으로 보인다. 새로 따낸 잠수함 연료전지 모듈 납기가 내년 12월인 데다, 장보고-II급 잠수함 연료전지 교체 사업 등 기대했던 추가 수주도 아직 소식이 없다. 건물용 연료전지는 올 상반기 한 대도 생산하지 않았다. 상장 당시 연간 200억원 규모를 기대했던 해외 잠수함 수출도 아직 첫발을 떼지 못했다. 특히 지난 7월 캐나다 잠수함 사업 수주가 외교·정치적 요인에 막혀 무산되기도 했다.
업계에서는 범한퓨얼셀이 상장 당시 내걸었던 목표를 달성하기 쉽지 않을 것으로 보고 있다. 범한퓨얼셀은 2022년 코스닥 상장 당시 2024년 매출 1072억원, 영업이익 235억원을 목표로 제시한 바 있다. 하지만 실제 2024년 실적은 매출 362억원, 영업이익 33억원(별도 기준)에 그쳤다. 2030년 매출 4000억원 목표 역시 지난해 매출(434억원)의 10배에 가까워 달성이 쉽지 않다는 분석이 나온다.
범한퓨얼셀 관계자는 "수소 사업은 정부 정책에 따라 변동성이 큰 사업이라 장기 목표를 시장에 공개하기가 부담스럽다"며 "상장 초기에는 그렇게 설정했지만 지금은 1~2년치 실적만 공개하고 있다"고 말했다. 이어 "정부가 예산을 대폭 늘리지 않는 이상 충전소 매출이 폭발적으로 늘기는 어렵다"면서도 "연료전지 민간 시장 공략이 잘 된다면 가능한 수치"라고 덧붙였다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
