
 Home

[딜사이트 조은비 기자] LG화학이 내년에도 석유화학 업황의 공급과잉이 이어질 것으로 내다봤다. 동북아 지역에서 문을 닫는 설비보다 새로 들어서는 설비가 세 배 이상 많아 구조적인 수급 개선을 기대하기 어렵다는 판단이다. 석유화학 부진이 길어지는 만큼 LG에너지솔루션 지분 매각 대금으로 재무 건전성을 지키면서 사업 재편과 고부가 제품 전환에 속도를 내야 한다는 분석이다.
LG화학은 5일 열린 3분기 실적 컨퍼런스콜에서 이같이 밝혔다. 회사는 3분기 매출 15조4960억원, 영업이익 5612억원을 기록했다. 석유화학 부문은 영업손실 1756억원으로 적자 전환했다. 당기순손실은 약 6000억원으로, 환율 하락에 따른 LG에너지솔루션의 외화 자산·부채 평가손실이 반영됐다. 3분기 말 부채비율은 134.4%로 전분기보다 높아졌다.
4분기 석유화학 업황도 부담이 크다. 회사 측은 중동 지역의 지정학적 리스크가 이어지는 가운데 고금리가 지속되면서 고객사들이 관망세를 보이고 있다고 설명했다. 원재료 가격 변동성이 커지자 고객사들이 재고를 최소한으로 운영하고 있다는 것이다. 이어 "본격적인 리스타킹(재고 재축적)은 유가 및 물류의 안정화 방향성이 뚜렷해지는 시점부터 가능할 전망"이라며 "당분간 지역별 수요 변화에 맞춰 유연하게 판매를 운영해 나갈 예정"이라고 말했다.
설비 가동에도 변수가 있다. 4분기에는 4년마다 돌아오는 여수 1 나프타분해설비(NCC) 정기보수가 예정돼 있다. 유지보수와 법정 검사를 포함하는 보수다. 회사는 3월 중동 분쟁 여파로 가동을 멈췄던 여수 2NCC를 정기보수에 앞서 10월 초 재가동해 기초유분 수급을 안정시켰다. 연말과 정기보수 이후의 가동률은 유가와 나프타 수급 상황을 보며 탄력적으로 조정할 계획이다.
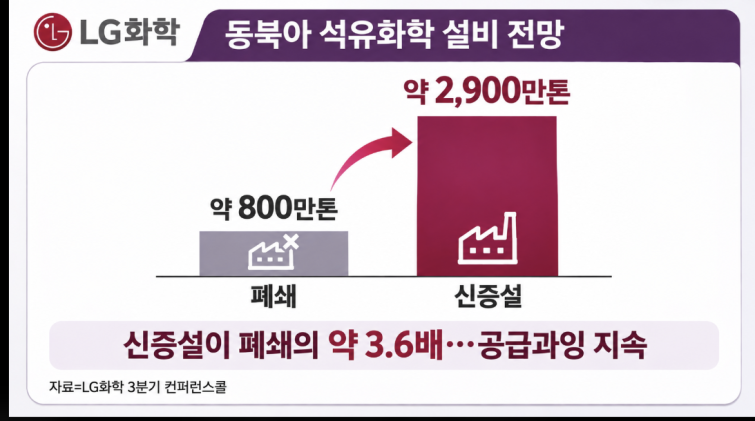
내년 업황 전망도 밝지 않다. 회사는 동북아 지역에서 2031년까지 약 800만t 규모의 설비가 폐쇄되지만, 신증설 물량은 2900만t에 달할 것으로 봤다. 글로벌 설비 일부가 문을 닫더라도 공급과잉을 해소하기에는 역부족이라는 의미다. 내년에는 국내에서 샤힌 프로젝트가 가동에 들어가 일부 기초유분과 폴리에틸렌(PE) 제품의 공급과잉이 심화될 것으로 예상했다. 합성수지 ABS도 중국발 공급 증가와 저가 공세에 가전·자동차 수요 부진이 겹쳐 약세가 이어지고 있다. 회사는 친환경·투명·난연 등 고부가 ABS 판매를 늘리고 새로운 용도를 개발해 대응할 방침이다.
사업 재편 작업도 진행 중이다. 차동석 최고재무책임자(CFO·사장)는 "일부 절차상 지연은 있었으나 연내 사업 재편 계획안 제출을 목표로 최선을 다하겠다"고 밝혔다. 회사는 파트너사와 세부 내용을 논의하고 있으며, 일정이 구체화되면 시장에 공개할 계획이다.
재무 관리 부담도 커졌다. 차 사장은 현금 창출 여건이 어려워진 상황에서 LG에너지솔루션 지분 매각 대금을 글로벌 신용등급 유지 등 재무 건전성 강화에 활용하겠다고 설명했다. 회사는 차입금 상환 계획과 투자 수요를 종합 검토해, 이번 지분 매각으로 들어온 세후 현금의 약 20%를 주주환원에 쓰기로 했다. 주가가 내재가치에 비해 크게 저평가됐다고 판단해 최소한의 배당을 제외한 나머지는 자사주 매입에 활용한다.
석유화학 사업의 체질 개선도 이어간다. 회사는 폭스바겐그룹과의 협업처럼 고객사와 제품을 함께 개발해 공급하는 컨버팅 사업을 확대하고, 초고중합 폴리염화비닐(PVC) 등 고부가 제품 중심으로 사업 구조 전환을 서두르고 있다. 차 사장은 이 같은 전환을 통해 올해 전년 대비 50% 수준의 매출 성장이 예상된다고 언급했다.
LG화학 관계자는 "구조적인 수급 개선에 대해 기대하기보다는 차별화된 고부가 제품 확대 등 수익성 중심으로 사업을 운영해 손익 영향을 최소화할 방침이며, 고수익 중심의 컨버팅 사업으로의 포트폴리오 고도화에 더욱 집중할 계획"이라고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
