
 Home

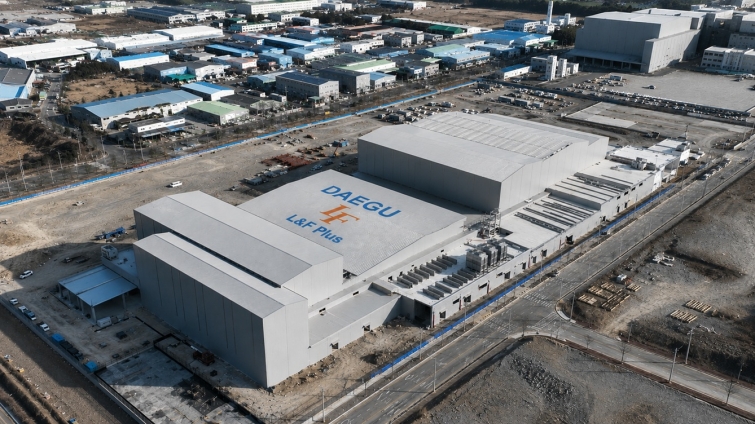
[딜사이트 조은비 기자] 엘앤에프가 원·달러 환율과 원재료 가격 급락 여파로 3분기 영업손실을 냈다. 다만 하이니켈 제품 판매가 늘면서 올해 니켈·코발트·망간(NCM) 양극재 출하량은 역대 최대를 기록할 전망이다. 내년에는 46파이 제품 공급 확대와 리튬인산철(LFP) 양극재 출하가 맞물려 외형 성장 속도가 빨라질 것이라는 분석이다.
엘앤에프는 3분기 매출 8744억원, 영업손실 265억원을 기록했다고 5일 밝혔다. 환율이 급락했지만 울트라 하이니켈 제품이 꾸준히 팔리면서 매출은 견조한 흐름을 보였다. 영업손실은 환율과 주요 원재료 가격이 큰 폭으로 떨어진 외부 요인 때문으로, 이를 제외하면 NCM 사업은 수익성을 유지하고 있다는 입장이다. 출하 증가와 가동률 회복에 힘입어 3분기 누적 영업이익은 약 1116억원이다.
4분기 하이니켈 제품 출하량은 분기 기준 최대치를 경신할 것으로 회사는 내다봤다. 단독 공급 중인 울트라 하이니켈 제품 판매가 이어지고, 북미 신규 고객사향 46파이 제품 물량도 늘고 있어서다. 올해 NCM 연간 출하량은 지난해보다 약 40% 늘어날 것으로 예상된다. 지난해에 이어 올해도 출하량이 30% 이상 늘어나는 셈이다. 전기차 수요가 주춤한 상황에서 거둔 성과다.
내년에는 46파이 제품이 NCM 성장을 이끌 것으로 보인다. 기존·신규 프로젝트 공급이 동시에 늘어, 전체 NCM 출하량에서 46파이 제품이 차지하는 비중이 약 40%까지 높아진다는 게 회사 설명이다. NCM 전체 출하량 역시 두 자릿수 증가해 2년 연속 최고치를 다시 쓸 것으로 회사는 기대했다.
LFP 양극재도 양산에 들어가면서 대형 계약을 잇달아 따냈다. 엘앤에프는 올해 국내 배터리 3사와 해외 고객사 1곳 등 4개 고객사와 중장기 공급계약을 맺었다. 에너지저장장치(ESS) 배터리 기준 약 100GWh에 해당하는 물량이다. 회사는 LFP 출하량이 2027년 약 5만t, 2028년 6만t 이상으로 늘어날 것으로 추산했다. 신규 계약에 따라 2028년부터는 연간 3만t 이상을 추가로 공급하게 된다.
북미 ESS 시장에서 탈중국 소재 수요가 커지면서 글로벌 고객사들과의 공급 협의도 이어지고 있다. 수주 물량이 이미 쌓여 있는 만큼 LFP 공장은 가동 초기부터 높은 가동률을 낼 수 있다는 게 회사의 판단이다. LFP 사업이 매출과 이익에 본격적으로 기여하는 시점은 2027년으로 제시했다.
류승헌 엘앤에프 최고재무책임자(CFO)는 “2027년에는 NCM과 LFP 양 사업의 동반 성장이 실질적인 매출 확대와 수익성 개선으로 이어지는 새로운 도약의 해가 될 것”이라고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
