
 Home

[딜사이트 이상호 기자] 글로벌세아그룹이 제지사업 매각 계획을 거둬들인 뒤 계열사 지분 재배치와 자회사 흡수합병으로 내부 사업 체계를 정비 중이다. 원지 생산과 골판지 상자 제조 법인을 각 주력 계열사 산하로 모으고 투자법인을 합병해 지배구조 단계를 줄이는 작업이다. 일회성 매각 대금 유입으로 지주사 재무 부담을 덜어내는 대신 실적이 반등한 제지 부문의 운영 효율을 높여 그룹 내 현금 창출원으로 삼겠다는 의도로 읽힌다.
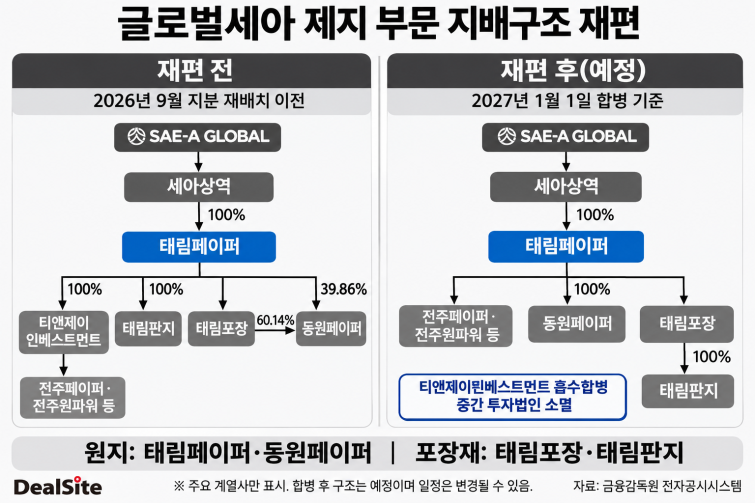
5일 금융감독원 전자공시시스템을 보면 태림페이퍼는 지분 100%를 보유한 티앤제이인베스트먼트를 2027년 1월1일 흡수합병한다.
티앤제이인베스트먼트는 전주페이퍼와 전주원파워 등을 산하에 둔 투자회사다. 이번 흡수합병은 모회사가 완전자회사를 흡수하는 거래인 만큼 신주를 발행하지 않는 무증자 합병 방식으로 진행된다. 연결 재무제표상 외형 변화는 없으나 태림페이퍼와 제지·발전 계열사 사이의 중간 법인을 없애 관리비용을 줄이고 법인 구조를 단순화하는 효과가 기대된다.
투자회사 합병 결정에 앞서 지난 9월에는 제지 계열사 사이에서 생산 공정별로 자회사 지분을 맞바꾸는 수직계열화가 단행됐다. 태림포장은 동원페이퍼 지분 60.14%를 모회사인 태림페이퍼에 265억7400만원에 넘겼다. 동시에 태림포장은 태림페이퍼가 보유하고 있던 골판지 상자 제조업체 태림판지 지분 100%를 158억400만원에 인수했다.
동원페이퍼는 골판지의 원재료인 원지를 생산하고 태림판지는 원지를 가공해 골판지 및 상자를 만드는 계열사다. 원지 생산은 태림페이퍼 아래로, 포장재 제조는 태림포장 아래로 모으면서 사업 단계와 지배관계를 맞췄다. 종전에는 상자 제조사인 태림포장이 원지 업체 지분을 쥐고 원지 제조사인 태림페이퍼가 상자 업체 지분을 보유해 사업 성격과 출자 구조가 엇갈려 있었다.
제지 부문의 연이은 조직 정비는 지난 6월 제지 사업 매각 검토를 중단한 결정의 후속 조치다. 글로벌세아는 재무 부담 완화, 신사업 투자 재원 확보 등을 위해 제지 부문의 매각 가능성을 타진했으나 실적이 개선 흐름을 보이자 보유로 방향을 틀었다.
글로벌세아그룹이 6월 발표한 태림페이퍼, 태림포장, 전주페이퍼, 동림로지스틱 등 제지를 비롯해 발전, 물류 등 계열사의 올해 1월부터 5월까지 합산 매출은 9040억원, 영업이익은 730억원이다. 전년 동기 대비 매출은 약 7%, 영업이익은 100% 이상 증가했다.
글로벌세아그룹은 관련 계열사들의 올해 연간 영업이익 전망치를 1900억~2000억원, 상각전영업이익(EBITDA)은 2800억~3000억원으로 바라본다. 업황 회복기에 자산을 매각하기보다 연간 3000억원에 가까운 현금창출력을 그룹 내부에 남겨두는 편이 중장기 재무 관리에 유리하다는 판단이 제지 부문의 보유 결정에 근거로 작용한 것으로 풀이된다.
글로벌세아그룹으로서는 제지 부문을 계속 보유하기로 결정하고 계열사 재편까지 진행한 만큼 통한 비용절감에 따른 현금창출력 제고 효과에 기대가 클 수 있다. 지주사인 글로벌세아는 2025년 말 별도기준으로 6321억원의 차입금과 사채를 안고 있으며 세아상역과 쌍용건설로부터 자금을 빌려 지주사 유동성을 관리하고 있다.
글로벌세아그룹 관계자는 “제지사업 실적은 긍정적 흐름을 보이고 있다”며 “사업 효율성을 높이고 경쟁력을 강화해 실적 성장을 이어가도록 할 것”이라고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
