
 Home

[딜사이트 이우찬 기자] 에코프로그룹이 보릿고개를 지나고 있다. 에너지저장장치(ESS)용 양극재 사업 호조에도 전기차(EV)수요 정체가 발목을 잡으며 3분기 부진한 실적을 기록했다.
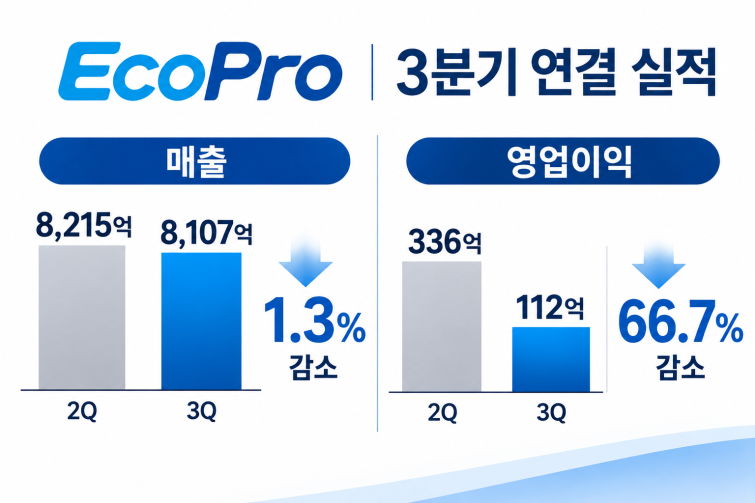
에코프로의 3분기 연결기준 매출과 영업이익은 각각 8107억원, 112억원이다. 이익률은 1.4%였다. 지난해 동기보다 매출은 15.5% 감소했고 영업이익은 92.5% 줄었다. 주력 계열사인 양극재 기업 에코프로비엠의 이익이 지난해 3분기 505억원에서 이번 분기 76% 감소한 120억원으로 줄어든 영향을 받았다.
전구체 사업을 담당하는 에코프로머티리얼즈의 적자도 불어났다. 에코프로머티리얼즈는 3분기 영업적자 290억원을 기록해 지난해 동기(-250억)와 전 분기(-106억)보다 적자 규모를 키웠다. 전구체 판매량이 줄었고 환율·메탈 가격 하락으로 재고평가손실이 확대됐다.
친환경 소재 사업을 하는 에코프로에이치엔이 위안이었다. 에코프로에이치엔의 3분기 매출은 528억원, 영업이익은 113억원으로 지난해 3분기보다 각각 85.9%, 386.3% 증가했다. 반도체 호황으로 수주가 확대된 데 따른 결과다. 다만 호실적에도 전체 그룹사 부진을 만회하기에는 역부족이었다.
4분기 전망도 밝은 편은 아니다. 방한민 에코프로비엠 전략기획담당 부사장은 4일 실적 설명회에서 "전기차용 양극재 판매 물량 정체와 하반기 환율 하락, 헝가리 공장 관련 비용 등으로 수익성 감소가 있을 것으로 보고 있다"며 "신규 고객 발굴과 효율화 노력으로 영업이익 개선에 최선을 다하겠다"고 말했다.
회사는 신규 고객을 확보하고 유럽 현지 생산을 늘려 내년 출하량 회복을 기대하고 있다. 글로벌 완성차 업체와 대규모 양극재 공급계약을 매듭짓기 위한 협상을 진행 중이다.
이형근 에코프로비엠 영업담당 상무는 “글로벌 완성차 업체와 수조원대 규모의 수주 확정을 위한 최종 마무리 단계에 있다”며 “글로벌 비중국계 배터리 제조사와는 최대 9억달러의 하이니켈 양극재 공급의향서(LOI)를 체결했고 올해 장기 공급계약을 마무리할 계획이다”고 밝혔다.
ESS 시장 성장에 따라 수요가 폭증하는 리튬인산철(LFP) 양극재 사업을 키운다. 연산 4000톤 규모 LFP 생산라인의 고객사 공급계획을 마무리하고 최대 연산 5만톤 신규 라인 증설을 검토하고 있다. 기존 삼원계(NCM) 양극재 생산라인을 전환하지 않고 별도 생산라인을 구축하는 방안이다.
방 부사장은 “추가 LFP 라인은 기존 NCM 라인의 전환이 아닌 신규 라인이다”며 "중국 업체들에 뒤지지 않는 경쟁력을 확보할 수 있도록 검토하고 있다"고 부연했다.
에코프로비엠은 유럽 거점인 헝가리 공장 생산 라인을 안정화하고 신규 물량 확보를 통해 출하량을 점진적으로 확대할 계획이다. 인도네시아 IMIP 산업단지와 BNSI 제련소를 기반으로 양극재 원천 자원을 확보하고 리튬 사업 역시 신규 고객사를 확보해 판매 기반을 넓혀 나간다는 방침이다.
인도네시아 니켈 제련소 BNSI는 연말 시운전을 거쳐 내년 상반기 순차 가동된다. 유상증자로 마련한 7000억원의 투자금은 이달부터 집행하며 니켈 공급망을 강화해 원가 경쟁력을 높인다는 전략이다.
에코프로의 별도기준 현금성자산은 6월 말 6048억원에서 9월 말 3922억원으로 감소했다. 지난 8월 BNSI 제련소 투자에 1억8500만달러를 집행한 데 따른 것이다.
오경환 에코프로 재무IR실장은 “에코프로비엠 유상증자 대금 납입과 콜옵션 행사 등으로 일시적으로 현금 여력이 줄어든 것은 사실이다”며 다만 BNSI 투자금 가운데 에코프로비엠을 대신해 선납한 대여금이 포함돼 있어 4분기부터 순차적으로 회수할 예정으로 외부 투자자 유치도 원활하게 진행되고 있어 지주사의 추가 자금 부담은 크지 않을 것으로 전망한다"고 밝혔다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
