
 Home

[딜사이트 이솜이 기자] 커피 한 잔 값으로 중고거래 사기부터 보이스피싱 피해까지 대비할 수 있다면 어떨까. 현대해상의 '디지털사고안심보험'은 연 보험료 4600원으로 온라인 사기 피해를 보장하는 상품이다. 기자도 저렴한 보험료와 다양한 보장에 이끌려 직접 가입했다. 하지만 약관을 들여다보니 기대했던 보상과 실제 손에 쥘 수 있는 보험금 사이에는 적지 않은 차이가 있었다.
3일 보험업계에 따르면 현대해상은 디지털사고안심보험을 다이렉트 채널 전용 상품으로 판매 중이다. 인터넷 쇼핑몰·직거래 사기 및 사이버금융범죄 등 3가지 유형의 피해를 보장하는 게 특징이다.
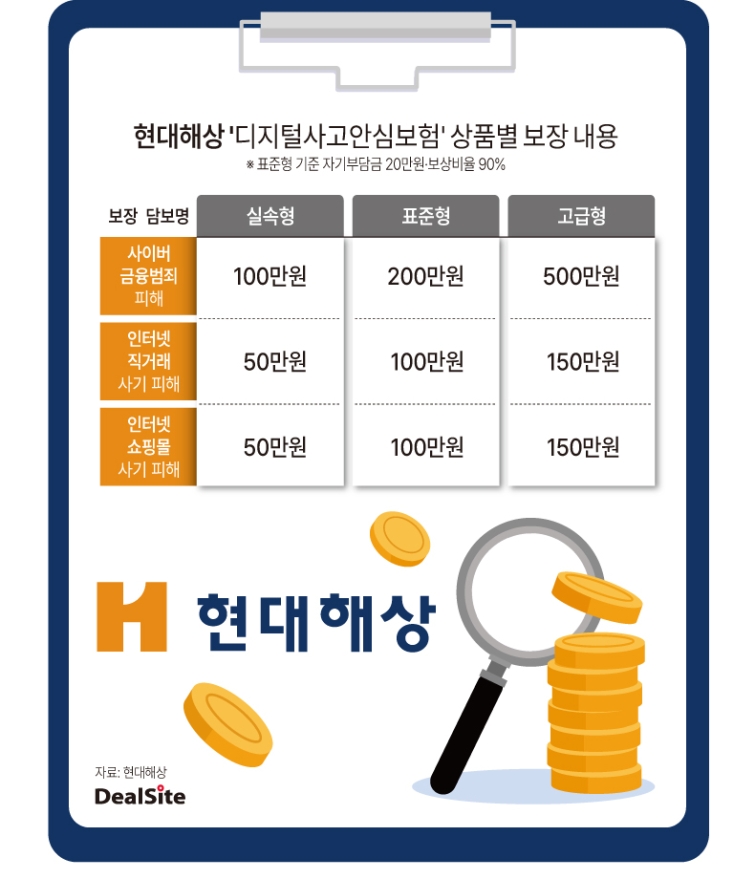
기자는 현대해상 모바일 애플리케이션(앱)을 통해 직접 가입했다. 상품 유형은 실속형·표준형·고급형으로 나뉘며, 연 보험료는 각각 2600원, 4600원, 8100원이다. 사이버금융범죄 피해 보장 한도는 실속형 100만원·표준형 200만원·고급형 500만원으로, 보험료가 높을수록 보장받을 수 있는 금액도 커지는 구조다. 보장 기간은 1년이다.
기자가 선택한 상품은 연 보험료 4600원인 표준형이다. 한 달로 환산하면 약 383원에 불과하다. 일상에서 발생할 수 있는 온라인 사기 피해에 대비하는 비용으로는 부담이 크지 않다고 판단했다.
가입을 결심한 데는 평소 이용하던 중고거래 플랫폼 '당근'의 영향이 컸다. 최근 전국 배송으로 거래 범위가 넓어졌지만, 기자는 판매자에게 돈을 먼저 보낸 뒤 물품을 받지 못할 가능성이 걱정돼 대면 거래를 고집해왔다. 택배 거래를 이용하면 시간과 장소의 제약을 덜 수 있지만, 상대방을 직접 확인하기 어렵다는 점이 마음에 걸렸다.
보험에 가입하고 나니 사기 피해가 발생하더라도 손실 일부를 보전받을 수 있다는 점에서 심리적 부담이 줄었다. 평소 중고거래 구매금액이 100만원을 넘지 않는 만큼 표준형의 보장한도도 충분해 보였다. 다만 보장한도가 구매금액 전액을 돌려받을 수 있다는 뜻은 아니다. 실제 보상 여부와 금액은 사고 유형과 약관상 지급 조건에 따라 달라진다.
거래 방식에도 주의할 필요가 있었다. 상품은 약관에서 정한 인터넷 직거래 사기 등을 보장하는 만큼 모든 중고거래 피해가 보상되는 것은 아니다. 특히 대면 거래와 비대면 거래의 보장 여부를 구분해 살펴봐야 한다.
가족까지 보장 범위를 넓힐 수 있다는 점도 눈에 띄었다. 가족보장 특별약관에 가입하고 본인 외에 법률상 배우자와 자녀, 부모를 피보험자로 지정하는 방식이다. 예컨대 피보험자로 지정된 부모가 피싱 사기로 자신의 계좌에서 돈이 빠져나가는 피해를 입었다면 약관상 보상 요건을 충족하는 경우 보험금을 받을 수 있다.
상품의 보장 내용을 살펴보면서 가장 관심이 갔던 부분은 사이버금융범죄 피해였다. 보장 대상은 피싱·파밍·스미싱·메모리해킹 등 4가지 유형이다. 피싱은 검찰청 등 공공기관이나 금융회사를 사칭해 개인정보나 송금을 요구하는 수법이다. 파밍은 악성코드 등을 이용해 이용자를 가짜 금융사이트로 유도하고 금융정보를 탈취하는 방식이다.
스미싱은 택배 배송 안내 등을 가장한 문자메시지에 악성 링크를 넣어 개인정보 탈취나 금전 피해를 유발하는 범죄다. 메모리해킹은 악성코드가 금융거래 과정에서 메모리에 저장된 정보를 조작해 계좌번호나 이체금액 등을 변조하는 수법이다.
약관을 살펴보니 '사기에 의한 송금·이체'로 발생한 피해도 보상 대상에 포함돼 있었다. 피해자가 속아서 직접 돈을 보냈더라도 약관에서 정한 사이버금융범죄에 해당하면 보상받을 수 있다는 의미다. 스스로 송금했다는 이유만으로 피해를 모두 떠안아야 하는 것은 아니라는 점에서 안심이 됐다.
하지만 실제 보험금 지급 조건을 확인하면서 처음의 기대는 다소 낮아졌다. 피해금액이 보장한도 이내라고 해서 전액을 돌려받는 구조가 아니었기 때문이다.
기자가 가입한 표준형 상품은 사이버금융범죄 피해액에서 자기부담금 20만원을 공제한 뒤 남은 금액의 90%를 지급하는 방식이다. 예를 들어 200만원의 피해를 입고 전액이 보상 대상 손해로 인정되더라도 실제 보험금은 180만원의 90%인 162만원에 그친다. 피해금액의 19%인 38만원은 가입자가 부담해야 하는 셈이다.
피해액이 작을수록 보상 실익은 더욱 떨어진다. 같은 계산 방식을 적용하면 100만원의 피해를 입었을 때 보험금은 72만원, 50만원의 피해를 입었을 때는 27만원이다. 30만원의 피해라면 보험금은 9만원에 불과하다. 피해액이 20만원 이하라면 자기부담금에 가로막혀 보험금이 아예 지급되지 않는다.
저렴한 보험료로 비교적 큰 피해에 대비할 수 있다는 장점은 분명하지만, 소액 피해까지 폭넓게 보전받기는 어려운 구조다. 특히 중고거래 사기에 대비하려는 가입자라면 사이버금융범죄뿐 아니라 인터넷 직거래 사기 담보에 적용되는 자기부담금과 보상 조건도 별도로 확인할 필요가 있다.
보험금을 청구하기 위한 절차도 가입 과정만큼 간단하지는 않았다. 약관상 경찰 신고서류나 경찰·검찰 조사기록 등 관련 자료로 직접적인 피해 사실을 입증해야 하기 때문이다. 실제 보험금 청구 안내에도 사건사고사실확인원 등 사고 사실을 확인할 수 있는 서류가 포함돼 있다.
사기 피해를 보상하는 보험인 만큼 실제 범죄 발생 여부와 피해금액을 확인하는 절차는 필요하다. 문제는 소액 피해를 입은 가입자가 보험금을 받기 위해 들여야 하는 시간과 수고다.
가령 30만원의 사이버금융범죄 피해를 입었다면 앞서 계산한 보험금은 9만원이다. 이 금액을 받기 위해 경찰에 신고하고 필요한 증빙자료를 준비해야 한다면 청구 과정 자체가 부담으로 느껴질 수 있다. 평일에 시간을 내기 어려운 직장인이라면 더욱 그렇다.
현대해상 관계자는 "디지털사고안심보험은 현대해상이 2019년 국내에서 처음으로 선보인 개인형 사이버위험 전용 상품"이라며 "가입자의 도덕적 해이 방지 및 허위 청구 억제를 목적으로 자기부담금을 설정했고, 개인이 겪는 온라인 금전피해를 두루 보장하는 데 초점을 뒀다"고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
