
 Home

[딜사이트 이승주 기자] 애경케미칼이 자회사 광주투자개발을 흡수합병하면서 군살 빼기에 돌입한다. 자회사 보유 자산의 통합 운영을 통해 자원 활용도를 높여 신규 사업 기회 확대 등 중장기 성장 기반을 강화한다는 목표다. 이를 바탕으로 애경케미칼은 미래 성장동력으로 삼은 하드카본 사업에 속도를 붙인다. 올해 연말까지 하드카본 생산능력(CAPA)을 1300톤(t)으로 늘리고 장기적으로 2만t까지 확대한다는 계획이다.
애경케미칼은 이달 26일 자회사 광주투자개발을 흡수합병한다고 공시했다. 이 회사의 자산총액은 1547억원이며 합병기일은 내년 1월 1일이다. 광주투자개발은 당초 애경중부컨트리클럽으로 중부CC의 운영법인이었으나 지난해 애경그룹이 더시에나그룹에 중부CC(매각대금 2250억원)를 매각하며 사명이 변경됐다. 현재는 금융상품 투자와 경영 컨설팅업을 영위하고 있다.
애경케미칼은 이번 합병을 통해 사업 운영의 효율성을 제고한다는 계획이다. 기존에 분산 운영되던 자산과 업무를 통합해 의사결정 및 운영 체계를 효율화하고 인적·물적 자원의 활용도를 높임으로써 사업 경쟁력 강화한다는 목표다. 특히 양사의 합병으로 기존에 발생했던 중복비용을 줄이면서 신규 사업 기회 확대 등 중장기 성장 기반을 강화한다.
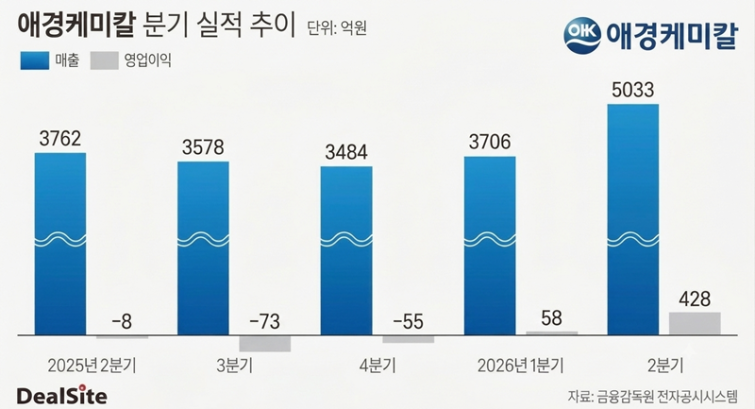
그도 그럴 것이 애경케미칼은 지난해 중부CC 매각에 더불어 중국발 공급과잉과 글로벌 경기 악화로 인해 수익성 부진을 겪었다. 이 회사의 지난해 매출은 1조4523억원으로 전년 동기 대비 11.6% 줄었고 같은기간 영업손실은 102억원으로 적자전환했다. 올해는 바이오, 에너지부문과 합성수지부문의 성장세에 힘입어 실적 개선세를 보이고 있다. 이에 따른 상반기 누적 매출은 8739억원, 영업이익은 486억원으로 집계됐다.
나아가 회사는 이번 합병을 기점으로 하드카본을 중심으로 한 미래 성장동력 확보에도 속도를 낸다. 현재 애경케미칼은 고객사의 대규모 파일럿 테스트를 위해 전주 공장에 연산 1300t 규모의 하드카본 생산설비 증설을 진행 중이다. 지난해 CAPA가 350t 수준이었던 점을 감안하면 약 3.7배 확대되는 셈이다. 또한 향후에는 하드카본 수요에 대응하기 위해 CAPA를 2030년까지 2만t 규모까지 늘린다는 방침이다.
하드카본은 나트륨이온 배터리(SIB)의 음극재로 쓰이는 소재다. SIB 배터리는 에너지저장장치(ESS) 시장의 게임체인저로 여겨진다. 기존 리튬인산철(LFP) 배터리보다 저렴한 생산원가와 영하 40℃의 극한 환경에서도 정격용량의 90%를 유지할 수 있다는 점이 주목받는다. 이미 CATL, 하이나(HiNa) 등 중국 배터리업체들은 지난해 양산형 제품을 발표한데 이어 올해부터 SIB 배터리의 상용화를 추진하고 있는 상황이다.
글로벌 SIB 배터리 시장도 본격적으로 개화되고 있다. 모건스탠리 리서치에 따르면 SIB 배터리의 ESS 설치 비중은 2027년 2%에서 2035년 37%까지 상승할 것으로 전망된다. 가격 경쟁력에서도 우위를 보인다. 시장조사기관 SNE리서치는 오는 2035년 SIB 배터리가 기존 리튬이온 배터리 대비 11~24% 저렴할 것으로 내다 봤다.
시장에서는 애경케미칼의 하드카본 증설이 모두 완료되면 연간 5000억원 이상의 매출이 발생할 것이라는 관측이 나온다. 최영광 NH투자증권 연구원은 “애경케미칼은 하드카본을 미래 성장동력으로 삼고 투자를 지속 중”이라며 “나트륭이온 배터리 시장 성장이 본격화될 경우 하드카본 생산능력에 기반한 수혜를 누릴 수 있을 것”이라고 진단했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
