
 Home

[딜사이트 최유라 기자] 기아가 중동 전쟁 장기화와 원자재 가격 상승 등으로 올해 수익성 목표를 달성하기 어려울 것으로 내다봤다. 하루 앞서 연간 판매·수익성 목표를 공식적으로 하향 조정한 현대차와 달리 기아는 판매 목표를 그대로 유지했다. 올해 수익성 부진을 대외 변수에 따른 일시적 현상으로 보고 내년 사업계획과 중장기 수익성 목표도 수정하지 않겠다는 방침이다.
30일 김승준 기아 재경본부장 전무는 3분기 실적발표 컨퍼런스콜에서 "4분기에도 수익성 측면에서 드라마틱하게 턴어라운드하기에는 쉽지 않아 보인다"며 "중동 전쟁이 3분기 정도면 어느 정도 정리될 것으로 예상했는데 예측이 어긋났다. 이러한 여파는 최소한 올 연말까지는 계속될 것으로 보인다"고 말했다. 이어 "연간 판매 대수는 크게 변동 사항이 없을 것으로 예상한다"면서도 "수익성은 당초 말씀드렸던 수치에 다소 미달할 것으로 예상한다"고 설명했다.
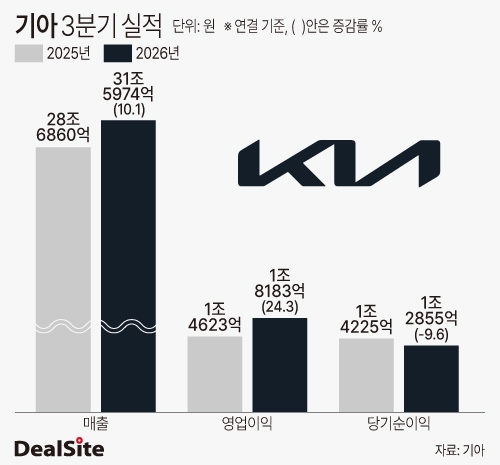
기아는 연초 판매 335만대, 매출 122조3000억원, 영업이익 10조2000억원, 영업이익률 8.3%를 올해 목표로 제시한 바 있다. 그러나 기아의 3분기 누적 영업이익률은 7.1%로 전년 동기 8.4% 대비 낮은 수준이다. 3분기만 놓고 보면 5.8%로 0.7%포인트(p) 상승하는데 그쳤다.
현대차는 전날 연간 도매판매 목표를 기존 415만8300대에서 400만대로, 영업이익률 목표를 6.3~7.3%에서 5.5~6.5%로 낮췄다. 3분기 글로벌 도매판매가 92만710대로 11.3% 감소한 영향이다.
반면 기아가 판매 목표를 유지한 것은 실제 판매가 증가하고 있어서다. 3분기 글로벌 도매판매는 84만7355대로 7.9% 늘었다. 소매 기준 글로벌 현지판매도 82만9000대로 6.9% 증가했다. 중동 전쟁으로 아시아·중동 지역 판매가 감소했으나 국내와 미국, 유럽, 인도 등 다른 권역에서 고르게 성장하며 이를 상쇄했다. 국내와 미국 시장 점유율은 각각 36.8%, 5.8%로 분기 기준 역대 최고치를 기록했다.
기아는 올해 부진이 내년까지 이어지지는 않을 것으로 보고 있다. 김 전무는 "내년 사업계획 숫자는 CEO 인베스터데이 때 발표했던 숫자와 큰 변동이 없을 것으로 예상한다"며 "원자재 가격 상승에 따른 재료비 부담이 일부 있겠지만 환율도 당시 제시했던 수준과 큰 차이가 없다"고 밝혔다. 2030년 영업이익률 10% 목표에 대해서도 "중장기 계획은 현재 상황에서 수정하지 않을 것"이라고 답했다.
기아는 4분기 국내와 미국 등지에서 고수익 차종인 하이브리드(HEV) 판매를 확대한다. 국내에선 신차인 셀토스 하이브리드뿐 아니라 쏘렌토·카니발 등 주력 차종의 HEV 판매에 주력할 계획이다. 미국에선 4분기에 셀토스 하이브리드를 신규 출시하고 텔루라이드 하이브리드의 생산능력을 확충한다.
서유럽 시장에선 전기차(EV) 풀 라인업을 선제 구축한 효과를 극대화한다. 올해 전체 기준으로 EV 판매를 79% 늘리고 전체 판매에서 EV 비중을 33%까지 끌어올릴 계획이다. 인도에선 셀토스와 쏘렌토 하이브리드, 시로스 EV 등의 신차효과로 16% 증가한 33만대 판매를 목표로 한다.
정성국 IR·전략투자담당 전무는 "원자재 가격 상승과 중동 정세불안 등 대외 요인이 해소될 경우 견조한 완성차 사업 경쟁력에 기반해 수익성을 빠르게 회복할 것"이라고 강조했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
