
 Home

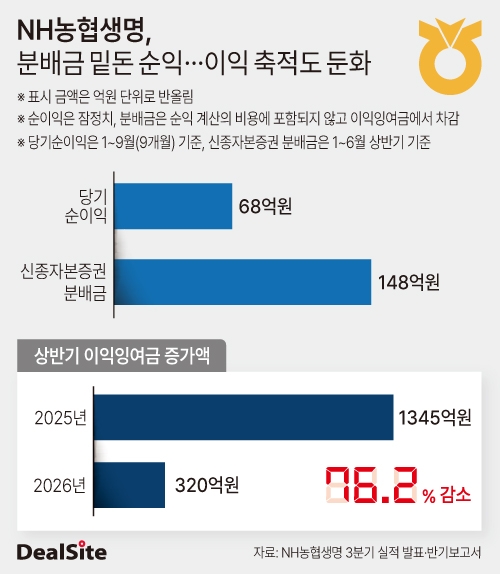
[딜사이트 한영훈 기자] 벌어들인 이익으로 기본자본을 늘리겠다던 NH농협생명의 구상이 실적 부진에 발목을 잡혔다. 올해 9개월 동안 거둔 순이익이 상반기에 지급한 신종자본증권 분배금의 절반에도 못 미쳤다. 3분기에는 적자로 돌아서며 이익 창출력이 더욱 약해졌다. 자본성증권 추가 발행 대신 내부 이익을 쌓겠다는 전략이 정작 이익을 내지 못하는 현실과 맞닥뜨린 셈이다.
30일 농협생명의 3분기 경영실적 발표 내용과 반기보고서를 종합하면 올해 1~9월 누적 순이익은 68억원이다. 상반기 신종자본증권 분배금 지급액은 148억2250만원으로 집계됐다. 9개월간 거둔 순익이 앞선 6개월 동안 지급한 분배금의 45.9%에 그쳤다. 금액으로는 약 80억원 적다.
농협생명의 이익 창출력은 3분기 들어 더욱 악화됐다. 상반기 누적 순익은 351억원이었지만 3분기 말에는 68억원으로 오히려 줄었다. 두 기간의 차액으로 계산하면 3분기 개별 분기에만 약 283억원의 순손실을 낸 셈이다. 상반기까지 유지했던 흑자 기조가 3분기에 꺾이면서 연간 실적에도 부담이 커졌다.
순익 감소에는 보험과 투자 양쪽의 손익 악화가 겹쳤다. 올해 3분기 누적 보험손익은 1966억원으로 전년 동기보다 1096억원 감소했다. 투자손익도 729억원 흑자에서 917억원 적자로 돌아섰다. 투자손익 악화 규모만 1646억원에 달한다.
회사는 '사업비 가정 변경에 따른 사업비 예실차 축소와 손실계약비용 증가, 금리 상승에 따른 운용자산 평가손익 감소와 보험금융비용 증가' 등을 원인으로 제시했다. 보험계약에서 발생하는 이익이 줄어든 데다 금융시장 변동에 따른 투자 부문의 손실까지 겹치면서 수익성이 크게 후퇴한 것이다.
반면 장기 수익 지표인 신계약 보험계약마진(CSM)은 늘었다. 올해 3분기 누적 신계약 CSM은 8471억원으로 전년 동기보다 95.5% 증가했다. CSM은 앞으로 보험계약에서 인식할 것으로 예상되는 이익이다. 새로 확보한 계약의 미래 수익은 크게 늘었지만, 당장 순이익으로 실현되는 성과는 오히려 뒷걸음질 친 셈이다.
신계약 CSM 확대가 장기적으로 보험이익 증가에 기여할 수는 있다. 그러나 미래 이익을 확보하는 것과 현재 이익을 쌓아 자본을 늘리는 것은 별개의 문제다. 농협생명으로서는 신계약에서 확보한 수익성을 실제 보험이익으로 연결하는 동시에 투자손익의 변동성도 줄여야 하는 상황이다.
실적 악화가 뼈아픈 이유는 농협생명이 자체 이익 축적을 자본관리 전략의 중심에 놓고 있기 때문이다. NH농협생명은 신종자본증권 등 자본성증권을 추가 발행하기보다 본업에서 창출한 이익으로 기본자본을 강화하겠다는 방침을 제시했다. 보험손익과 이익잉여금을 늘려 보완자본 의존도를 낮추겠다는 계획이다.
하지만 기존 자본증권에 대한 분배금은 이익 창출력 약화와 관계없이 지급되고 있다. 농협생명은 지난해와 올해 상반기 모두 신종자본증권 분배금으로 148억2250만원을 지급했다. 같은 기간 순익은 1547억원에서 351억원으로 77.3% 감소했다. 벌어들이는 이익은 4분의 1 수준으로 줄었지만 분배금 지급 규모는 그대로 유지된 것이다.
6월 말 기준 제4회·제5회 신종자본증권은 각각 2500억원이며 금리는 연 6.334%, 5.524%다. 발행잔액과 금리가 유지되고 같은 조건으로 분배금이 지급되면 연간 지급액은 296억4500만원에 달한다. 올해 9개월간 거둔 순익의 4배를 웃도는 규모다.
신종자본증권 분배금은 당기순이익에서 비용으로 차감되지 않고 이익잉여금에서 직접 빠져나간다. 따라서 9개월 누적 순익 68억원은 분배금 지급액을 차감한 결과가 아니다. 이익 창출력이 약해진 상황에서 기존 자본증권에 대한 분배금 지급은 이익잉여금 축적에 추가적인 부담으로 작용한다.
이러한 부담은 상반기 이익잉여금 변동에서도 확인된다. 반기 자본변동표상 올해 상반기 이익잉여금 증가액은 319억5700만원으로, 지난해 같은 기간 1345억200만원보다 76.2% 줄었다. 순익과 분배금 외에 연결납세·금융자산 관련 조정까지 반영한 증가액이다. 이익잉여금이 감소한 것은 아니지만, 쌓이는 속도는 전년의 4분의 1 수준으로 떨어졌다. 3분기에는 순손실까지 발생하면서 이후 이익 축적에도 부담이 커졌다.
회계상 자본총계가 늘어난 점도 자체 이익 축적의 성과와 구분할 필요가 있다. 6월 말 자본총계는 지난해 말보다 약 5475억원 증가했다. 이 중 약 5155억원, 즉 증가분의 94.2%는 기타포괄손익누계액 증가였고 이익잉여금 증가액은 약 320억원이었다. 자본 확대의 대부분이 당기 이익의 축적이 아닌 자산·부채 평가 등에 따른 기타포괄손익 변동에서 발생한 것이다.
물론 회계상 자본총계와 지급여력제도상 기본자본은 산정 방식이 다르다. 기타포괄손익 변동 역시 감독회계상 자본에 영향을 줄 수 있다. 그러나 자본총계가 늘었다는 사실만으로 농협생명이 내세운 이익 축적 중심의 기본자본 확충 전략이 성과를 거뒀다고 보기는 어렵다.
농협생명이 발표한 3분기 말 지급여력비율(K-ICS)은 경과조치 적용 후 잠정 368.78%다. 회사는 이익잉여금 적립 외에도 자산·부채의 금리 민감도 차이를 줄이고 요구자본을 관리하는 방안을 추진해 왔다. 전체 지급여력비율은 높은 수준을 유지하고 있지만, 이는 자체 이익 창출을 통한 기본자본 강화와는 구분되는 문제다.
결국 농협생명의 자본관리 전략은 이익 창출력 회복이라는 과제와 맞닿아 있다. 신계약 CSM 증가로 확보한 미래 이익을 실제 순익으로 연결하고, 기존 자본증권의 분배금을 지급한 뒤에도 이익잉여금을 충분히 쌓을 수 있어야 한다. 추가 자본성증권 발행 대신 내부 이익으로 기본자본을 늘리겠다는 선택이 실적으로 검증받아야 할 시점이다.
농협생명 관계자는 “금융시장 변동성과 자본 여력, 자금조달 여건 등을 종합적으로 고려해 자본관리 방안을 검토하고 있다”며 “올해 자본확충을 위한 추가 자본성증권 발행 계획은 없으며, 중장기 수익성 제고를 통해 안정적인 자본기반을 유지해 나갈 계획”이라고 말했다.
전체 내용과 맥락을 이해하기 위해서는 기사 본문과 함께 읽어주세요
ⓒ새로운 눈으로 시장을 바라봅니다. 딜사이트 무단전재 배포금지
